

การจดทะเบียนบริษัทในจีนแผ่นดินใหญ่
เศรษฐกิจใหญ่อันดับสองของโลก — เข้าถึงผู้บริโภค 1,400 ล้านคนได้โดยตรง พร้อมระบบนิเวศอุตสาหกรรมที่ไม่มีใครเทียบได้
กำลังวางแผนเข้าสู่ตลาดจีนแผ่นดินใหญ่หรือไม่?
ทีมงานของเราสนับสนุนท่านในทุกขั้นตอน — การศึกษาความเป็นไปได้ การวางโครงสร้าง การจัดตั้งบริษัท และการปฏิบัติตามข้อกำหนดในท้องถิ่น
แนะนำโครงการของท่านและรับใบเสนอราคา ติดต่อเราข่าวล่าสุด — จีนแผ่นดินใหญ่
จีนกับเวียดนาม: พัฒนาการด้านภาษีปี 2025-2026 สำหรับบริษัทต่างชาติ
โครงการส่งเสริมการลงทุน อัตราภาษีพิเศษ และสิ่งที่การปฏิรูปล่าสุดเปลี่ยนแปลงสำหรับวิสาหกิจที่มีการลงทุนจากต่างชาติ
ภาคธุรกิจที่เติบโตสูงสุดในเอเชียปี 2026: ควรลงทุนที่ใดในจีน?
การผลิตขั้นสูง พลังงานสีเขียว เทคโนโลยีผู้บริโภค และบริการ — ทิศทางที่เงินทุนต่างชาติกำลังไหลเข้า
จีน เวียดนาม หรือฮ่องกง: การเลือกเขตอำนาจทางกฎหมายของท่าน
การเข้าถึงตลาด ต้นทุน ภาษี และสาระสำคัญทางเศรษฐกิจ: วิธีตัดสินใจเลือกระหว่างประตูสู่ภูมิภาคที่สำคัญ
เศรษฐกิจใหญ่อันดับสองของโลก เปิดกว้างสำหรับ FDI ที่มีการวางโครงสร้าง
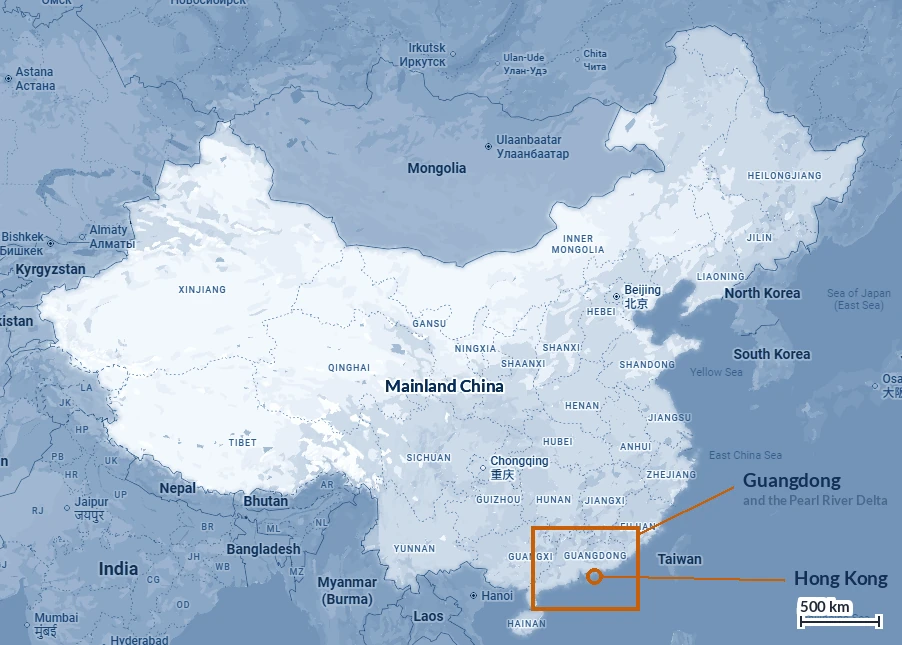
จีนแผ่นดินใหญ่ยังคงเป็นจุดหมายที่หลีกเลี่ยงไม่ได้สำหรับการลงทุนโดยตรงจากต่างประเทศ ด้วยการเป็นเศรษฐกิจใหญ่อันดับสองของโลก ตลาดผู้บริโภค 1,400 ล้านคน ห่วงโซ่อุปทานอุตสาหกรรมที่ครบวงจร และโครงสร้างพื้นฐานระดับโลก เขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าเชื่อมโยงศูนย์กลางการผลิตของกวางตุ้งเข้ากับศูนย์กลางทางการเงินของฮ่องกง
นับตั้งแต่กฎหมายการลงทุนจากต่างประเทศปี 2020 นักลงทุนต่างชาติได้รับการปฏิบัติเยี่ยงคนชาติ ยกเว้นภาคธุรกิจที่ถูกจำกัดตาม “บัญชีเชิงลบ” ซึ่งมีขอบเขตแคบลงเรื่อย ๆ เขตการค้าเสรี — มากกว่ายี่สิบแห่งทั่วประเทศ — มีขั้นตอนที่ง่ายขึ้นและนโยบายพิเศษสำหรับกิจกรรมด้านโลจิสติกส์ การค้า และ RD
อัตราภาษีเงินได้นิติบุคคลมาตรฐานอยู่ที่ 25% ลดลงเหลือ 15% สำหรับวิสาหกิจเทคโนโลยีขั้นสูงและเทคโนโลยีใหม่ และในภูมิภาคที่ได้รับการส่งเสริม เมื่อผนวกกับฮ่องกงผ่านความตกลง CEPA โครงสร้างสองชั้น (บริษัทโฮลดิ้งในฮ่องกง + บริษัทดำเนินงานในจีนแผ่นดินใหญ่) ยังคงเป็นเส้นทางคลาสสิกที่มีประสิทธิภาพทางภาษีในการเข้าสู่ตลาดจีน
ความตกลงในฐานะเครื่องมือของยุทธศาสตร์
ความตกลงการค้าเสรีของจีนไม่ใช่นโยบายที่แยกจากข้อริเริ่มหนึ่งแถบหนึ่งเส้นทาง แต่เป็นวิธีที่ข้อริเริ่มนี้ถูกบัญญัติไว้ในกฎหมาย: ระเบียงเศรษฐกิจทำหน้าที่ขนส่งสินค้า ส่วนความตกลงเป็นตัวกำหนดว่าสินค้าต้องจ่ายเท่าใด
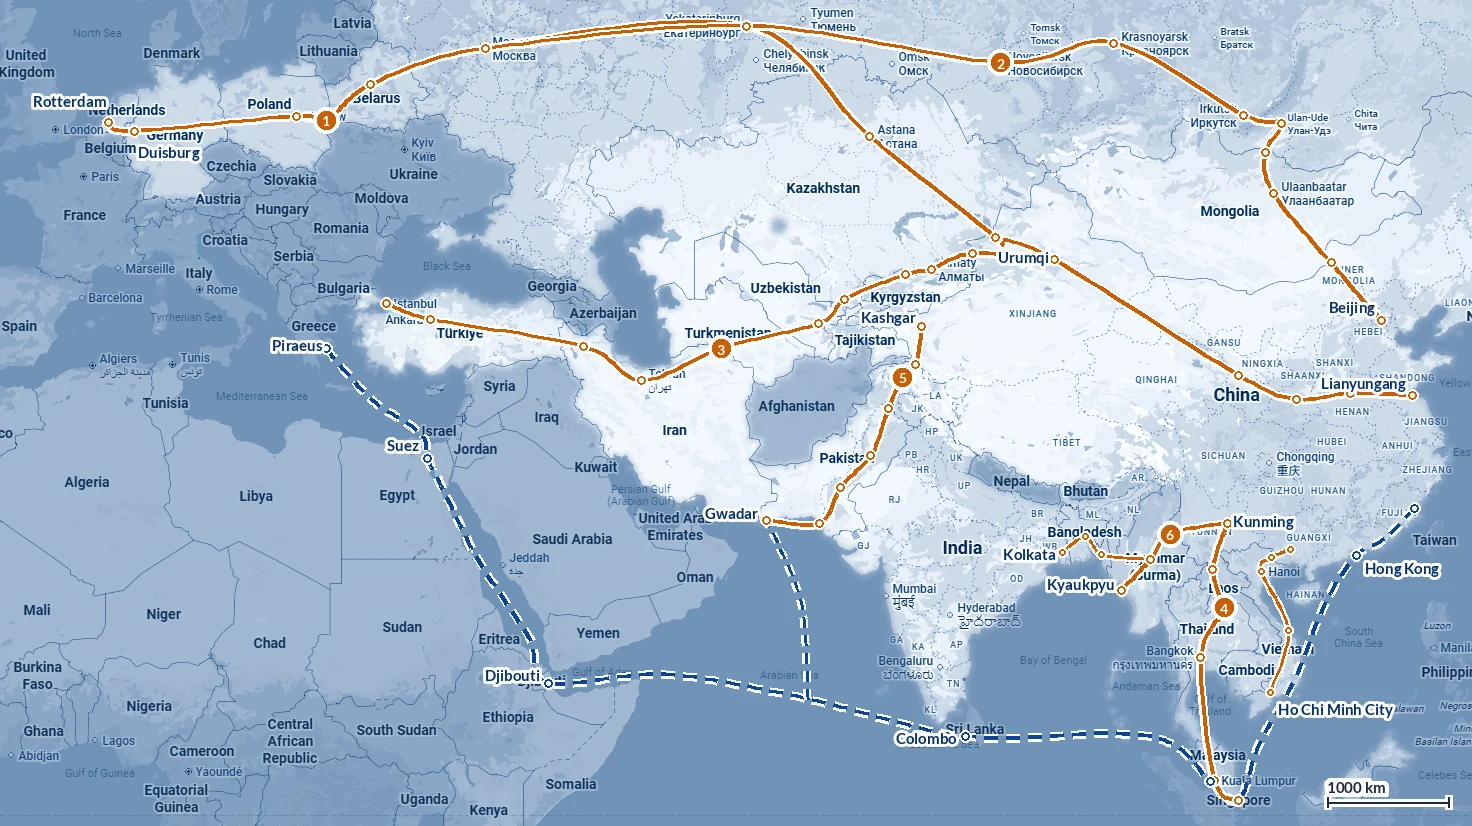
ระเบียงเศรษฐกิจขนส่งสินค้า ส่วนความตกลงกำหนดอัตราอากร
สถานีปลายทางรถไฟที่ดุยส์บวร์กมีค่าไม่มากนักสำหรับผู้ส่งสินค้าที่ยังต้องจ่ายอากรในอัตราปกติที่ปลายทางอีกด้าน
ข้อริเริ่มหนึ่งแถบหนึ่งเส้นทางมักถูกอธิบายว่าเป็นโครงสร้างพื้นฐาน — ท่าเรือ ทางรถไฟ ถนน ส่วนที่สำคัญสำหรับบริษัทยุโรปที่ขนส่งสินค้าคือชั้นทางกฎหมายที่วางซ้อนอยู่บนโครงสร้างพื้นฐานนั้น จีนมีความตกลงการค้าเสรีที่มีผลบังคับใช้ 23 ฉบับ ครอบคลุม 30 ประเทศและภูมิภาค โดยคู่ภาคีส่วนใหญ่ก็เป็นผู้ลงนามในข้อริเริ่มนี้ด้วย ในจุดที่ทั้งสองซ้อนทับกัน ระเบียงเศรษฐกิจจะกลายเป็นเส้นทางการค้า แทนที่จะเป็นเพียงโครงการก่อสร้าง: รถไฟวิ่งไปถึงชายแดน และความตกลงเป็นตัวกำหนดว่าต้องจ่ายเท่าใดเพื่อข้ามพรมแดนนั้น
กรณีกลับกันคือสิ่งที่ต้องจับตา ระเบียงเศรษฐกิจที่คับคั่งที่สุดหลายสายพาดผ่านประเทศที่ไม่มีความตกลงการค้ากับจีนเลย — ทั้งช่วงรัสเซียและเบลารุสของสะพานแผ่นดินยูเรเชีย และสาธารณรัฐในเอเชียกลางตามแนวระเบียงสายที่ 3 บนเส้นทางเหล่านั้น โครงสร้างพื้นฐานมีอยู่จริง แต่อัตราอากรไม่ขยับ
ประเทศที่มีความตกลงอยู่จริง
อาเซียน ฮ่องกง มาเก๊า เกาหลีใต้ ออสเตรเลีย นิวซีแลนด์ สิงคโปร์ ปากีสถาน ชิลี เปรู คอสตาริกา สวิตเซอร์แลนด์ ไอซ์แลนด์ จอร์เจีย มัลดีฟส์ มอริเชียส กัมพูชา นิการากัว เอกวาดอร์ เซอร์เบีย — รวมถึง RCEP ซึ่งรวมสิบห้าเศรษฐกิจไว้ภายใต้กฎว่าด้วยถิ่นกำเนิดสินค้าชุดเดียว
และประเทศที่ไม่มี
ไม่มีความตกลงกับสหภาพยุโรป ไม่มีกับรัสเซีย ไม่มีกับอินเดีย ไม่มีกับรัฐอ่าวอาหรับ และไม่มีกับสหรัฐอเมริกา ระเบียงเศรษฐกิจสายที่ 1, 2 และ 3 — ซึ่งเป็นเส้นทางบกทั้งหมดสู่ยุโรป — ไม่ผ่านเขตการค้าเสรีของจีนเลยระหว่างชายแดนจีนกับวอร์ซอ
ไอซ์แลนด์และสวิตเซอร์แลนด์คือข้อยกเว้นในยุโรป
ประเทศในยุโรปสองประเทศมีความตกลงทวิภาคีกับจีน ซึ่งทั้งสองฉบับมีผลบังคับใช้ตั้งแต่วันที่ 1 กรกฎาคม 2014 และไม่มีประเทศใดเป็นสมาชิกสหภาพยุโรป การยกระดับความตกลงกับสวิตเซอร์แลนด์ได้ข้อสรุปเมื่อวันที่ 21 สิงหาคม 2026 ในรูปบันทึกความเข้าใจ ส่วนตัวพิธีสารยังไม่ได้รับการลงนาม
RCEP คือความตกลงที่เปลี่ยนสมการ
ความตกลงนี้มีผลบังคับใช้สำหรับจีนตั้งแต่วันที่ 1 มกราคม 2022 โดยนำจีน ญี่ปุ่น เกาหลีใต้ ออสเตรเลีย นิวซีแลนด์ และสิบประเทศสมาชิกอาเซียน มาอยู่ภายใต้กฎว่าด้วยถิ่นกำเนิดสินค้าชุดเดียวกัน — ส่วนประกอบที่ผลิตในประเทศสมาชิกหนึ่งจึงถือว่ามีถิ่นกำเนิดในทุกประเทศสมาชิก สำหรับกลุ่มบริษัทยุโรปที่มีโรงงานทั้งในจีนและเวียดนาม นี่คือบทบัญญัติที่ควรนำไปวิเคราะห์แบบจำลอง
สิ่งที่บริษัทยุโรปพึ่งพาได้และพึ่งพาไม่ได้
ไม่มีความตกลงกับสหภาพยุโรป ไม่มีสนธิสัญญาด้านการลงทุนที่มีผลบังคับใช้ และระบบถิ่นกำเนิดสินค้าที่ยังคงใช้หนังสือรับรองแบบกระดาษ
บริษัทลูกในจีนของท่านสามารถใช้ประโยชน์จากความตกลงได้
วิสาหกิจที่มีการลงทุนจากต่างชาติซึ่งจัดตั้งในจีนถือเป็นวิสาหกิจจีนสำหรับวัตถุประสงค์นี้ โดยส่งออกไปยังอาเซียน เกาหลี ออสเตรเลีย หรือพื้นที่ RCEP ได้ภายใต้เงื่อนไขสิทธิพิเศษเดียวกับบริษัทในประเทศ — ซึ่งเป็นเหตุผลทางการค้าหลักในการผลิตในจีนแทนการส่งสินค้าจากยุโรป
ถิ่นกำเนิดสินค้าต้องได้รับการรับรอง ไม่ใช่เพียงการสำแดง
จีนออกหนังสือรับรองถิ่นกำเนิดสินค้าผ่านศุลกากรและ CCPIT ภายใต้ RCEP จีนสงวนสิทธิ์ที่จะเลื่อนการใช้ระบบผู้ส่งออกรับรองตนเองออกไปได้นานถึงสิบปี ดังนั้นหนังสือรับรองที่ออกโดยหน่วยงานจึงยังคงเป็นสมมติฐานในการทำงานสำหรับสินค้าที่นำเข้าสู่จีน — ไม่ว่าการบังคับใช้ RCEP ของประเทศท่านเองจะอนุญาตอย่างไรในที่อื่น
หนึ่งแบบฟอร์มต่อหนึ่งความตกลง
แต่ละความตกลงมีหนังสือรับรองและกฎเฉพาะรายสินค้าของตนเอง สินค้าที่มีคุณสมบัติภายใต้ความตกลงอาเซียน–จีนอาจไม่ผ่านภายใต้ RCEP และในทางกลับกัน ในกรณีที่มีสองเส้นทางเข้าสู่ตลาดเดียวกัน การเลือกจะทำเป็นรายการขนส่งแต่ละครั้ง ไม่ใช่เลือกครั้งเดียวสำหรับทั้งบริษัท
บัญชีเชิงลบคือสิ่งที่กำกับการเข้าสู่ตลาด
การเข้าถึงภาคธุรกิจกำหนดโดยบัญชีเชิงลบระดับประเทศ — ภาคการผลิตเปิดเสรีเต็มที่ในฉบับที่มีผลตั้งแต่วันที่ 1 พฤศจิกายน 2024 — และโดยบัญชีของเขตการค้าเสรีซึ่งสั้นกว่า สิ่งที่ไม่อยู่ในบัญชีจะเปิดให้ภายใต้เงื่อนไขเดียวกับนักลงทุนในประเทศ
โครงสร้างที่นักลงทุนต่างชาติเลือกใช้ได้
นับตั้งแต่กฎหมายการลงทุนจากต่างประเทศปี 2020 ภาคธุรกิจส่วนใหญ่เปิดให้ใช้โครงสร้างที่ต่างชาติถือหุ้นทั้งหมด ภายใต้บัญชีเชิงลบ
วิสาหกิจที่ต่างชาติถือหุ้นทั้งหมด (WFOE)
รูปแบบมาตรฐาน — ทุนต่างชาติ 100%
- ควบคุมได้เต็มที่และส่งกำไรกลับประเทศได้
- บริษัทจำกัดความรับผิดตามกฎหมายจีน
- เปิดสำหรับภาคธุรกิจส่วนใหญ่ที่ไม่อยู่ในบัญชีเชิงลบ
- ทุนจดทะเบียนปรับให้สอดคล้องกับแผนธุรกิจ
กิจการร่วมค้าจีน-ต่างชาติ (JV)
ภาคธุรกิจที่ถูกจำกัดและการเข้าถึงตลาดท้องถิ่น
- กิจการร่วมค้าแบบถือหุ้นหรือแบบร่วมมือกับพันธมิตรชาวจีน
- เป็นข้อบังคับในบางภาคธุรกิจที่อยู่ในบัญชีเชิงลบ
- ใช้เครือข่ายท้องถิ่น ใบอนุญาต และช่องทางจัดจำหน่ายร่วมกัน
- ต้องเจรจาโครงสร้างการกำกับดูแลอย่างรอบคอบ
สำนักงานผู้แทน (RO)
การตั้งหลักครั้งแรกโดยไม่ประกอบกิจกรรมทางการค้า
- เฉพาะงานประสานงาน การวิจัยตลาด และการควบคุมคุณภาพเท่านั้น
- ไม่ออกใบแจ้งหนี้ จ้างงานผ่านหน่วยงานจัดหางานที่ได้รับอนุญาต
- จัดตั้งง่าย เสียภาษีตามค่าใช้จ่ายโดยอนุมาน
- ขั้นตอนสำรวจตลาดก่อนจัดตั้ง WFOE
วิสาหกิจการค้าที่มีการลงทุนจากต่างชาติ (FICE)
การค้า การค้าส่ง การค้าปลีก และแฟรนไชส์
- WFOE รูปแบบหนึ่งที่ได้รับอนุญาตให้ประกอบการค้าและจัดจำหน่าย
- นำเข้า/ส่งออกและออกใบแจ้งหนี้เป็นสกุล RMB ได้
- เหมาะสำหรับแพลตฟอร์มจัดหาสินค้าและบริษัทลูกด้านการขาย
- มักใช้ร่วมกับบริษัทแม่ในฮ่องกง
โครงสร้างคลาสสิกสำหรับนักลงทุนยุโรปคือการผสานบริษัทโฮลดิ้งในฮ่องกงเข้ากับ WFOE หรือ FICE ในจีนแผ่นดินใหญ่ — โดยได้รับประโยชน์จาก CEPA ความตกลงเพื่อการเว้นการเก็บภาษีซ้อนระหว่างฮ่องกงกับจีน และการส่งกำไรกลับที่ง่ายขึ้น ทีมงานของเราให้การสนับสนุนทั้งสองระดับของโครงสร้าง
โครงสร้างใดเหมาะกับโครงการของท่าน?
แจ้งรายละเอียดแก่เราผ่านแบบสอบถามแบบมีคำแนะนำ ซึ่งบันทึกไว้ในเบราว์เซอร์ของท่านระหว่างกรอก แล้วรับใบเสนอราคาแบบค่าบริการคงที่ ในขั้นตอนนี้ไม่ต้องใช้เอกสารประกอบใด ๆ
แนะนำโครงการของท่านและรับใบเสนอราคาสามเหลี่ยมปากแม่น้ำ บริษัท ใบอนุญาตทำงาน และภาระภาษี
พื้นที่ที่สามเหลี่ยมปากแม่น้ำในจีนแผ่นดินใหญ่และฮ่องกงถูกออกแบบให้ทำงานเป็นตลาดเดียวกัน สิ่งที่ต้องใช้ในการจัดตั้งบริษัทที่นั่น และระยะเวลาที่แต่ละหน่วยงานมีอยู่จริง วิธีที่ผู้บริหารชาวต่างชาติได้รับสิทธิในการถูกจ้างงาน และสิ่งที่บริษัทและผู้บริหารคนนั้นต้องจ่ายแต่ละฝ่าย แต่ละหัวข้อมาพร้อมบันทึกสรุปที่ท่านสามารถดาวน์โหลดและเผยแพร่ต่อได้
เก้าเมือง พร้อมฮ่องกงและมาเก๊า
เศรษฐกิจขนาดเท่าประเทศใหญ่ในยุโรป ภายในรัศมีสองชั่วโมง
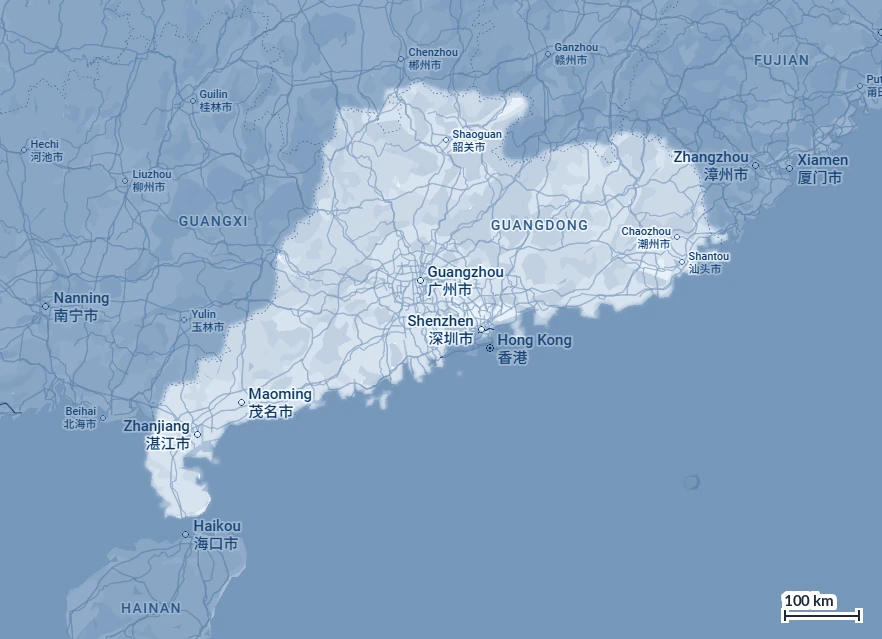
เขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าไม่ใช่เขตอำนาจทางกฎหมาย แต่เป็นเขตอำนาจทางกฎหมายสิบเอ็ดแห่งที่ทำงานเป็นตลาดเดียวกัน ได้แก่ เมืองในสามเหลี่ยมปากแม่น้ำทั้งเก้าของกวางตุ้ง รวมกับเขตบริหารพิเศษสองแห่ง — ประชากรราว 86 ล้านคน และผลผลิตทางเศรษฐกิจประมาณ USD 2 ล้านล้าน สำหรับนักลงทุนต่างชาติ ความน่าสนใจของเขตนี้มีความชัดเจน: นี่คือที่เดียวในจีนที่บริษัทดำเนินงานในจีนแผ่นดินใหญ่และบริษัทโฮลดิ้งนอกประเทศตั้งอยู่ห่างกันเพียงหนึ่งชั่วโมง และถูกสร้างขึ้นมาให้ทำงานร่วมกัน
ใครทำอะไร
เซินเจิ้นคือศูนย์กลางเทคโนโลยีขั้นสูง ทั้งอิเล็กทรอนิกส์ ฮาร์ดแวร์ และโทรคมนาคม ตงกว่านคือฐานอุตสาหกรรมที่ประกอบผลิตภัณฑ์เหล่านี้จำนวนมาก กวางโจวซึ่งเป็นเมืองหลวงของมณฑลคือนครที่ครบวงจร ทั้งบริการ เทคโนโลยีขั้นสูง และอุตสาหกรรม พร้อมด้วยการค้าและโลจิสติกส์ ฝัวซานรับบทการผลิตขั้นสูง จงซานด้านอุปกรณ์ให้แสงสว่างและฮาร์ดแวร์โลหะ ส่วนจูไห่เป็นศูนย์กลางการบินและอวกาศของสามเหลี่ยมปากแม่น้ำ ถัดออกไปเป็นวงแหวนชั้นที่สอง ได้แก่ ฮุ่ยโจว เจียงเหมิน และจ้าวชิ่ง ซึ่งยังมีที่ดินว่างอยู่
สิ่งที่ทำให้กลายเป็นตลาดเดียว
เส้นทางเชื่อมต่อถาวรสามแห่งได้เปลี่ยนภูมิศาสตร์ไปเลย มากกว่าเพียงทำให้ดีขึ้น ได้แก่ สะพานฮ่องกง–จูไห่–มาเก๊าและเส้นทางรถไฟความเร็วสูงในปี 2018 ตามด้วยเส้นทางข้ามเซินเจิ้น–จงซานในปี 2024 ซึ่งลดเวลาเดินทางจากสองชั่วโมงเหลือครึ่งชั่วโมง
เงินอุดหนุนสำหรับบุคลากรที่มีความสามารถ
ในเก้าเมืองฝั่งจีนแผ่นดินใหญ่ บุคลากรที่มีความสามารถจากต่างประเทศที่เข้าเกณฑ์จะมีภาระภาษีเงินได้บุคคลธรรมดาที่แท้จริงลดลงเหลือประมาณ 15% โดยส่วนต่างจะได้รับคืนในระดับท้องถิ่น มาตรการนี้บริหารจัดการแยกเป็นรายเมือง และเป็นสิ่งจูงใจที่มีนัยสำคัญที่สุดเมื่อตัดสินใจว่าจะให้ผู้บริหารระดับสูงประจำอยู่ที่ใด
ความหมายต่อโครงสร้างของท่าน
สามเหลี่ยมปากแม่น้ำแห่งนี้ให้ประโยชน์แก่โครงสร้างสองชั้น ได้แก่ บริษัทฮ่องกงที่ถือหุ้น จัดหาเงินทุน และทำสัญญาในระดับระหว่างประเทศ กับบริษัทในจีนแผ่นดินใหญ่ที่ผลิต จ้างงาน และออกใบแจ้งหนี้ภายในประเทศ ภายใต้ข้อตกลงเว้นการเก็บภาษีซ้อน ภาษีหัก ณ ที่จ่ายจากเงินปันผลลดลงเหลือ 5% สำหรับการถือหุ้นอย่างน้อย 25%
วิสาหกิจที่ต่างชาติถือหุ้นทั้งหมด ทีละขั้นตอน
สามวันทำการสำหรับใบอนุญาต และอีกสี่ขั้นตอนที่ไม่มีกฎหมายใดกำหนดระยะเวลาไว้เลย
WFOE คือบริษัทจำกัดความรับผิดของจีนที่ถือหุ้นทั้งหมดจากต่างประเทศ นับตั้งแต่วันที่ 1 มกราคม 2025 WFOE อยู่ภายใต้กฎหมายบริษัททั่วไป ไม่มีกฎหมายการลงทุนต่างชาติแยกต่างหาก ไม่ต้องได้รับอนุมัติจากกระทรวง และไม่ต้องตรวจสอบทุน สิ่งที่เหลืออยู่คือการจดทะเบียนที่รวดเร็วอย่างแท้จริง แต่สิ่งที่อยู่รอบการจดทะเบียนนั้นไม่ได้รวดเร็ว และนั่นคือส่วนที่ควรทำความเข้าใจก่อนผูกมัดกับวันใดวันหนึ่ง
สิ่งที่กฎหมายกำหนดระยะเวลาไว้จริง
ใบอนุญาตประกอบธุรกิจ: สามวันทำการ ขยายได้อีกสามวัน การจดทะเบียนภาษี: สามสิบวัน ประกันสังคม: สิบวันทำการ นี่คือกรอบเวลาที่หน่วยงานต้องปฏิบัติตามเมื่อรับเอกสารที่ครบถ้วนแล้ว และการรับเอกสาร ไม่ใช่การยื่นเอกสาร คือจุดเริ่มต้นของการนับเวลา
สิ่งที่กฎหมายไม่ได้กำหนดระยะเวลาไว้เลย
การยื่นแจ้งชื่อ ตราประทับ บัญชีธนาคาร และการจดทะเบียนเงินตราต่างประเทศ สี่ขั้นตอนนี้ไม่มีกำหนดเวลาไว้ที่ใดเลย และธนาคารเป็นผู้ตัดสินใจแต่เพียงผู้เดียว ระยะเวลาที่สังเกตได้ตามจริงสำหรับการเปิดบัญชีคือสองถึงห้าสัปดาห์ และธนาคารอาจปฏิเสธก็ได้
จุดที่เอกสารจากต่างประเทศล้มเหลว
ไม่ใช่ในจีน แต่เป็นในยุโรป หนังสือรับรองการจดทะเบียนจัดตั้งบริษัท มติ การรับรองเอกสารแบบอะพอสทิล และคำแปลที่รับรองโดยผู้แปลที่สาบานตน ไม่มีกำหนดเวลาใด ๆ เลย และเอกสารที่ไม่ครบถ้วนจะไม่ถูกพักไว้ แต่จะถูกส่งคืน ซึ่ง ณ จุดนั้นกรอบเวลาทั้งหมดจะเริ่มนับใหม่จากศูนย์
ขอบเขตธุรกิจ
ขอบเขตธุรกิจซึ่งกำหนดจากบัญชีรายการทางการ จะจำกัดสิ่งที่บริษัทสามารถดำเนินการได้โดยชอบด้วยกฎหมาย ต่างจากฮ่องกงที่คำอธิบายเป็นเพียงข้อบ่งชี้ ควรร่างให้กว้างตั้งแต่ต้น เพราะการแก้ไขในภายหลังต้องยื่นเรื่องใหม่
หนังสือแจ้งการอนุญาตทำงาน วีซ่า Z และใบอนุญาตพำนัก
เอกสารสี่ฉบับ ครึ่งหนึ่งได้รับก่อนเดินทาง อีกครึ่งหนึ่งภายในสามสิบวันหลังเดินทางถึง
จีนไม่ได้ออก “วีซ่าทำงาน” เพียงฉบับเดียว ชาวต่างชาติที่ได้รับค่าจ้างจากนิติบุคคลจีนต้องผ่านเอกสารสี่ฉบับตามลำดับที่กำหนดไว้ ได้แก่ นายจ้างขอหนังสือแจ้งการอนุญาต ผู้สมัครนำหนังสือนั้นไปขอวีซ่า Z ในต่างประเทศ และบัตรใบอนุญาตทำงานกับใบอนุญาตพำนักจะดำเนินการให้แล้วเสร็จหลังเดินทางถึง สิ่งที่ผิดพลาดมักไม่ใช่การยื่นคำขอ แต่เป็นการรับรองปริญญาบัตรและหนังสือรับรองประวัติอาชญากรรมที่เริ่มดำเนินการช้าเกินไป
สามประเภท ซึ่งมีเพียงประเภทเดียวที่สำคัญ
A สำหรับบุคลากรระดับสูง B สำหรับบุคลากรวิชาชีพ ซึ่งเป็นประเภททั่วไปสำหรับผู้จัดการหรือวิศวกร และ C ซึ่งมีโควตาจำกัดและยากที่สุด ระดับจะพิจารณาจากหลักฐาน ไม่ใช่จากตำแหน่งงาน
เส้นทางตามเกณฑ์เงินเดือนกลับมาแล้ว
ตั้งแต่ต้นปี 2026 เส้นทางตามเกณฑ์เงินเดือนสำหรับประเภท A และ B ถูกบังคับใช้อย่างเคร่งครัดในปักกิ่งและเซี่ยงไฮ้ คือหกเท่าของค่าจ้างเฉลี่ยรายเดือนของสังคมในท้องถิ่นสำหรับประเภท A และสี่เท่าสำหรับประเภท B ตัวคูณเป็นเกณฑ์ระดับประเทศ ส่วนตัวเลขค่าจ้างกำหนดโดยแต่ละเมืองและเปลี่ยนแปลงทุกปี
สิ่งที่เข้มงวดขึ้นในปีนี้
ลำดับเวลาที่ต่อเนื่องโดยไม่มีช่วงว่างที่อธิบายไม่ได้ ชื่อเป็นอักษรละตินที่ตรงกับหนังสือเดินทางทุกประการ ใช้ไฟล์ PDF เท่านั้น และใบอนุญาตที่ยังรอการต่ออายุอยู่ในวันหมดอายุจะสิ้นสุดลงโดยอัตโนมัติ ควรยื่นต่ออายุแต่เนิ่น ๆ
บทบาทของเรา
ในกรณีที่คุณวุฒิหรือประสบการณ์มาจากบริษัทในฮ่องกง เราจัดทำและรับรองหลักฐานผ่านช่องทางเจ้าหน้าที่รับรองเอกสารที่ได้รับการแต่งตั้งจากจีน ซึ่งเป็นช่องทางที่ถูกต้องสำหรับจีนแผ่นดินใหญ่ และไม่ใช่การรับรองเอกสารแบบอะพอสทิล
สิ่งที่บริษัทจ่าย และสิ่งที่ชาวต่างชาติจ่าย
อัตราภาษีนิติบุคคลอัตราเดียว ไม่มีภาษีระดับมณฑล และสิทธิประโยชน์ทางภาษีส่วนบุคคลสามรายการที่หมดอายุในวันเดียวกัน
ภาษีอากรของจีนเข้าใจได้ง่ายเมื่อแยกสองส่วนออกจากกัน ฝั่งนิติบุคคลนั้นเรียบง่ายแต่สูง คือ 25% เป็นภาษีระดับประเทศและครอบคลุมทั้งหมด โดยไม่มีภาษีระดับมณฑลจากกำไร ฝั่งบุคคลธรรมดานั้นซับซ้อน และสำหรับผู้บริหารชาวต่างชาติถือว่าเบาผิดปกติ แต่เป็นเพราะสิทธิประโยชน์ที่มีวันหมดอายุเท่านั้น ไม่มีสิ่งใดในเรื่องนี้สำคัญไปกว่าวันดังกล่าว
เกณฑ์วิสาหกิจกำไรน้อยคือหน้าผา
ที่กำไรสุทธิทางภาษี RMB 3,000,000 ภาษีคือ RMB 150,000 แต่ที่ RMB 3,000,001 ภาษีคือ RMB 750,000 เพราะกำไรทั้งหมดจะกลับไปเสียภาษีในอัตรา 25% โดยไม่มีการลดหลั่น คู่มือภาษาอังกฤษยังคงอ้างอัตราที่แท้จริง 2.5% สำหรับกำไรล้านแรก แต่อัตรานั้นหมดอายุไปแล้วเมื่อสิ้นปี 2022
การนำกำไรออก
ตามกฎหมายภายในประเทศ ภาษีหัก ณ ที่จ่ายคือ 10% ข้อตกลงระหว่างจีนแผ่นดินใหญ่กับฮ่องกงลดอัตราสำหรับเงินปันผลเหลือ 5% สำหรับผู้รับประโยชน์ที่แท้จริงที่ถือหุ้นโดยตรงอย่างน้อย 25% ซึ่งเป็นคุณสมบัติที่มีค่าที่สุดเพียงประการเดียวของโครงสร้างการถือหุ้นผ่านฮ่องกง และไม่ได้เกิดขึ้นโดยอัตโนมัติ
สถานที่ประจำการของผู้บริหารเปลี่ยนภาระภาษี
แพ็กเกจค่าตอบแทน RMB 720,000 เดียวกัน มีภาระภาษีที่แท้จริง 18.40% ในเซี่ยงไฮ้เมื่อใช้การหักลดหย่อนตามรายการ และ 8.50% ในเมืองของเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าภายใต้ระบบค่าเบี้ยเลี้ยง เขตอ่าวดังกล่าวยังช่วยรองรับผลกระทบได้ราวครึ่งหนึ่งหากค่าเบี้ยเลี้ยงสิ้นสุดลง
กฎหกปี และวิธีเริ่มนับใหม่
เงินได้จากแหล่งต่างประเทศที่จ่ายโดยผู้จ่ายในต่างประเทศ จะถูกนำมาคำนวณภาษีหลังจากมีถิ่นที่อยู่ติดต่อกันหกปีเท่านั้น และการอยู่นอกประเทศเพียงครั้งเดียวเกินสามสิบวันติดต่อกันจะทำให้การนับเริ่มใหม่จากศูนย์ วิธีนี้ไม่มีค่าใช้จ่าย แต่เป็นสิ่งที่ถูกลืมบ่อยที่สุด
บันทึกสรุปเกี่ยวกับจีนแผ่นดินใหญ่
บันทึกสรุปทุกฉบับระบุวันที่ และเขียนขึ้นตามบทบัญญัติที่มีผลบังคับใช้ อ่านออนไลน์ หรือดาวน์โหลดเป็น PDF ได้จากหน้าของบันทึกแต่ละฉบับ
- การจัดตั้งบริษัทใหม่ในจีนแผ่นดินใหญ่บันทึกสรุปฉบับที่ 1 · 29/08/2026 · วิธีจัดตั้งวิสาหกิจที่ต่างชาติถือหุ้นทั้งหมด (WFOE) ในจีนแผ่นดินใหญ่ ทั้งข้อกำหนด เอกสาร ขั้นตอนการจดทะเบียน กรอบเวลา และการยื่นเอกสารในปีแรก
- การทำงานในจีนบันทึกสรุปฉบับที่ 4 · 28/08/2026 · การทำงานในจีนแผ่นดินใหญ่ในฐานะชาวต่างชาติ ทั้งหนังสือแจ้งการอนุญาตทำงาน วีซ่า Z บัตรใบอนุญาตทำงาน และใบอนุญาตพำนัก ประเภท A ถึง C และกรอบเวลา
- ภาษีอากรในจีนแผ่นดินใหญ่บันทึกสรุปฉบับที่ 7 · 29/08/2026 · ภาษีอากรในจีนแผ่นดินใหญ่ ทั้งภาษีเงินได้นิติบุคคล 25% VAT ภาษีหัก ณ ที่จ่ายจากเงินปันผล และสิทธิประโยชน์ทางภาษีสำหรับชาวต่างชาติที่สิ้นสุดในวันที่ 31 ธันวาคม 2027
- สามเหลี่ยมปากแม่น้ำจูเจียงและเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าบันทึกสรุปฉบับที่ 10 · 29/08/2026 · สามเหลี่ยมปากแม่น้ำจูเจียงและเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าสำหรับนักลงทุนต่างชาติ ทั้งเก้าเมืองในมณฑลกวางตุ้ง ฮ่องกงและมาเก๊า และทำเลที่เหมาะสำหรับโรงงานหรือสำนักงาน
- ความตกลงทางการค้าของจีนบันทึกสรุปฉบับที่ 16 · 31/08/2026 · ความตกลงการค้าเสรีของจีน RCEP และระเบียงเศรษฐกิจหนึ่งแถบหนึ่งเส้นทาง สิ่งที่เปลี่ยนแปลงด้านอากรศุลกากรและถิ่นกำเนิดสินค้า และสิ่งที่บริษัทสามารถพึ่งพาได้
- สำนักงานผู้แทนในจีนแผ่นดินใหญ่บันทึกสรุปฉบับที่ 18 · 09/09/2026 · การเปิดสำนักงานผู้แทนในจีนแผ่นดินใหญ่ ทั้งสิ่งที่ทำได้และทำไม่ได้ ผู้ที่มีสิทธิ์เปิด เอกสาร กรอบเวลา และเหตุผลที่ภาระภาษีไม่เป็นศูนย์
- การตรวจสอบใบอนุญาตประกอบธุรกิจของจีนบันทึกสรุปฉบับที่ 21 · 14/09/2026 · วิธีตรวจสอบใบอนุญาตประกอบธุรกิจของจีน (营业执照) ทั้งข้อมูลที่บันทึกไว้ วิธีตรวจสอบกับทะเบียนแห่งชาติ รหัสเครดิต และสัญญาณเตือน
- การลงทุนในต่างประเทศจากจีนแผ่นดินใหญ่บันทึกสรุปฉบับที่ 24 · 21/09/2026 · การลงทุนในต่างประเทศจากจีนแผ่นดินใหญ่ภายใต้คำสั่งคณะมนตรีแห่งรัฐฉบับที่ 837 ทั้งการยื่นต่อ NDRC และ MOFCOM ฮ่องกง การตรวจสอบด้านความมั่นคง เทคโนโลยี และค่าปรับ
- ทุนจดทะเบียนในจีนแผ่นดินใหญ่บันทึกสรุปฉบับที่ 26 · 09/10/2026 · ทุนจดทะเบียนในจีนแผ่นดินใหญ่ ทั้งกฎการชำระทุนภายในห้าปี กำหนดเส้นตาย 30 มิถุนายน 2027 ทุนที่ผิดปกติ ความรับผิดของผู้ถือหุ้น และสิ่งที่ควรตรวจสอบ
- การย้าย WFOE ไปยังเมืองหรือมณฑลอื่นบันทึกสรุปฉบับที่ 29 · 09/10/2026 · การย้ายที่อยู่จดทะเบียนของ WFOE ไปยังเมืองหรือมณฑลอื่นในจีนแผ่นดินใหญ่ ทั้งการยื่นคำขอครั้งเดียว การโอนย้ายทางภาษี พนักงาน และสิ่งที่ตามมา