

การจดทะเบียนบริษัทในเวียดนาม
ศูนย์กลางที่กำลังผงาดของเอเชียตะวันออกเฉียงใต้ — ตลาดที่เติบโตอย่างคึกคักและเปิดกว้างต่อนักลงทุนต่างชาติมากขึ้นเรื่อย ๆ
พร้อมเริ่มต้นธุรกิจในเวียดนามแล้วหรือยัง?
ทีมงานของเราสนับสนุนท่านในทุกขั้นตอน — การศึกษาความเป็นไปได้ การวางโครงสร้าง การจัดตั้งบริษัท และการปฏิบัติตามข้อกำหนดในท้องถิ่น
แนะนำโครงการของท่านและรับใบเสนอราคา ติดต่อเราข่าวล่าสุด — เวียดนาม
วีซ่าในเวียดนามมีประเภทใดบ้าง?
วีซ่าธุรกิจ ใบอนุญาตทำงาน และบัตรพำนัก: ช่องทางที่ผู้ก่อตั้งและพนักงานชาวต่างชาติสามารถใช้ได้
เวียดนาม ตลาดเชิงยุทธศาสตร์นับตั้งแต่มีความตกลงการค้าเสรีกับสหภาพยุโรป
EVFTA ทยอยยกเลิกภาษีศุลกากรระหว่างสหภาพยุโรปกับเวียดนาม และเสริมความคุ้มครองแก่นักลงทุน
ขั้นตอนและระยะเวลาในการจัดตั้งบริษัทในเวียดนาม
IRC, ERC, บัญชีธนาคาร และการปฏิบัติตามกฎระเบียบ: โดยทั่วไปบริษัทจะพร้อมดำเนินงานภายใน 5 ถึง 7 สัปดาห์
ตลาดที่เติบโตอย่างคึกคักสำหรับนักลงทุนต่างชาติ
เวียดนามได้กลายเป็นหนึ่งในจุดหมายที่น่าสนใจที่สุดในเอเชียตะวันออกเฉียงใต้สำหรับผู้ประกอบการระหว่างประเทศ การเติบโตทางเศรษฐกิจอย่างต่อเนื่อง — เฉลี่ยราว 6% ตลอดทศวรรษที่ผ่านมา — แรงงานที่อายุน้อยและมีทักษะ ตลอดจนกรอบกฎระเบียบที่เอื้ออำนวยมากขึ้นเรื่อย ๆ ทำให้เวียดนามเป็นทางเลือกที่น่าเชื่อถือแทนจีนสำหรับการผลิต การบริการ และการค้า
ประเทศนี้ทำความตกลงทวิภาคีและระดับภูมิภาคเพิ่มขึ้นอย่างต่อเนื่อง (RCEP, EVFTA, อาเซียน) และยังคงปรับขั้นตอนสำหรับวิสาหกิจที่มีการลงทุนจากต่างชาติให้ง่ายขึ้น สิทธิประโยชน์ทางภาษีใช้กับบางพื้นที่ — เขตแปรรูปเพื่อการส่งออก เขตเทคโนโลยีขั้นสูง และภาคธุรกิจที่ได้รับการส่งเสริม
นับตั้งแต่กฎหมายการลงทุนปี 2020 สามารถจัดตั้งบริษัทด้วยทุนต่างชาติ 100% ได้ในภาคธุรกิจส่วนใหญ่ โดยไม่ต้องมีหุ้นส่วนท้องถิ่น กิจกรรมบางประเภทที่อยู่ภายใต้การกำกับดูแลยังคงต้องมีหุ้นส่วนชาวเวียดนามหรือได้รับอนุมัติเป็นพิเศษ — การศึกษาความเป็นไปได้ของเราจะระบุข้อจำกัดเหล่านี้ก่อนที่ท่านจะตัดสินใจผูกพัน
ความตกลงการค้าที่มีผลบังคับใช้สิบเจ็ดฉบับ
เวียดนามเป็นเศรษฐกิจที่มีเครือข่ายความตกลงหนาแน่นที่สุดในเอเชียตะวันออกเฉียงใต้ สำหรับบริษัทยุโรป สิ่งนี้เปลี่ยนสองเรื่องพร้อมกัน: สิ่งที่บริษัทลูกในเวียดนามสามารถขายไปต่างประเทศได้โดยไม่เสียภาษีศุลกากร และต้นทุนในการส่งสินค้าจากประเทศแม่ไปยังบริษัทลูกนั้น
ทวิภาคี
เจรจาระหว่างประเทศต่อประเทศ
- สหภาพยุโรป — EVFTA มีผลบังคับใช้ 1 สิงหาคม 2020
- สหราชอาณาจักร — UKVFTA มีผลบังคับใช้ 1 พฤษภาคม 2021
- ญี่ปุ่น — VJEPA ปี 2009
- เกาหลีใต้ — VKFTA ปี 2015
- ชิลี — VCFTA ปี 2014
- สหภาพเศรษฐกิจยูเรเชีย — รัสเซีย เบลารุส คาซัคสถาน อาร์เมเนีย คีร์กีซสถาน ปี 2016
- อิสราเอล — VIFTA มีผลบังคับใช้ 17 พฤศจิกายน 2024
- สหรัฐอาหรับเอมิเรตส์ — CEPA มีผลบังคับใช้ 3 กุมภาพันธ์ 2026
ผ่านอาเซียน
สิทธิการเข้าถึงตลาดแบบพิเศษที่เวียดนามได้รับในฐานะสมาชิก
- จีน — ACFTA ทั้งนี้พิธีสารยกระดับ 3.0 ได้ลงนามเมื่อวันที่ 28 ตุลาคม 2025 และยังไม่มีผลบังคับใช้
- อินเดีย — AIFTA ทั้งนี้หมวดว่าด้วยสินค้าอยู่ระหว่างการทบทวน
- ญี่ปุ่น — AJCEP ควบคู่กับความตกลงทวิภาคี
- เกาหลีใต้ — AKFTA
- ออสเตรเลียและนิวซีแลนด์ — AANZFTA ซึ่งได้รับการยกระดับสำหรับเวียดนามเมื่อวันที่ 22 สิงหาคม 2025
- ฮ่องกง — AHKFTA และความตกลงด้านการลงทุน ซึ่งทั้งสองฉบับมีผลบังคับใช้ตั้งแต่วันที่ 12 กุมภาพันธ์ 2021
- และตลาดภายในอาเซียนเอง ภายใต้ ATIGA
สองกลุ่มความตกลงขนาดใหญ่
เวทีที่เวียดนามอยู่ร่วมกับคู่ค้านับสิบประเทศพร้อมกัน
- CPTPP มีผลบังคับใช้สำหรับเวียดนามตั้งแต่วันที่ 14 มกราคม 2019 — ภาคีสิบสองประเทศ ได้แก่ ออสเตรเลีย บรูไน แคนาดา ชิลี ญี่ปุ่น มาเลเซีย เม็กซิโก นิวซีแลนด์ เปรู สิงคโปร์ สหราชอาณาจักร (ตั้งแต่วันที่ 15 ธันวาคม 2024) และเวียดนาม
- RCEP มีผลบังคับใช้สำหรับเวียดนามตั้งแต่วันที่ 1 มกราคม 2022 — ประกอบด้วยสิบประเทศสมาชิกอาเซียน ร่วมกับจีน ญี่ปุ่น เกาหลีใต้ ออสเตรเลีย และนิวซีแลนด์ เป็นความตกลงการค้าที่ใหญ่ที่สุดในโลกเมื่อวัดตามจำนวนประชากร
- การเจรจากับรัฐสมาชิก EFTA — สวิตเซอร์แลนด์ นอร์เวย์ ไอซ์แลนด์ ลิกเตนสไตน์ — ได้ข้อสรุปเมื่อวันที่ 2 กรกฎาคม 2026 ความตกลงยังไม่ได้ลงนาม
EVFTA: ภาระที่ผู้ส่งออกยุโรปต้องจ่ายจริงในปี 2026
ผ่านไปหกปีจากกำหนดการสิบปี — การลดภาษีส่วนใหญ่เกิดขึ้นแล้ว และขั้นที่ใหญ่ที่สุดที่เหลืออยู่จะตรงกับวันที่ 1 มกราคม 2027
ความตกลงการค้าเสรีสหภาพยุโรป–เวียดนามมีผลบังคับใช้ตั้งแต่วันที่ 1 สิงหาคม 2020 ในวันนั้นเวียดนามยกเลิกภาษีศุลกากรสำหรับ 48.5% ของรายการพิกัด — คิดเป็น 64.5% ของมูลค่าสินค้าที่ซื้อจากยุโรป — และกำลังทยอยยกเลิกส่วนที่เหลือ: 91.8% ของรายการปลอดภาษีตั้งแต่วันที่ 1 มกราคม 2027 และ 98.3% ตั้งแต่วันที่ 1 มกราคม 2030 ในทิศทางกลับกัน สหภาพยุโรปไปได้ไกลและเร็วกว่า: 85.6% ของรายการปลอดภาษีตั้งแต่วันแรก และ 99.2% ตั้งแต่วันที่ 1 มกราคม 2027
ภาษีศุลกากรไม่ได้ลดลงในวันครบรอบของความตกลง แต่ลดลงในวันที่ 1 มกราคม ของทุกปี เป็นขั้นรายปีที่เท่ากันตามที่กำหนดไว้ในภาคผนวก 2-A ดังนั้น สินค้าที่ชะลอไว้สามสัปดาห์ในเดือนธันวาคมจะผ่านพิธีการศุลกากรด้วยอัตราของปีถัดไป
| สินค้า | พิกัด HS | อัตราภาษีปกติ | ภายใต้ EVFTA ในปี 2026 | ปลอดภาษีตั้งแต่ |
|---|---|---|---|---|
| มอเตอร์ไฟฟ้า 1–37.5 kW | 8501.52 | 10% | 0% | ปลอดภาษีแล้ว |
| เครื่องปรับอากาศ | 8415.10 | 20% | 0% | ปลอดภาษีแล้ว |
| เนื้อโคแช่แข็งแบบไม่มีกระดูก | 0202.30 | 14% | 0% | ปลอดภาษีแล้ว — ตั้งแต่ 1 ม.ค. 2023 |
| นมผงแบบเทกอง | 0402.21 | 2% | 0% | ปลอดภาษีแล้ว — ตั้งแต่ 1 ม.ค. 2025 |
| ชิ้นส่วนยานยนต์ | 8708.99 | 15% | 1.8% | 1 มกราคม 2027 |
| เนื้อสุกรแช่แข็ง | 0203.29 | 10% | 1.8% | 1 มกราคม 2027 |
| น้ำหอมและโอเดอทอยเล็ต | 3303.00 | 18% | 2.2% | 1 มกราคม 2027 |
| สุรา — วอดก้า บรั่นดี | 2208 | 45% | 6.0% | 1 มกราคม 2027 |
| ไวน์ แอลกอฮอล์เกิน 23% โดยปริมาตร บรรจุขวด | 2204.21 | 50% | 6.2% | 1 มกราคม 2027 |
| รถจักรยานยนต์ขนาดเกิน 800 cm³ | 8711.50 | 40% | 6.8% | 1 มกราคม 2027 |
| ชิ้นส่วนไก่แช่แข็ง | 0207.14 | 20% | 7.2% | 1 มกราคม 2030 |
| รถยนต์ขนาดเกิน 3,000 cm³ | 8703.24 | 45% | 20.4% | 1 มกราคม 2029 |
| รถยนต์สเตชันแวกอนและรถสปอร์ต | 8703.80 | 70% | 28.3% | 1 มกราคม 2030 |
อัตราข้างต้นอ่านทีละรายการจากตารางภาษีของเวียดนามที่ใช้บังคับในปี 2026 (กฤษฎีกาที่ 116/2022/ND-CP และฐานข้อมูลพิกัดอัตราศุลกากรที่เผยแพร่ตารางดังกล่าว) ภาษีศุลกากรกำหนดตามรหัสแปดหลัก ไม่ใช่ตามกลุ่มสินค้า: รายการข้างต้นเป็นเพียงตัวอย่าง และสินค้าของท่านต้องได้รับการตรวจสอบเทียบกับรหัสของตนเองก่อนกำหนดราคาใด ๆ
สิทธิพิเศษไม่ได้มาโดยอัตโนมัติ
ต้องยื่นขอใช้สิทธิพร้อมหลักฐานแสดงถิ่นกำเนิดสินค้า และจะถูกปฏิเสธหากไม่มีหลักฐาน ผู้ส่งออกยุโรปที่ลงทะเบียนในระบบ REX รับรองตนเองด้วยข้อความบนใบกำกับสินค้า สำหรับการส่งสินค้าที่มีมูลค่าต่ำกว่า 6,000 ยูโรต่อครั้ง ผู้ส่งออกรายใดก็ทำได้โดยไม่ต้องลงทะเบียน ผู้ส่งออกเวียดนามยังคงใช้หนังสือรับรอง EUR.1 แบบกระดาษเมื่อเกินเกณฑ์ดังกล่าว
ใช้สิทธิ ณ ด่านพรมแดน ไม่ใช่ภายหลัง
สหภาพยุโรปยอมรับการขอใช้สิทธิย้อนหลังหลังผ่านพิธีการศุลกากร แต่เวียดนามไม่ยอมรับ: ต้องแสดงหลักฐานในขณะนำเข้า โดยมีระยะผ่อนผันสั้น ๆ หากยังไม่มีหลักฐานอยู่ในมือ หลักฐานแสดงถิ่นกำเนิดสินค้ามีอายุสิบสองเดือน
ถิ่นกำเนิดสินค้าคือเกณฑ์ด้านการผลิต
การบรรจุหีบห่อใหม่ การติดฉลาก และการประกอบอย่างง่ายไม่ก่อให้เกิดถิ่นกำเนิดใด ๆ เครื่องนุ่งห่มคือกับดักคลาสสิก: ตัวผ้าเองต้องมีถิ่นกำเนิดตามความตกลง ไม่ใช่เพียงนำมาตัดเย็บในเวียดนาม — แม้ว่าผ้าจากเกาหลีใต้จะถือว่ามีถิ่นกำเนิดตามความตกลงมาตั้งแต่เดือนธันวาคม 2020
ภาษีเป็นศูนย์ไม่ได้หมายถึงการเข้าตลาดอย่างเสรี
ปัจจุบันมีระบบของยุโรปสองระบบที่ใช้กับสินค้าเวียดนามไม่ว่าอัตราภาษีศุลกากรจะเป็นเท่าใด: มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน ซึ่งเข้าสู่ระยะบังคับใช้จริงตั้งแต่วันที่ 1 มกราคม 2026 และกฎระเบียบว่าด้วยการตัดไม้ทำลายป่า ซึ่งมีผลต่อผู้นำเข้ารายใหญ่ที่นำเข้ากาแฟ ยางพารา ไม้ และผลิตภัณฑ์ที่ได้จากสิ่งเหล่านี้ตั้งแต่วันที่ 30 ธันวาคม 2026
โครงสร้างที่นักลงทุนต่างชาติเลือกใช้ได้
กฎหมายการลงทุนปี 2020 เปิดให้ภาคธุรกิจส่วนใหญ่ใช้โครงสร้างที่ต่างชาติถือหุ้นทั้งหมดได้ รูปแบบที่เหมาะสมขึ้นอยู่กับกิจกรรม ภาคธุรกิจ และขนาดการลงทุนของท่าน
บริษัทจำกัดความรับผิด (LLC)
รูปแบบที่พบมากที่สุด — สามารถมีทุนต่างชาติ 100%
- สมาชิกรายเดียวหรือหลายราย (2–50 ราย)
- ความรับผิดจำกัดไม่เกินจำนวนทุนที่ลง
- ต้องมีหนังสือรับรองการจดทะเบียนการลงทุน (IRC) และหนังสือรับรองการจดทะเบียนวิสาหกิจ (ERC)
- เหมาะสำหรับการผลิต การบริการ และการค้า
บริษัทร่วมหุ้น (JSC)
โครงการขนาดใหญ่และการระดมทุนในอนาคต
- ผู้ถือหุ้นอย่างน้อยสามราย หุ้นโอนได้อย่างอิสระ
- สามารถจดทะเบียนในตลาดหลักทรัพย์ของเวียดนามได้
- ภาระด้านธรรมาภิบาลมากกว่า (คณะกรรมการบริษัท กฎเกณฑ์ด้านการกำกับตรวจสอบ)
- เหมาะสำหรับกิจการที่มีนักลงทุนหลายราย
สำนักงานผู้แทน
การมีตัวตนในตลาดโดยไม่ประกอบกิจกรรมเชิงพาณิชย์
- เปิดได้รวดเร็วและมีค่าใช้จ่ายต่ำ
- การวิจัยตลาด การประสานงาน และการส่งเสริมการขายเท่านั้น
- ไม่สามารถออกใบแจ้งหนี้หรือประกอบกิจกรรมที่ก่อให้เกิดรายได้
- ก้าวแรกก่อนการจัดตั้งบริษัทอย่างเต็มรูปแบบ
สาขา / สัญญาความร่วมมือทางธุรกิจ
โครงการเฉพาะที่อยู่ภายใต้การกำกับดูแล
- สาขา: ส่วนขยายโดยตรงของบริษัทแม่ในต่างประเทศ (จำกัดเฉพาะบางภาคธุรกิจ)
- BCC: ความร่วมมือตามสัญญากับหุ้นส่วนชาวเวียดนาม โดยไม่จัดตั้งนิติบุคคลใหม่
- ใช้สำหรับการศึกษา สื่อ และกิจกรรมอื่นที่มีข้อจำกัด
- ต้องได้รับอนุมัติจากหน่วยงานราชการเป็นรายกรณี
บางภาคธุรกิจ (การศึกษา สื่อสิ่งพิมพ์ วิชาชีพบางประเภทที่มีการกำกับดูแล) ยังคงต้องมีหุ้นส่วนชาวเวียดนามหรือได้รับอนุมัติเป็นพิเศษจากหน่วยงานท้องถิ่น ทีมงานของเราในพื้นที่ประเทศเวียดนามประสานงานกับโนตารี ทนายความ และหน่วยงานราชการ และอยู่เคียงข้างท่านตั้งแต่ IRC/ERC ไปจนถึงบัญชีธนาคาร การจดทะเบียนภาษี และการสรรหาบุคลากร
โครงสร้างใดเหมาะกับโครงการของท่าน?
แจ้งรายละเอียดแก่เราผ่านแบบสอบถามแบบมีคำแนะนำ ซึ่งบันทึกไว้ในเบราว์เซอร์ของท่านระหว่างกรอก แล้วรับใบเสนอราคาแบบค่าบริการคงที่ ในขั้นตอนนี้ไม่ต้องใช้เอกสารประกอบใด ๆ
แนะนำโครงการของท่านและรับใบเสนอราคาสี่คำถามที่เราได้รับทุกสัปดาห์
อุตสาหกรรมตั้งอยู่ที่ใดจริง ๆ การจัดตั้งบริษัทภายใต้กรอบกฎหมายที่ถูกวางใหม่ระหว่างปี 2025 ถึง 2026 ต้องใช้อะไรบ้าง ผู้บริหารชาวต่างชาติจะได้รับสิทธิทำงานที่นั่นได้อย่างไร และประมวลกฎหมายภาษีที่ถูกเขียนใหม่ภายในสิบห้าเดือนเรียกเก็บอะไรบ้างในปัจจุบัน แต่ละหัวข้อมาพร้อมบันทึกสรุปที่ท่านสามารถดาวน์โหลดและเผยแพร่ต่อได้
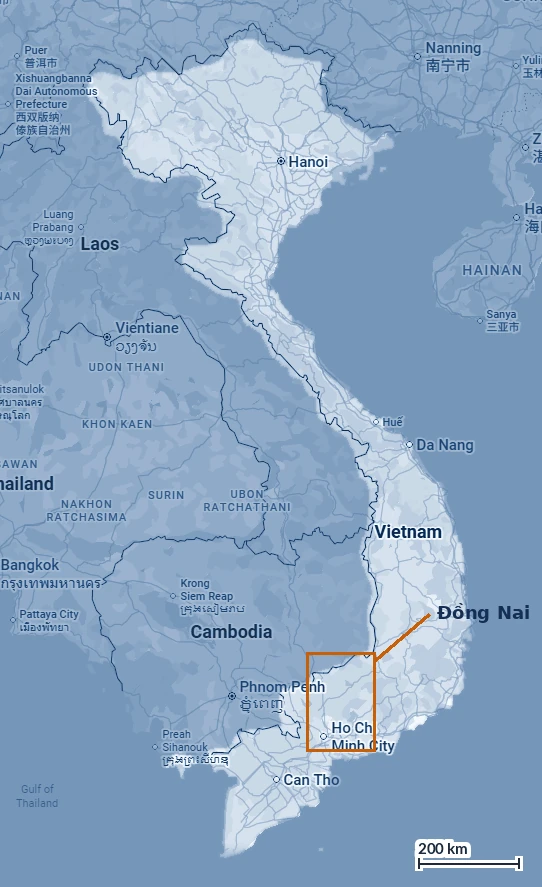
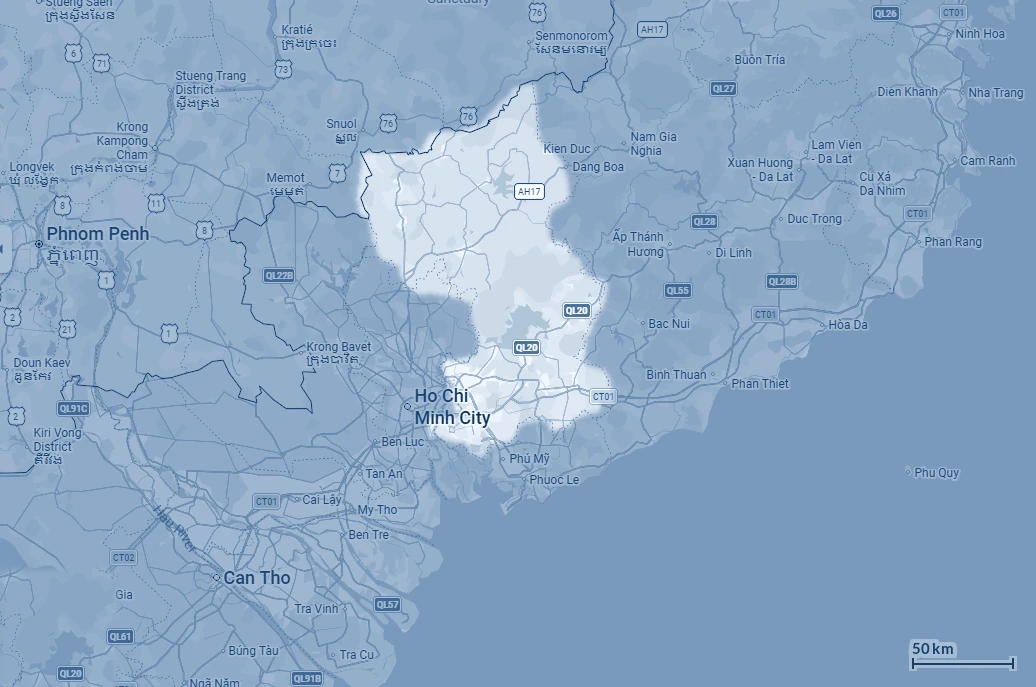
ด่งนาย — ฐานอุตสาหกรรมแห่งแรกของเวียดนาม
ห่างจากนครโฮจิมินห์ไปทางตะวันออกครึ่งชั่วโมง และปัจจุบันเป็นที่ตั้งของท่าอากาศยานนานาชาติแห่งใหม่ของประเทศ
ด่งนายเปลี่ยนสถานะสองครั้งในเวลาไม่ถึงหนึ่งปี: รวมเข้ากับจังหวัดบิ่ญเฟื้อกเดิมเมื่อวันที่ 1 กรกฎาคม 2025 จากนั้นได้รับการยกฐานะเป็นนครที่ขึ้นตรงต่อส่วนกลางเมื่อวันที่ 30 เมษายน 2026 — เป็นแห่งที่เจ็ดของประเทศ สาระสำคัญไม่ได้เปลี่ยนแปลง: ที่นี่ยังคงเป็นแหล่งรวมการผลิตของต่างชาติที่หนาแน่นที่สุดในภาคใต้ของเวียดนาม
แหล่งที่ตั้งของอุตสาหกรรม
Biên Hòa I และ II รวมถึง Amata อยู่ในแกนกลางดั้งเดิม Nhơn Trạch เป็นขั้วที่หนาแน่นที่สุด Lộc An–Bình Sơn อยู่ติดกับท่าอากาศยานแห่งใหม่ ส่วน Bàu Xéo, Giang Điền และ Sông Mây เป็นพื้นที่รองรับการย้ายฐานการผลิต
ภาคอุตสาหกรรมต่าง ๆ
อิเล็กทรอนิกส์และชิ้นส่วน สิ่งทอและรองเท้า วิศวกรรมเครื่องกลและชิ้นส่วนยานยนต์ ไม้และเฟอร์นิเจอร์ การแปรรูปอาหาร เคมีภัณฑ์ — และโลจิสติกส์ซึ่งเติบโตไปพร้อมกับท่าอากาศยาน
สิ่งที่การปฏิรูปเปลี่ยนแปลงสำหรับเอกสารคำขอของท่าน
ระดับอำเภอถูกยกเลิกแล้ว: การบริหารราชการดำเนินการในสองระดับ คือ ระดับนครและระดับตำบล สัญญาเช่าหรือใบอนุญาตที่ออกก่อนเดือนกรกฎาคม 2025 อาจระบุชื่ออำเภอที่ไม่มีอยู่แล้ว — จึงต้องปรับแก้ที่อยู่ให้ถูกต้องก่อนยื่นเอกสาร
วิธีการทำงานของเราในพื้นที่
ผ่านความร่วมมือเชิงยุทธศาสตร์ของเรากับสำนักงานกฎหมาย Giang Nam 3V ซึ่งมีสำนักงานอยู่ที่ Trảng Bom ใจกลางแหล่งอุตสาหกรรม Giang Điền การยื่นเอกสารตามกฎหมายเวียดนามดำเนินการผ่านความร่วมมือนี้ ส่วนการวางโครงสร้างและส่วนที่เกี่ยวกับฮ่องกงยังคงอยู่ในความดูแลของเรา
บริษัทจำกัดความรับผิดที่ต่างชาติถือหุ้น ทีละขั้นตอน
หนังสือรับรองสองฉบับ เก้าสิบวันในการชำระทุนของบริษัท — และกรอบกฎหมายที่สร้างขึ้นใหม่ระหว่างปี 2025 ถึง 2026
เวียดนามได้เปลี่ยนกฎหมายส่วนใหญ่ที่กำกับเรื่องนี้ภายในสิบแปดเดือน กฎหมายวิสาหกิจได้รับการแก้ไขโดยมีผลตั้งแต่วันที่ 1 มีนาคม 2026 การจดทะเบียนธุรกิจได้รับการวางหลักเกณฑ์ใหม่โดยกฤษฎีกาในปี 2025 และแก้ไขอีกครั้งในปี 2026 กฎเกณฑ์เกี่ยวกับบัญชีทุนออกใหม่ในเดือนสิงหาคม 2026 และภาษีใบอนุญาตถูกยกเลิกเมื่อวันที่ 1 มกราคม 2026 คู่มือใดก็ตามที่เขียนขึ้นก่อนกลางปี 2026 จึงไม่ถูกต้องแล้วในหลายจุด
ทางเลือกใหม่
หนังสือรับรองการลงทุนไม่จำเป็นต้องได้รับก่อนอีกต่อไป ภายใต้กรอบกฎหมายที่มีผลบังคับใช้ในปัจจุบัน สามารถขอรับหนังสือรับรองวิสาหกิจก่อน แล้วจึงขอหนังสือรับรองการลงทุนตามมาภายในสิบสองเดือน — เป็นประโยชน์ในกรณีที่บริษัทต้องมีตัวตนก่อนที่โครงการจะได้รับการกำหนดอย่างสมบูรณ์
ปัจจุบันการรับรองเอกสารแบบอะพอสทิลก็เพียงพอแล้ว
ตั้งแต่วันที่ 11 กันยายน 2026 เวียดนามเป็นภาคีอนุสัญญากรุงเฮกว่าด้วยการรับรองเอกสารแบบอะพอสทิล: เอกสารที่ออกในรัฐภาคีต้องการเพียงการรับรองเอกสารแบบอะพอสทิล แล้วจึงแปลเป็นภาษาเวียดนามโดยผู้แปลที่ได้รับการรับรอง — ใช้เวลาสองถึงสามสัปดาห์ แทนที่จะเป็นสี่ถึงหกสัปดาห์ การรับรองนิติกรณ์โดยกงสุลยังคงใช้กับรัฐที่ไม่ได้เป็นภาคีอนุสัญญา และกับรัฐที่คัดค้านการเข้าเป็นภาคีของเวียดนาม ซึ่งรวมถึงเยอรมนี ออสเตรีย และสาธารณรัฐเช็ก ขั้นตอนนี้ยังคงอยู่นอกการควบคุมของหน่วยงานบริหารของเวียดนามโดยสิ้นเชิง จึงเป็นเหตุผลที่เราเริ่มดำเนินการขั้นตอนนี้เป็นอันดับแรก
จังหวัดมีอำนาจตัดสินใจมากกว่าที่ท่านคิด
หนังสือรับรองทั้งสองฉบับออกในระดับจังหวัด และโครงการภายในนิคมอุตสาหกรรมจะได้รับการพิจารณาโดยคณะกรรมการบริหารของนิคมนั้นเอง การเลือกที่ตั้งจึงเป็นตัวกำหนดสิทธิประโยชน์ที่จะได้รับและหน่วยงานที่จะพิจารณาเอกสารคำขอ — และแนวปฏิบัติก็แตกต่างกันอย่างเห็นได้ชัด
ภาคธุรกิจที่มีเงื่อนไข
การค้าและการจัดจำหน่าย การค้าปลีก การศึกษา โลจิสติกส์ และอาหาร ต่างต้องมีใบอนุญาตย่อยของตนเองหลังจากได้รับหนังสือรับรองวิสาหกิจ ซึ่งมักใช้เวลานานกว่าการจัดตั้งบริษัทเสียอีก ร้านค้าปลีกจะได้รับการพิจารณาตามการทดสอบความจำเป็นทางเศรษฐกิจ ควรตรวจสอบให้ชัดเจนก่อนยื่นเอกสารใด ๆ
ใบอนุญาตทำงาน วีซ่า LD2 และบัตรพำนัก
เอกสารสามฉบับ ตามลำดับเดียวที่ไม่อาจสลับได้
ชาวต่างชาติที่ได้รับค่าจ้างจากนิติบุคคลเวียดนามต้องมีใบอนุญาตทำงาน ซึ่งนายจ้างเป็นผู้ยื่นขอ ใบอนุญาตนั้นเปิดทางสู่วีซ่าทำงาน LD2 และวีซ่า LD2 เปิดทางสู่บัตรพำนักชั่วคราว แต่ละขั้นเป็นเงื่อนไขของขั้นถัดไป — คำขอที่ไม่ผ่านส่วนใหญ่เกิดจากการพยายามเริ่มต้นจากขั้นกลาง
กรอบกฎหมาย
กฤษฎีกาที่ 219/2025/NĐ-CP มีผลบังคับใช้ตั้งแต่วันที่ 7 สิงหาคม 2025 ช่องทาง “ผู้เชี่ยวชาญ” อาศัยคุณวุฒิและประสบการณ์วิชาชีพที่มีเอกสารยืนยัน โดยมีหลักฐานรับรองจากนายจ้างเดิม — ซึ่งมักเป็นบริษัทนอกเวียดนาม
กรอบเวลาตามความเป็นจริง
แปดถึงสิบสัปดาห์นับจากเริ่มต้นจนได้บัตรพำนัก ใบอนุญาตและวีซ่าคือหมุดหมายที่สำคัญ ส่วนบัตรมักตามมาในอีกไม่กี่สัปดาห์ และความล่าช้านั้นไม่ได้ทำให้บุคคลดังกล่าวต้องหยุดทำงาน
ขั้นตอนที่มักทำให้สะดุด
การรับรองเอกสารในต่างประเทศ ตั้งแต่วันที่ 11 กันยายน 2026 การรับรองเอกสารแบบอะพอสทิลก็เพียงพอสำหรับเอกสารจากรัฐส่วนใหญ่ในยุโรป ส่วนเยอรมนี ออสเตรีย และสาธารณรัฐเช็กได้คัดค้านการเข้าเป็นภาคีของเวียดนาม เอกสารจากประเทศเหล่านี้จึงยังต้องผ่านขั้นตอนการรับรองโดยกงสุลอย่างครบถ้วน ไม่ว่ากรณีใด ขั้นตอนต้องดำเนินการให้ครบ และห้ามใช้สองขั้นตอนปะปนกันในเอกสารฉบับเดียว
บทบาทของเรา
ในกรณีที่ประสบการณ์วิชาชีพมาจากบริษัทในฮ่องกง เราจะจัดทำและรับรองหลักฐาน — หนังสือรับรองการดำรงตำแหน่ง มติเป็นหนังสือ แบบรายงานประจำปี และหนังสือยืนยันที่ลงนามแล้ว — ผ่านขั้นตอนการรับรองของฮ่องกง
กฎหมายภาษีสี่ฉบับถูกแทนที่ภายในสิบห้าเดือน
ภาษีเงินได้นิติบุคคล ภาษีมูลค่าเพิ่ม ภาษีเงินได้บุคคลธรรมดา และภาษีสรรพสามิต — ถูกแทนที่ทั้งหมดระหว่างเดือนมิถุนายน 2025 ถึงมกราคม 2026
เวียดนามได้เขียนประมวลกฎหมายภาษีใหม่ทั้งหมดตั้งแต่ต้นจนจบ กฤษฎีกาและหนังสือเวียนที่ใช้บังคับตามมาภายในวันที่ 30 มิถุนายน 2026 และสภาแห่งชาติชุดใหม่ใช้เลขกำกับกฎหมาย /QH16 แล้ว ผลในทางปฏิบัติชัดเจนตรงไปตรงมา: บทสรุปภาษาอังกฤษเกือบทุกฉบับที่เขียนก่อนกลางปี 2026 ไม่ถูกต้องในหลายจุด รวมถึงบางแหล่งที่ปกติเชื่อถือได้
ไม่มีภาษีหัก ณ ที่จ่าย แต่มีเงื่อนไขสามประการ
เงินปันผลที่จ่ายให้บริษัทต่างชาติไม่ต้องเสียภาษีหัก ณ ที่จ่ายของเวียดนาม อย่างไรก็ตาม การโอนเงินออกยังคงต้องมีงบการเงินที่ผ่านการตรวจสอบและได้ยื่นสรุปภาษีประจำปีแล้ว ต้องแจ้งล่วงหน้าเจ็ดวันทำการ และต้องไม่มีผลขาดทุนสะสมที่ยังไม่ได้ชดเชย — แม้ในปีที่มีกำไร
การถอนการลงทุนเปลี่ยนรูปแบบไป
ตั้งแต่วันที่ 15 ธันวาคม 2025 การโอนทุนโดยผู้ขายที่เป็นนิติบุคคลต่างชาติต้องเสียภาษี 2% ของราคาขาย ทั้งการโอนทางตรงและทางอ้อม แทนอัตรา 20% ของกำไรสุทธิ นับเป็นการเปลี่ยนแปลงเชิงโครงสร้างสำหรับผู้ที่วางแผนถอนการลงทุน
เมื่อรายได้เกิน 175 ล้าน VND ต่อเดือน การเป็นผู้ไม่มีถิ่นที่อยู่ทางภาษีจะเสียภาษีน้อยกว่า
ผู้ไม่มีถิ่นที่อยู่ทางภาษีเสียภาษีในอัตราคงที่ 20% จากเงินได้จากการจ้างงานที่มีแหล่งในเวียดนาม โดยไม่มีค่าลดหย่อน ส่วนผู้มีถิ่นที่อยู่ทางภาษีเสียภาษีตามอัตราก้าวหน้าพร้อมค่าลดหย่อน เส้นกราฟทั้งสองตัดกันที่ประมาณ 175–180 ล้าน VND ต่อเดือนในกรณีมีผู้อยู่ในอุปการะหนึ่งคน — ควรตัดสินใจก่อนเริ่มการมอบหมายงาน ไม่ใช่หลังจากนั้น
สองกำหนดวันที่จะมีผลไปเองโดยอัตโนมัติ
ภาษีมูลค่าเพิ่มอัตราชั่วคราว 8% จะกลับเป็น 10% ในวันที่ 1 มกราคม 2027 เว้นแต่จะมีการขยายเวลา และมาตรการ safe harbour ชั่วคราวภายใต้ Pillar Two จะสิ้นสุดในวันที่ 31 ธันวาคม 2026 ทั้งสองเรื่องควรอยู่ในแผน ไม่ใช่กลายเป็นเรื่องที่ทำให้ประหลาดใจ
สำนักงานกฎหมาย Giang Nam 3V — ทีมกฎหมายเวียดนามของท่าน
Lo On Shing Consultants ทำงานร่วมกับสำนักงานกฎหมาย Giang Nam 3V ซึ่งตั้งอยู่ในด่งนาย — ศูนย์กลางการลงทุนอุตสาหกรรมจากต่างประเทศชั้นนำของเวียดนาม เราร่วมกันดูแลโครงการ EPC หรือโครงการลงทุนที่มีองค์ประกอบต่างประเทศตลอดวงจรชีวิตของโครงการ เป็นภาษาเวียดนาม อังกฤษ และฝรั่งเศส
01 · การริเริ่มโครงการ
- การตรวจสอบสถานะด้านที่ตั้งและที่ดิน
- การตรวจสอบสิทธิการใช้ที่ดินและกรรมสิทธิ์
- เงื่อนไขการเข้าตั้งในนิคมอุตสาหกรรม
- การยื่นขอหนังสือรับรองการลงทุน
02 · การขออนุญาต
- ใบอนุญาตก่อสร้าง
- การอนุมัติจากหน่วยงานกำกับดูแล
- การปฏิบัติตามกฎหมายสิ่งแวดล้อม
- การยื่นเอกสารต่อหน่วยงานราชการ
03 · การทำสัญญา
- สัญญา EPC และสัญญาช่วง
- เงื่อนไขการจัดซื้อจัดจ้างและการจัดหา
- การจัดสรรความเสี่ยงและความรับผิด
- การปรับสัญญา FIDIC ให้สอดคล้องกับกฎหมายเวียดนาม
04 · การส่งมอบและข้อพิพาท
- การเรียกร้องและการเปลี่ยนแปลงงาน
- การเจรจาและการไกล่เกลี่ย
- การดำเนินคดีและการบังคับคดี
- การเป็นตัวแทนต่อตำรวจและสำนักงานอัยการ
ใบเสนอราคาแบบค่าบริการคงที่ ผลงานสองภาษา (เวียดนามและอังกฤษ ส่วนภาษาฝรั่งเศสผ่าน Lo On Shing) การตรวจทานโดยผู้เชี่ยวชาญอาวุโสในทุกงานที่ส่งมอบ และการเชื่อมต่อโดยตรงระหว่างด่งนายกับสำนักงานฮ่องกงของเรา
บันทึกสรุปเกี่ยวกับเวียดนาม
บันทึกสรุปทุกฉบับระบุวันที่ และเขียนขึ้นตามบทบัญญัติที่มีผลบังคับใช้ อ่านออนไลน์ หรือดาวน์โหลดเป็น PDF ได้จากหน้าของบันทึกแต่ละฉบับ
- การจัดตั้งบริษัทใหม่ในเวียดนามบันทึกสรุปฉบับที่ 3 · 09/10/2026 · การจัดตั้งบริษัทจำกัดความรับผิด (LLC) ที่ต่างชาติเป็นเจ้าของในเวียดนามภายใต้การปฏิรูปปี 2025–2026 ทั้ง IRC และ ERC ทุนตามกฎบัตรบริษัท เอกสาร ขั้นตอน และหน้าที่ในปีแรก
- การทำงานในเวียดนามบันทึกสรุปฉบับที่ 6 · 30/09/2026 · การทำงานในเวียดนามในฐานะชาวต่างชาติ ทั้งใบอนุญาตทำงาน วีซ่า LD2 และบัตรพำนักชั่วคราว ลำดับขั้นตอน เอกสาร กรอบเวลาที่เป็นจริง และค่าใช้จ่าย
- ภาษีอากรในเวียดนามบันทึกสรุปฉบับที่ 9 · 29/08/2026 · ภาษีอากรในเวียดนามหลังการปรับปรุงกฎหมายภาษีครั้งใหญ่ปี 2025–2026 ทั้งภาษีเงินได้นิติบุคคล VAT ภาษีผู้รับเหมาต่างชาติ และภาษีเงินได้บุคคลธรรมดา พร้อมตัวอย่าง
- จังหวัดด่งนายบันทึกสรุปฉบับที่ 12 · 28/08/2026 · การลงทุนในจังหวัดด่งนาย ประเทศเวียดนาม ทั้งนิคมอุตสาหกรรม แรงงาน โลจิสติกส์ ท่าอากาศยาน Long Thành แห่งใหม่ และการปฏิรูปการบริหารราชการปี 2025–2026 สำหรับนักลงทุน
- ความตกลงทางการค้าของเวียดนามบันทึกสรุปฉบับที่ 15 · 31/08/2026 · ความตกลงการค้าเสรีของเวียดนาม ได้แก่ EVFTA, CPTPP และ RCEP อัตราอากรพิเศษ กฎว่าด้วยถิ่นกำเนิดสินค้า และความหมายของความตกลงกับสหภาพยุโรปสำหรับผู้ส่งออกในปี 2026
- สำนักงานผู้แทนในเวียดนามบันทึกสรุปฉบับที่ 19 · 09/09/2026 · การเปิดสำนักงานผู้แทนในเวียดนาม ทั้งใบอนุญาตอายุห้าปี กิจกรรมที่ได้รับอนุญาต เอกสารและการรับรองเอกสาร กรอบเวลา ภาษี และความเสี่ยงด้านสถานประกอบการถาวร (PE)
- เหตุใดสหรัฐอเมริกาจึงซื้อสินค้าจากเวียดนามมากกว่าจากจีน?บันทึกสรุปฉบับที่ 20 · 11/09/2026 · ภาษีศุลกากรของสหรัฐฯ ต่อสินค้าเวียดนามในปี 2026 ทั้งลำดับการขึ้นภาษี อากรตาม Section 301 และถิ่นกำเนิดสินค้าที่ผู้ผลิตในเวียดนามต้องพิสูจน์ได้ในปัจจุบัน
- การตรวจสอบบริษัทเวียดนามบันทึกสรุปฉบับที่ 23 · 15/09/2026 · วิธีตรวจสอบบริษัทเวียดนาม ทั้งหนังสือรับรองการจดทะเบียนวิสาหกิจและหนังสือรับรองการจดทะเบียนการลงทุน ตัวเลขทุนสามรายการ ทะเบียนสาธารณะ และสัญญาณเตือน
- การค้าและการค้าปลีกในเวียดนามบันทึกสรุปฉบับที่ 25 · 08/10/2026 · การค้าและการค้าปลีกในเวียดนามภายใต้กฤษฎีกาเลขที่ 342/2026/ND-CP ตั้งแต่วันที่ 18 ตุลาคม 2026 ทั้งใบอนุญาตประกอบธุรกิจ ใบอนุญาตจุดจำหน่ายปลีก และการทดสอบความจำเป็นทางเศรษฐกิจ
- ผู้รับผลประโยชน์ที่แท้จริงของบริษัทเวียดนามบันทึกสรุปฉบับที่ 27 · 09/10/2026 · ผู้รับผลประโยชน์ที่แท้จริงของบริษัทเวียดนามภายใต้กฤษฎีกาเลขที่ 296/2026/ND-CP ทั้งเกณฑ์ 25% การพิจารณาทะลุผ่านการถือหุ้นจากต่างประเทศ การยื่นแจ้ง และค่าปรับ