

การจัดตั้งบริษัทในฮ่องกง
ประตูสู่เอเชียที่เหมาะสมที่สุด — เขตอำนาจทางกฎหมายที่รวดเร็ว เป็นดิจิทัล และมีประสิทธิภาพด้านภาษี สำหรับฐานธุรกิจระดับภูมิภาคของท่าน
กำลังวางแผนจัดตั้งบริษัทในฮ่องกงใช่หรือไม่?
ทีมงานของเราสนับสนุนท่านในทุกขั้นตอน — การศึกษาความเป็นไปได้ การวางโครงสร้าง การจัดตั้งบริษัท และการปฏิบัติตามข้อกำหนดในท้องถิ่น
แนะนำโครงการของท่านและรับใบเสนอราคา ติดต่อเราข่าวล่าสุด — ฮ่องกง
บริษัทฮ่องกงอยู่ภายใต้ระบบภาษีใด?
ระบบภาษีตามหลักดินแดน: เก็บภาษีเฉพาะกำไรที่มีแหล่งที่มาในฮ่องกงเท่านั้น — 8.25% สำหรับกำไรไม่เกิน HK$2 ล้าน และ 16.5% สำหรับส่วนที่เกิน ไม่มีภาษีมูลค่าเพิ่ม ไม่มีภาษีเงินปันผลหรือภาษีกำไรจากการขายทรัพย์สินทุน
ใบอนุญาตทำงานและวีซ่า: เงื่อนไขในการขอรับ
วีซ่าทำงาน วีซ่าเพื่อการลงทุน และเงื่อนไขของแต่ละช่องทางสำหรับผู้บริหารและพนักงานชาวต่างชาติ
ระบบการย้ายภูมิลำเนาสำหรับบริษัทต่างประเทศ
ตั้งแต่วันที่ 23 พฤษภาคม 2025 บริษัทต่างประเทศสามารถย้ายที่ตั้งจดทะเบียนมายังฮ่องกงได้โดยไม่ต้องจัดตั้งนิติบุคคลใหม่ — มีความต่อเนื่องทางกฎหมายอย่างสมบูรณ์ และไม่มีการทดสอบสาระทางเศรษฐกิจ
สภาพแวดล้อมที่มั่นคง เสรี และเป็นสากล
ฮ่องกงยังคงเป็นจุดหมายเชิงกลยุทธ์สำหรับผู้ประกอบการและนักลงทุนต่างชาติที่เข้าสู่เอเชีย ภายใต้หลัก “หนึ่งประเทศ สองระบบ” เขตบริหารพิเศษแห่งนี้คงกรอบกฎหมายและภาษีที่แยกจากจีนแผ่นดินใหญ่ ได้แก่ ระบบกฎหมายคอมมอนลอว์ที่ได้แรงบันดาลใจจากกฎหมายอังกฤษ ไม่มีการควบคุมการแลกเปลี่ยนเงินตรา และมีสกุลเงินที่มีเสถียรภาพและแลกเปลี่ยนได้อย่างเสรีเต็มที่ (HKD)
ระบบภาษีของฮ่องกงเป็นหนึ่งในระบบที่มีความสามารถในการแข่งขันสูงที่สุดในโลก และยึดหลักดินแดนอย่างเคร่งครัด — เฉพาะกำไรที่มีแหล่งที่มาในฮ่องกงเท่านั้นที่ต้องเสียภาษี ไม่มีภาษีมูลค่าเพิ่ม ไม่มีภาษีเงินปันผลหรือภาษีกำไรจากการขายทรัพย์สินทุน และเงินได้ที่มีแหล่งที่มาจากต่างประเทศอาจได้รับการปฏิบัติทางภาษีแบบออฟชอร์ในเขตอำนาจทางกฎหมายที่เป็นไปตามมาตรฐาน OECD แห่งนี้
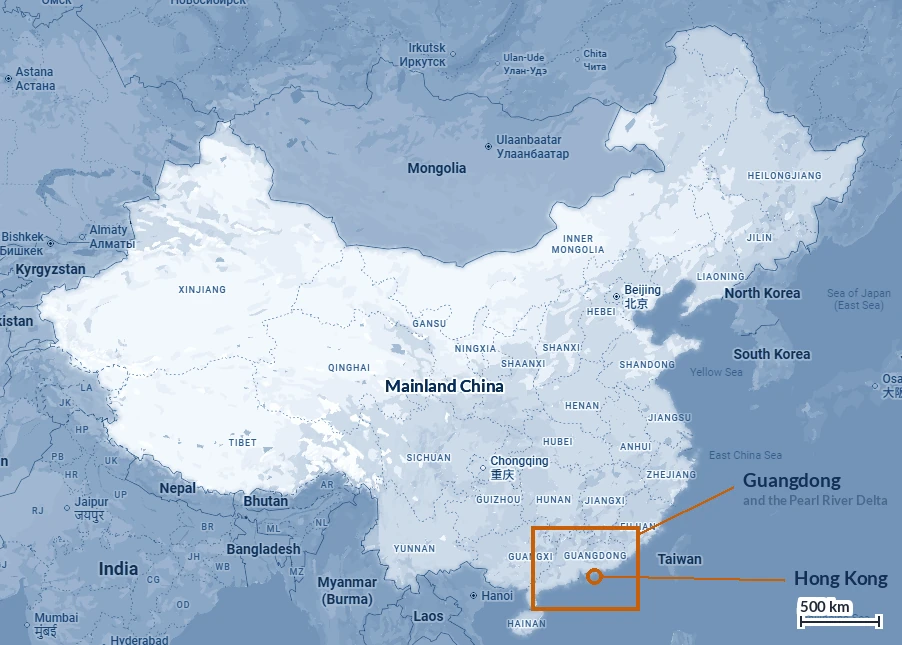
ฮ่องกงตั้งอยู่ใจกลางภูมิภาคเอเชียแปซิฟิก ทำให้เข้าถึงจีนแผ่นดินใหญ่ได้โดยตรง (เซินเจิ้น กวางโจว และเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าผ่าน CEPA) รวมถึงเอเชียตะวันออกเฉียงใต้ และศูนย์กลางด้านโลจิสติกส์และการเงินหลักของภูมิภาค การจัดตั้งบริษัทรวดเร็ว เป็นดิจิทัล และสามารถดำเนินการจากระยะไกลได้ 100%
เมืองท่าเสรีที่ยังคงต้องมีความตกลง
ฮ่องกงไม่เรียกเก็บอากรศุลกากรกับสินค้าใด ๆ ทั้งสิ้น ดังนั้นความตกลงของฮ่องกงจึงไม่ได้เกี่ยวกับสิ่งที่ท่านต้องจ่ายเพื่อนำสินค้าเข้ามา — แต่เกี่ยวกับสิทธิที่บริษัทฮ่องกงได้รับในต่างประเทศ และเหนือสิ่งอื่นใดคือในจีนแผ่นดินใหญ่
ความตกลงที่ให้ผลจริง
อากรเป็นศูนย์สำหรับการนำเข้าสู่จีนแผ่นดินใหญ่ตั้งแต่ปี 2006 และตั้งแต่เดือนมีนาคม 2025 บริษัทฮ่องกงที่จัดตั้งใหม่ไม่ต้องรอระยะเวลาใด ๆ ก่อนใช้สิทธิ
ความตกลงว่าด้วยการเป็นหุ้นส่วนทางเศรษฐกิจที่ใกล้ชิดยิ่งขึ้น (Closer Economic Partnership Arrangement) ลงนามเมื่อวันที่ 29 มิถุนายน 2003 และมีผลบังคับใช้เมื่อวันที่ 1 มกราคม 2004 — นับเป็นความตกลงการค้าเสรีฉบับแรกที่แต่ละฝ่ายเคยทำมา ความตกลงนี้ไม่ใช่เอกสารฉบับเดียว แต่เป็นชุดเอกสาร ได้แก่ ตัวบทหลัก ความตกลงว่าด้วยการค้าสินค้าปี 2018 ความตกลงว่าด้วยการค้าบริการ ความตกลงว่าด้วยการลงทุน ความตกลงว่าด้วยความร่วมมือทางเศรษฐกิจและวิชาการ และการแก้ไขเพิ่มเติมอีกหลายฉบับ ฉบับล่าสุดคือ การแก้ไขเพิ่มเติมครั้งที่สองของความตกลงว่าด้วยการค้าบริการ ซึ่งลงนามเมื่อวันที่ 9 ตุลาคม 2024 และมีผลบังคับใช้ตั้งแต่วันที่ 1 มีนาคม 2025
ในด้านสินค้า กฎเกณฑ์นั้นเรียบง่าย ตั้งแต่วันที่ 1 มกราคม 2006 สินค้าทั้งหมดที่มีถิ่นกำเนิดในฮ่องกงและเป็นไปตามกฎว่าด้วยถิ่นกำเนิดสินค้าของ CEPA สามารถเข้าสู่จีนแผ่นดินใหญ่โดยปลอดอากร ในด้านบริการ จีนแผ่นดินใหญ่ได้เปิด 153 จาก 160 สาขาย่อยด้านบริการของ WTO ให้แก่ฮ่องกง — ซึ่งเป็นการเปิดกว้างกว่าที่ให้แก่เขตเศรษฐกิจอื่นใด
ถิ่นกำเนิดสินค้า และผู้ออกหนังสือรับรอง
ได้มาทั้งหมดในฮ่องกง ผลิตจากวัตถุดิบที่มีถิ่นกำเนิดเท่านั้น หรือเป็นไปตามกฎเฉพาะรายสินค้าหรือเกณฑ์สัดส่วนมูลค่า หนังสือรับรองออกโดยกรมการค้าและอุตสาหกรรม หรือโดยหนึ่งในห้าหน่วยงานที่ได้รับอนุมัติ ผู้ผลิตต้องจดทะเบียนโรงงานก่อน ภายใต้ CEPA ไม่มีการรับรองถิ่นกำเนิดสินค้าด้วยตนเอง
คุณค่าในทางปฏิบัติ
อากรที่ประหยัดได้สะสมจากสินค้าที่มีถิ่นกำเนิดในฮ่องกงซึ่งนำเข้าสู่จีนแผ่นดินใหญ่มีมูลค่าเกิน RMB 10,200 ล้าน ณ สิ้นปี 2024 บริษัทเกือบสองพันแห่งได้รับสถานะผู้ให้บริการฮ่องกงภายใต้ความตกลงนี้
กฎหมายฮ่องกง สำหรับสัญญาในจีนแผ่นดินใหญ่
การแก้ไขเพิ่มเติมปี 2024 ยังเปิดให้วิสาหกิจที่มีทุนจากฮ่องกงในจีนแผ่นดินใหญ่เลือกใช้กฎหมายฮ่องกงและการอนุญาโตตุลาการที่มีฮ่องกงเป็นสถานที่อนุญาโตตุลาการในสัญญาของตนได้ — ซึ่งเป็นประเด็นเชิงโครงสร้างที่โดยทั่วไปมีความสำคัญต่อบริษัทแม่ในยุโรปมากกว่ารายการพิกัดอัตราอากรใด ๆ
การผ่านพิธีการศุลกากรในเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊า
โครงการล็อกอิเล็กทรอนิกส์เดียวครอบคลุมเส้นทางมากกว่าหนึ่งพันเส้นทางผ่านจุดผ่านแดน 56 แห่ง โดยมีการยอมรับร่วมกันของผู้ประกอบการระดับมาตรฐานเออีโอ ศุลกากรกวางตุ้งได้เพิ่มมาตรการอำนวยความสะดวกอีกยี่สิบมาตรการในเดือนพฤษภาคม 2026 รวมถึงการยื่นครั้งเดียวที่ใช้ได้สำหรับการสำแดงทั้งสองรายการ
ความตกลงเก้าฉบับ ซึ่งเจรจาในฐานะดินแดนศุลกากรแยกต่างหาก
ฮ่องกงเป็นสมาชิก WTO ในนามของตนเอง และลงนามสนธิสัญญาของตนเอง
เนื่องจากฮ่องกงไม่เรียกเก็บอากรขาเข้า ความตกลงเหล่านี้จึงไม่มีฉบับใดลดต้นทุนการนำเข้าสินค้า — เพราะไม่มีสิ่งใดให้ลด คุณค่าของความตกลงอยู่ในทิศทางตรงกันข้าม ได้แก่ สิทธิพิเศษในการเข้าถึงตลาดสำหรับสินค้าส่งออกที่มีถิ่นกำเนิดในฮ่องกง พันธกรณีด้านการเข้าถึงตลาดและการปฏิบัติเยี่ยงคนชาติสำหรับผู้ให้บริการของฮ่องกง และการคุ้มครองการลงทุนสำหรับบริษัทฮ่องกงที่ดำเนินธุรกิจในต่างประเทศ
| คู่ภาคี | ลงนาม | มีผลใช้บังคับ | สิ่งที่เปิดให้ |
|---|---|---|---|
| จีนแผ่นดินใหญ่ — CEPA | 29 มิ.ย. 2003 | 1 ม.ค. 2004 | อากรเป็นศูนย์สำหรับสินค้าที่มีถิ่นกำเนิดในฮ่องกง และภาคบริการย่อย 153 สาขา |
| นิวซีแลนด์ | 29 มี.ค. 2010 | 1 ม.ค. 2011 | สินค้า บริการ การลงทุน |
| EFTA | 21 มิ.ย. 2011 | 1 ต.ค. 2012 | ไอซ์แลนด์ ลิกเตนสไตน์ สวิตเซอร์แลนด์ — และนอร์เวย์ตั้งแต่ 1 พ.ย. 2012 |
| ชิลี | 7 ก.ย. 2012 | 9 ต.ค. 2014 | สินค้าและบริการ |
| มาเก๊า | 27 ต.ค. 2017 | 27 ต.ค. 2017 | มาตรการเปิดเสรีตั้งแต่ 1 ม.ค. 2018 |
| จอร์เจีย | 28 มิ.ย. 2018 | 13 ก.พ. 2019 | สินค้า บริการ การลงทุน |
| อาเซียน | 12 พ.ย. 2017 | ทยอยมีผลตั้งแต่ 11 มิ.ย. 2019 | มีผลใช้บังคับเต็มรูปแบบ 12 ก.พ. 2021 พร้อมความตกลงด้านการลงทุนแยกต่างหาก |
| ออสเตรเลีย | 26 มี.ค. 2019 | 17 ม.ค. 2020 | สินค้า บริการ และความตกลงด้านการลงทุนที่ลงนามในวันเดียวกัน |
| เปรู | 15 พ.ย. 2024 | 1 ก.ย. 2026 | ฉบับล่าสุดในเก้าฉบับ เปรูเปิดรายการพิกัดอัตราศุลกากรส่วนใหญ่อย่างท่วมท้นให้แก่สินค้าฮ่องกง |
การคุ้มครองการลงทุนในยุโรปไม่เท่าเทียมกัน
ความตกลงว่าด้วยการส่งเสริมและคุ้มครองการลงทุนที่มีผลใช้บังคับมียี่สิบสี่ฉบับ โดยสิบฉบับทำกับประเทศในยุโรป — ออสเตรีย สหภาพเบลเยียม–ลักเซมเบิร์ก เดนมาร์ก ฟินแลนด์ ฝรั่งเศส เยอรมนี อิตาลี เนเธอร์แลนด์ สวีเดน สวิตเซอร์แลนด์ — รวมทั้งสหราชอาณาจักร และทูร์เคียตั้งแต่เดือนกุมภาพันธ์ 2026 สเปน โปรตุเกส ไอร์แลนด์ และโปแลนด์อยู่ในกลุ่มที่ไม่มีความตกลงดังกล่าว การคุ้มครองขึ้นอยู่กับเขตอำนาจของบริษัทแม่ จึงควรตรวจสอบก่อนกำหนดโครงสร้างการถือหุ้น
เครือข่ายอนุสัญญาภาษีที่กว้างขวางและยังคงขยายตัว
มีการลงนามความตกลงเพื่อการเว้นการเก็บภาษีซ้อนแบบครอบคลุมแล้วเกือบหกสิบฉบับ ซึ่งส่วนใหญ่มีผลใช้บังคับแล้ว นอร์เวย์ลงนามในเดือนธันวาคม 2025 ส่วนความตกลงกับทูร์เคียมีผลใช้บังคับในเดือนมกราคม 2026 หลายฉบับที่ลงนามในปี 2025 และ 2026 ยังรอการมีผลใช้บังคับ — โปรดตรวจสอบสถานะของอนุสัญญาฉบับที่เกี่ยวข้อง มิใช่ดูเพียงจำนวนรวม
ความเสี่ยงได้ย้ายมาอยู่ที่สาระทางเศรษฐกิจ
จีนแผ่นดินใหญ่ใช้การทดสอบผู้รับประโยชน์ที่แท้จริงก่อนให้อัตราภาษีหัก ณ ที่จ่ายที่ลดลงเหลือ 5% สำหรับเงินปันผลที่จ่ายให้บริษัทแม่ในฮ่องกง ปัจจุบันผลลัพธ์ขึ้นอยู่กับการตัดสินใจของคณะกรรมการ บุคลากร สถานที่ประกอบการ และค่าใช้จ่ายในการดำเนินงานจริงในฮ่องกง — บริษัทโฮลดิ้งที่มีกรรมการเพียงคนเดียวซึ่งไม่มีบทบาทจริง และมีหน้าที่ต้องส่งต่อรายได้ออกไปโดยตรง คือกรณีตัวอย่างตามตำราของผลที่ไม่เป็นท่าน
และที่ฝั่งฮ่องกงก็เช่นกัน
การยกเว้นภาษีเงินได้จากแหล่งต่างประเทศของฮ่องกงมีการทดสอบสาระทางเศรษฐกิจของตนเองสำหรับกลุ่มบริษัทข้ามชาติ — เบากว่าสำหรับกิจการที่ถือหุ้นเพียงอย่างเดียว และเข้มกว่าเมื่อกิจการมีรายได้ประเภทอื่น อนุญาตให้จ้างช่วงงานภายในกลุ่มได้ แต่ต้องมีอยู่จริงและมีการกำกับติดตาม
โครงสร้างที่นักลงทุนต่างชาติเลือกใช้ได้
บริษัทเอกชนจำกัดเป็นทางเลือกมาตรฐานของนักลงทุนต่างชาติ แต่ยังมีรูปแบบอื่นอีกหลายรูปแบบ ขึ้นอยู่กับโครงการของท่าน
บริษัทเอกชนจำกัด (HK Ltd)
รูปแบบกิจการมาตรฐานสำหรับนักลงทุนต่างชาติ
- ความรับผิดจำกัด มีผู้ถือหุ้นรายเดียวได้
- ได้รับความเชื่อถือจากธนาคารและคู่ค้าทั่วโลก
- เสียภาษีเฉพาะกำไรที่มีแหล่งที่มาในฮ่องกง
- ต้องมีเลขานุการบริษัทและสำนักงานจดทะเบียนในท้องถิ่น และมีการตรวจสอบบัญชีประจำปี
บริษัทโฮลดิ้ง / บริษัทการค้าแบบออฟชอร์
การค้าระหว่างประเทศและการวางโครงสร้างทรัพย์สิน
- ไม่เสียภาษีสำหรับเงินได้จากแหล่งต่างประเทศที่เข้าเงื่อนไข
- ไม่มีภาษีหัก ณ ที่จ่ายสำหรับเงินปันผล
- บัญชีธนาคารหลายสกุลเงิน
- ต้องปฏิบัติตามกฎระเบียบอย่างถูกต้องในประเทศถิ่นที่อยู่ของผู้ถือหุ้น
กิจการเจ้าของคนเดียว
กิจกรรมขนาดเล็กในท้องถิ่น
- ขั้นตอนและค่าใช้จ่ายน้อยมาก
- การเสียภาษีแบบง่าย
- ความรับผิดส่วนตัวไม่จำกัด
- ไม่เหมาะกับการเติบโตหรือการค้าระหว่างประเทศ
ห้างหุ้นส่วน (สามัญ / จำกัด)
โครงการร่วมเฉพาะในท้องถิ่น
- หุ้นส่วนตั้งแต่สองรายขึ้นไป เป็นบุคคลธรรมดาหรือนิติบุคคล
- สามัญ: หุ้นส่วนรับผิดไม่จำกัด
- จำกัด: ความรับผิดของหุ้นส่วนที่ไม่ได้ร่วมบริหารสามารถจำกัดเพดานได้
- นักลงทุนต่างชาติใช้น้อยมาก
ตั้งแต่วันที่ 23 พฤษภาคม 2025 ระบบการย้ายภูมิลำเนาบริษัทยังเปิดให้บริษัทต่างชาติที่มีอยู่แล้วย้ายสำนักงานจดทะเบียนมายังฮ่องกงได้ภายใต้กฎหมายว่าด้วยบริษัท (Cap. 622) — โดยคงสัญญา ทรัพย์สิน และสถานะทางกฎหมายไว้ตามเดิม ไม่ต้องชำระบัญชีในท้องถิ่น และไม่มีการทดสอบสาระทางเศรษฐกิจ
โครงสร้างใดเหมาะกับโครงการของท่าน?
แจ้งรายละเอียดแก่เราผ่านแบบสอบถามแบบมีคำแนะนำ ซึ่งบันทึกไว้ในเบราว์เซอร์ของท่านระหว่างกรอก แล้วรับใบเสนอราคาแบบค่าบริการคงที่ ในขั้นตอนนี้ไม่ต้องใช้เอกสารประกอบใด ๆ
แนะนำโครงการของท่านและรับใบเสนอราคาเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊า บริษัท วีซ่า และภาระภาษี
สิ่งใดอยู่ที่นี่และสิ่งใดขึ้นไปทางเหนือ การจัดตั้งบริษัทเกี่ยวข้องกับอะไรบ้างจริง ๆ เมื่อหนังสือรับรองการจดทะเบียนจัดตั้งบริษัทออกภายในหนึ่งชั่วโมงแล้ว ผู้เชี่ยวชาญชาวต่างชาติได้รับวีซ่าซึ่งเป็นใบอนุญาตทำงานไปในตัวได้อย่างไร และที่นี่เก็บภาษีจากอะไร — พร้อมรายการที่ยาวกว่าของสิ่งที่ไม่ต้องเสียภาษี แต่ละหัวข้อมีบันทึกสรุปที่ท่านดาวน์โหลดและเผยแพร่ต่อได้
สามเหลี่ยมปากแม่น้ำมอบขนาด ฮ่องกงมอบกรอบที่ห่อหุ้ม
ระบบคอมมอนลอว์ การเคลื่อนย้ายเงินทุนเสรี และคำชี้ขาดที่บังคับได้ใน 170 ประเทศ
หากมองจากทางเหนือ ฮ่องกงเป็นหนึ่งในสิบเอ็ดเมืองของเศรษฐกิจอ่าว แต่หากมองจากที่นี่ ฮ่องกงคือสิ่งที่ต่างออกไป: เป็นที่เดียวในอ่าวนั้นที่เงินทุนเคลื่อนย้ายได้โดยไม่ต้องขออนุญาต สัญญาตีความตามระบบคอมมอนลอว์ และข้อพิพาทจบลงด้วยคำชี้ขาดของอนุญาโตตุลาการที่บังคับได้ทั่วโลก — โดยสามารถขอมาตรการชั่วคราวจากศาลในจีนแผ่นดินใหญ่เพื่อสนับสนุนคำชี้ขาดนั้นได้ ซึ่งเป็นคุณลักษณะที่ไม่มีสถานที่อนุญาโตตุลาการแห่งอื่นใดมี
สี่สิ่งที่คงไว้ที่ฮ่องกง
การถือหุ้น เพราะการเปลี่ยนแปลงความเป็นเจ้าของไม่ต้องยื่นต่อหน่วยงานในจีนแผ่นดินใหญ่ การบริหารเงิน เพราะการให้เงินทุนแก่บริษัทย่อยหรือการรับเงินปันผลไม่ต้องขออนุมัติ ทรัพย์สินทางปัญญาและการทำสัญญาระหว่างประเทศ และการระงับข้อพิพาท
สาระทางเศรษฐกิจคือเงื่อนไข
อัตรา 5% ขึ้นอยู่กับว่าบริษัทฮ่องกงเป็นมากกว่าชื่อบนหนังสือรับรอง ได้แก่ มีกรรมการของตนเองตัดสินใจที่นี่ มีบัญชีของตนเอง มีความสัมพันธ์กับธนาคารของตนเอง และมีเหตุผลทางการค้าในการดำรงอยู่ หน่วยงานภาษีของจีนแผ่นดินใหญ่จะตรวจสอบเรื่องนี้
จุดที่เส้นเขตแดนกำลังเลือนลง
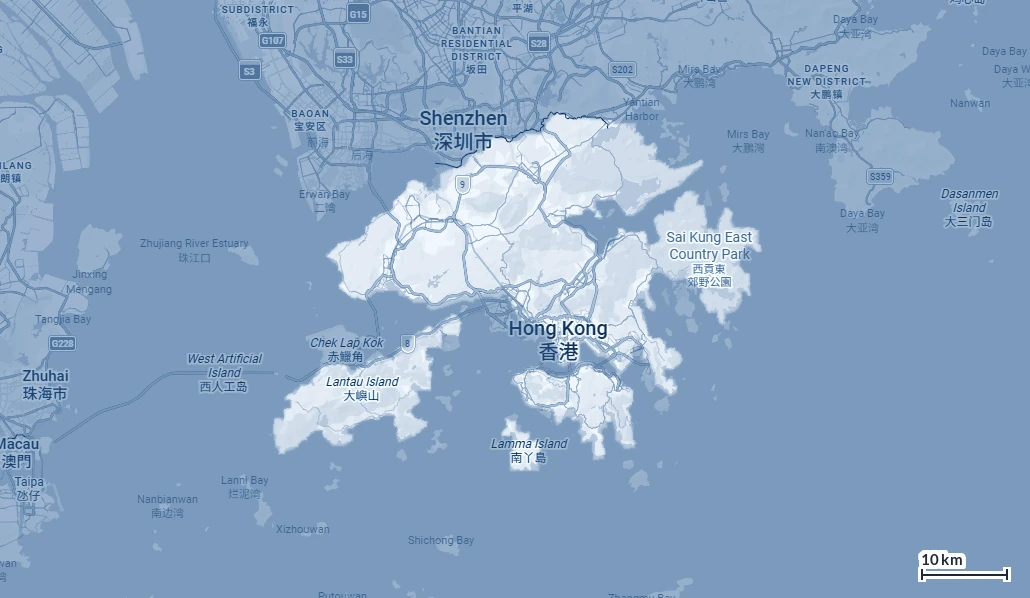
เขตมหานครทางเหนือปรับทิศทางของดินแดนให้หันไปทางเซินเจิ้น และอุทยานนวัตกรรมและเทคโนโลยีฮ่องกง–เซินเจิ้นในพื้นที่ลูปตั้งอยู่บนเส้นเขตแดนนั้นเอง — ออกแบบมาสำหรับทีมที่ทำงานทั้งสองฝั่ง
ย้ายเข้ามาโดยไม่ต้องเริ่มต้นใหม่
ตั้งแต่เดือนพฤษภาคม 2025 บริษัทต่างชาติสามารถย้ายภูมิลำเนาบริษัทมายังฮ่องกงได้ โดยคงสถานะทางกฎหมาย สัญญา และประวัติไว้ตามเดิม และไม่มีการทดสอบสาระทางเศรษฐกิจ สำหรับกลุ่มบริษัทที่บริษัทโฮลดิ้งตั้งอยู่ในที่ที่ไม่เหมาะสม นี่คือเส้นทางที่สั้นที่สุดสู่โครงสร้างที่ใช้งานได้จริง
บริษัทเอกชนจำกัดด้วยหุ้น ทีละขั้นตอน
จัดตั้งได้ภายในหนึ่งชั่วโมง — และอยู่ภายใต้กำหนดเวลาที่เริ่มนับทันทีที่บริษัทเกิดขึ้น
ฮ่องกงจัดตั้งบริษัทได้เร็วกว่าแทบทุกที่ ความเร็วนั้นเป็นเรื่องจริง และก็เป็นต้นเหตุของความผิดพลาดที่เราพบบ่อยที่สุดด้วย: ไม่มีสิ่งใดผูกมัดนายทะเบียนให้ต้องดำเนินการภายในกำหนดเวลาใด — หนึ่งชั่วโมงเป็นคำมั่นในการให้บริการ ไม่ใช่บทบัญญัติของกฎหมาย — ขณะที่หน้าที่หลายประการของบริษัทเองเริ่มขึ้นตั้งแต่การจัดตั้ง โดยไม่มีระยะผ่อนผัน
สองวันที่ที่กำหนดในการประชุมคณะกรรมการครั้งแรก
รอบระยะเวลาบัญชีอ้างอิงแรกอาจยาวได้ถึงสิบแปดเดือน วันสิ้นปีบัญชี 31 ธันวาคม หรือ 31 มีนาคม สอดคล้องกับโครงการขยายเวลายื่นแบบแบบกลุ่มของกรมสรรพากร ส่วนวันที่อื่นจะทำให้เสียสิทธินี้ไป กำหนดครั้งเดียว และเปลี่ยนแปลงภายหลังได้ยาก
แจ้งการมีหน้าที่เสียภาษีด้วยตนเอง
หากบริษัทมีหน้าที่เสียภาษีกำไรแต่ยังไม่ได้รับแบบแสดงรายการภาษี บริษัทต้องแจ้งภายในสี่เดือนนับจากวันสิ้นสุดงวดฐานการประเมิน กรมสรรพากรไม่จำเป็นต้องสอบถามก่อน และปีแรกคือช่วงที่เรื่องนี้มักตกหล่น
ธนาคารคือโครงการที่แท้จริง ไม่ใช่นายทะเบียน
หกถึงสิบสองสัปดาห์ถือเป็นเรื่องปกติ การถูกปฏิเสธไม่ใช่เรื่องแปลก และบัญชีแบบง่ายที่ธนาคารบางแห่งเปิดให้บริการในปัจจุบันยังไม่เปิดรับบริษัทที่มีผู้ถือหุ้นต่างชาติ — ซึ่งก็คือบริษัทที่จะได้ใช้ประโยชน์จากบัญชีนี้มากที่สุด
ค่าธรรมเนียมพิเศษกลับมาแล้ว
ค่าธรรมเนียมพิเศษการจดทะเบียนธุรกิจ HK$150 กลับมาเรียกเก็บอีกครั้งเมื่อวันที่ 1 เมษายน 2026 โดยไม่มีการยกเว้นสำหรับปี 2026-27 ส่วนค่าธรรมเนียมการจดทะเบียนเองนั้นกำหนดในงบประมาณประจำปีทุกเดือนกุมภาพันธ์ และเปลี่ยนแปลงมาแล้วสองครั้งในสามปี เราเสนอราคาตามอัตรา ณ วันที่ว่าจ้าง
ที่นี่ วีซ่าคือใบอนุญาตทำงาน
เอกสารฉบับเดียวแทนสี่ฉบับ — แต่นายจ้างจะถูกตรวจสอบอย่างละเอียดไม่แพ้ผู้สมัคร
ฮ่องกงไม่ออกใบอนุญาตทำงานแยกต่างหาก: การอนุญาตให้ทำงานเป็นเงื่อนไขการพำนักที่ระบุไว้ในวีซ่า และผูกอยู่กับนายจ้างและตำแหน่งที่ระบุชื่อ การออกแบบเพียงข้อเดียวนี้อธิบายส่วนที่เหลือทั้งหมด — แฟ้มคำขอที่สั้น การพิจารณาภายในสี่สัปดาห์ และความจำเป็นต้องกลับไปยื่นต่อกรมตรวจคนเข้าเมืองเมื่อเปลี่ยนนายจ้าง มีเพียงเส้นทางเดียวที่ไม่อยู่ภายใต้หลักนี้ คือโครงการ Top Talent Pass ซึ่งอนุญาตโดยกำหนดเพียงระยะเวลาพำนักเท่านั้น
สี่ช่องทางเข้า
นโยบายการจ้างงานทั่วไป สำหรับผู้ที่มีข้อเสนอการจ้างที่ยืนยันแล้ว โครงการ Top Talent Pass ซึ่งไม่ต้องมีข้อเสนอการจ้างเลย โครงการรับผู้ย้ายถิ่นที่มีคุณภาพ สำหรับผู้ที่จะตั้งถิ่นฐานโดยไม่มีผู้สนับสนุน และโครงการรับบุคลากรที่มีความสามารถจากจีนแผ่นดินใหญ่ สำหรับผู้มีถิ่นที่อยู่ในจีนแผ่นดินใหญ่
โครงการ Top Talent Pass โดยละเอียด
รายได้ HK$2.5 ล้านในปีที่ผ่านมาได้รับ 36 เดือน ปริญญาจากมหาวิทยาลัยที่เข้าเกณฑ์พร้อมประสบการณ์สามปีได้รับ 24 เดือน ผู้สำเร็จการศึกษาใหม่จากมหาวิทยาลัยดังกล่าวได้รับ 24 เดือนภายใต้โควตา ระยะแรกไม่มีเงื่อนไขด้านการจ้างงานใด ๆ — แต่การต่ออายุมีเงื่อนไข
จุดที่แฟ้มคำขอของบริษัทเกิดใหม่ล้มเหลว
ไม่ใช่ที่ตัวผู้สมัคร บริษัทที่ไม่มีงบการเงิน ไม่มีสัญญาเช่า และไม่มีพนักงานในท้องถิ่น จะถูกถามว่าตำแหน่งนี้มีขึ้นเพื่ออะไร คำตอบต้องอยู่ในรูปเอกสาร และการยื่นวีซ่าในสัปดาห์เดียวกับการจัดตั้งบริษัท คือกรณีการถูกปฏิเสธที่หลีกเลี่ยงได้ซึ่งเราพบบ่อยที่สุด
หน้าที่ของนายจ้าง
ไม่มีการหักภาษี ณ ที่จ่ายจากเงินเดือน และไม่มีระบบประกันสังคมในความหมายแบบภาคพื้นทวีปยุโรป: MPF ฝ่ายละ 5% บนฐานที่มีเพดาน ประกันเงินทดแทนลูกจ้างภาคบังคับ และมาตรฐานขั้นต่ำตามกฎหมายว่าด้วยการจ้างงาน ผู้มาใหม่ที่พำนักไม่เกินสิบสามเดือนได้รับยกเว้น MPF
ภาษีสามประเภท และสิ่งที่ไม่มีการจัดเก็บเลย
ไม่มีภาษีมูลค่าเพิ่ม ไม่มีภาษีกำไรจากการขายทรัพย์สินทุน ไม่มีภาษีหัก ณ ที่จ่ายจากเงินปันผล — และตั้งแต่ปี 2025 มีอัตราขั้นต่ำ 15% สำหรับกลุ่มบริษัทขนาดใหญ่
ฮ่องกงไม่มีภาษีเงินได้แบบทั่วไป แต่มีภาษีสามประเภท ได้แก่ ภาษีกำไร ภาษีเงินเดือน และภาษีทรัพย์สิน เงินได้ที่ไม่เข้าประเภทใดเลยจะไม่ถูกเก็บภาษี แม้จะเกิดขึ้นในฮ่องกงก็ตาม ข้อเท็จจริงเชิงโครงสร้างนี้อธิบายได้มากกว่าอัตราภาษีใด ๆ สิ่งที่เปลี่ยนไป และเปลี่ยนไปอย่างมาก คือสถานะของกลุ่มบริษัทขนาดใหญ่
คำถามเรื่อง €750 ล้านต้องมาก่อน
เมื่อรายได้รวมตามงบการเงินรวมเกินระดับดังกล่าว ภาษีส่วนเพิ่มขั้นต่ำของฮ่องกงจะยกอัตราภาษีที่แท้จริง 11% กลับขึ้นไปเป็น 15% อัตราภาษีสองขั้น ระบบภาษีพิเศษ และประโยชน์ส่วนใหญ่ของการขอยกเว้นภาษีรายได้นอกประเทศ จะถูกหักล้างในทางเศรษฐกิจ — แต่ยังคงมีคุณค่าเต็มที่เมื่ออยู่ต่ำกว่าเกณฑ์
สิทธิเลือกได้หนึ่งรายต่อหนึ่งกลุ่ม
ในบรรดานิติบุคคลที่เกี่ยวข้องกัน มีเพียงหนึ่งรายเท่านั้นที่ใช้อัตราภาษีสองขั้นได้ในแต่ละปี ส่วนที่ประหยัดได้ถูกจำกัดไว้ที่ HK$165,000 สำหรับทั้งกลุ่ม และควรตัดสินใจอย่างรอบคอบว่าบริษัทใดจะใช้สิทธินี้
ความแน่นอนเรื่องกำไรจากการจำหน่ายเงินลงทุน
ตั้งแต่วันที่ 1 มกราคม 2024 บทบัญญัติ safe harbour รับรองให้กำไรจากการขายหุ้นที่ถือในสัดส่วน 15% ขึ้นไปเป็นเวลาอย่างน้อย 24 เดือน ได้รับการปฏิบัติทางภาษีเป็นกำไรส่วนทุน — นับเป็นความแน่นอนที่แท้จริงครั้งแรกที่ฮ่องกงมอบให้แก่บริษัทโฮลดิ้ง
คำนวณสองวิธี ใช้วิธีที่ได้ผลต่ำกว่า
ภาษีเงินเดือนคำนวณตามอัตราก้าวหน้าโดยหักค่าลดหย่อน และคำนวณอีกครั้งตามอัตรามาตรฐานบนฐานที่กว้างกว่าโดยไม่หักค่าลดหย่อน กรมสรรพากรจะใช้ผลที่ต่ำกว่า สำหรับคู่สมรสที่มีบุตรสองคน อัตรามาตรฐานจะมีผลเฉพาะเมื่อรายได้เกินประมาณ HK$5.7 ล้าน
บันทึกสรุปเกี่ยวกับฮ่องกง
บันทึกสรุปทุกฉบับระบุวันที่ และเขียนขึ้นตามบทบัญญัติที่มีผลบังคับใช้ อ่านออนไลน์ หรือดาวน์โหลดเป็น PDF ได้จากหน้าของบันทึกแต่ละฉบับ
- การจัดตั้งบริษัทใหม่ในฮ่องกงบันทึกสรุปฉบับที่ 2 · 29/08/2026 · การจดทะเบียนจัดตั้งบริษัทเอกชนจำกัดด้วยหุ้นในฮ่องกง: ข้อกำหนด เอกสาร ขั้นตอน NNC1 บัญชีธนาคาร และกำหนดเวลาในปีแรก
- การทำงานในฮ่องกงบันทึกสรุปฉบับที่ 5 · 28/08/2026 · การทำงานในฮ่องกงในฐานะชาวต่างชาติ: วีซ่าทำงาน, Top Talent Pass, QMAS, ผู้ติดตาม, การต่ออายุ และภาระของนายจ้างด้าน MPF และการประกันภัย
- ภาษีอากรในฮ่องกงบันทึกสรุปฉบับที่ 8 · 29/08/2026 · ภาษีอากรในฮ่องกง: ภาษีกำไรอัตรา 8.25% และ 16.5% หลักดินแดน ไม่มีภาษีมูลค่าเพิ่มหรือภาษีกำไรจากการขายทรัพย์สินทุน ภาษีเงินเดือน และภาษีขั้นต่ำ 15%
- ฮ่องกงกับเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊าบันทึกสรุปฉบับที่ 11 · 28/08/2026 · ฮ่องกงในเขตอ่าวกวางตุ้ง-ฮ่องกง-มาเก๊า: การถือหุ้น การบริหารเงิน ทรัพย์สินทางปัญญา และการระงับข้อพิพาท อัตราภาษีเงินปันผล 5% จากจีนแผ่นดินใหญ่ และสาระสำคัญทางเศรษฐกิจที่ต้องมี
- ความตกลงทางการค้าของฮ่องกงบันทึกสรุปฉบับที่ 17 · 01/09/2026 · ความตกลงทางการค้าของฮ่องกง: CEPA กับจีนแผ่นดินใหญ่ ความตกลงการค้าเสรีเก้าฉบับ สนธิสัญญาด้านการลงทุน และสาระที่อยู่เบื้องหลังหนังสือรับรองถิ่นกำเนิดสินค้า
- การย้ายภูมิลำเนาบริษัทมายังฮ่องกงบันทึกสรุปฉบับที่ 28 · 09/10/2026 · การย้ายภูมิลำเนาบริษัทต่างประเทศมายังฮ่องกงตั้งแต่เดือนพฤษภาคม 2025: คุณสมบัติ ขั้นตอนและค่าธรรมเนียม NNC6 การปฏิบัติทางภาษี และผลกระทบต่อบริษัทย่อย
- การตรวจสอบบริษัทฮ่องกงบันทึกสรุปฉบับที่ 22 · 14/09/2026 · วิธีตรวจสอบบริษัทฮ่องกง: สิ่งที่หนังสือรับรองการจดทะเบียนจัดตั้งบริษัทและหนังสือรับรองการจดทะเบียนธุรกิจพิสูจน์ได้ การสืบค้นทะเบียน และสัญญาณเตือน