

最新資訊 — 中國內地
中國與越南:2025-2026 年外資企業稅務動態
優惠方案、優惠稅率,以及最新改革為外商投資企業帶來的改變。
2026 年亞洲增長最快的行業:在中國投資哪裡?
先進製造、綠色能源、消費科技與服務業 — 外資正流向何處。
中國、越南還是香港:選擇您的司法管轄區
市場准入、成本、稅務與實質:如何在本地區的主要切入點之間取捨。
全球第二大經濟體,向結構化的外商直接投資敞開大門
中國內地仍是外商直接投資無法繞開的目的地:全球第二大經濟體、14 億人口的消費市場、完整的產業供應鏈及世界級的基礎設施。粵港澳大灣區將廣東的製造腹地與香港的金融中心連成一體。
自 2020 年《外商投資法》實施以來,外國投資者在一份不斷縮減的限制行業「負面清單」之外享有國民待遇。全國二十多個自由貿易試驗區為物流、貿易及研發活動提供簡化程序與優惠政策。
企業所得稅標準稅率為 25%,高新技術企業及鼓勵類地區降至 15%。透過 CEPA 安排與香港結合,兩層架構(香港控股 + 內地營運公司)仍是進入中國市場經典而稅務高效的路徑。
協定,作為一項戰略的工具
中國的自由貿易協定並非獨立於「一帶一路」的政策,而是後者落實為法律的方式:走廊運送貨物,協定決定貨物須繳納多少。
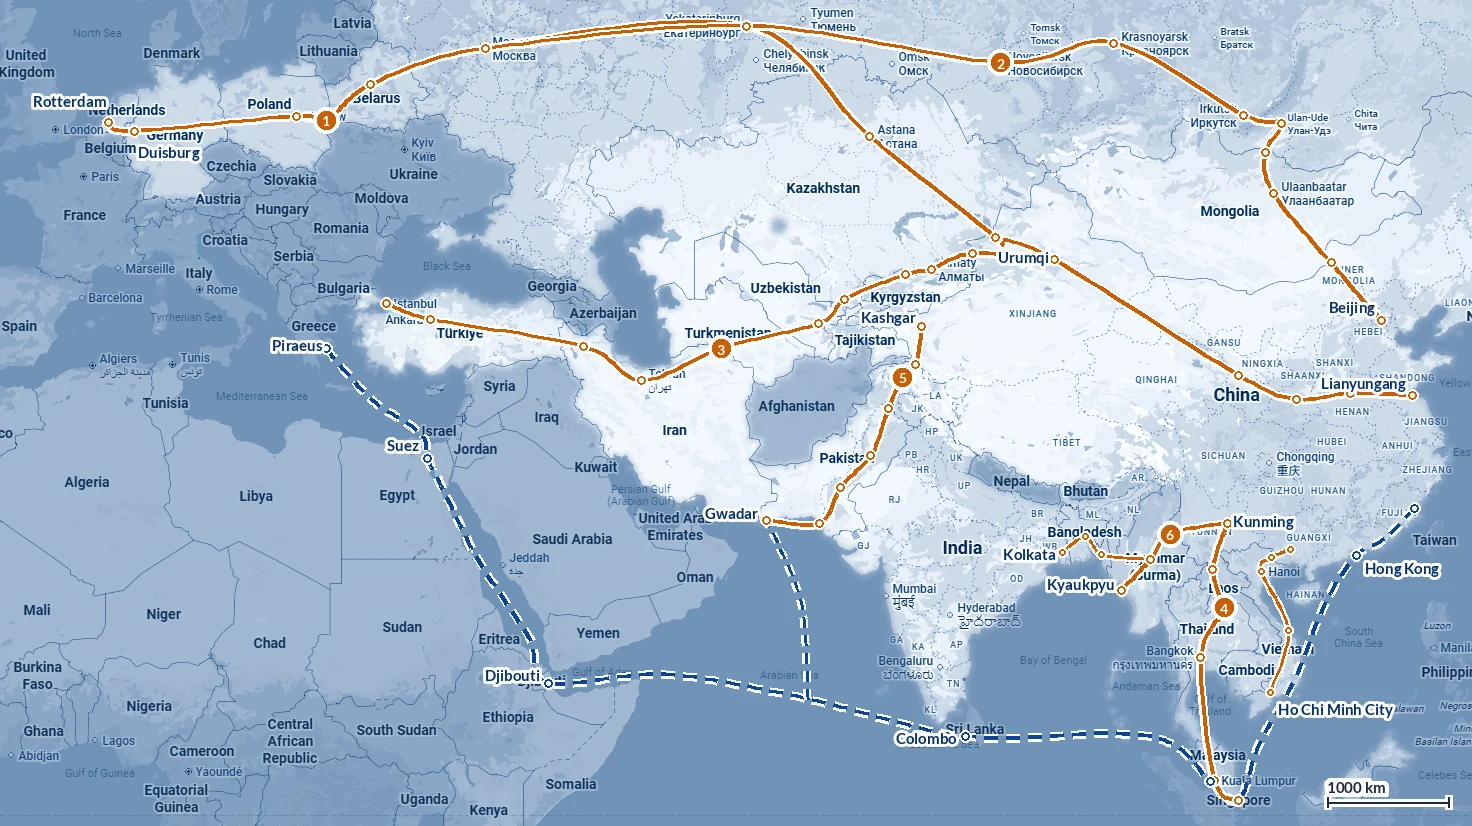
走廊運送貨物;協定決定關稅
對於在另一端仍須繳納普通關稅的托運人而言,杜伊斯堡的鐵路終點站價值有限
「一帶一路」通常被描述為基礎設施 — 港口、鐵路、公路。對運送貨物的歐洲企業而言,真正重要的是鋪設於其上的法律層。中國有 23 項生效的自由貿易協定,涵蓋 30 個國家及地區;其絕大多數夥伴亦是倡議的簽署方。兩者重疊之處,走廊便從建設項目變為商業通道:列車抵達邊境,協定決定過境須繳納多少。
值得留意的是相反的情況。若干最繁忙的走廊穿越完全沒有與中國簽訂貿易協定的國家 — 亞歐大陸橋整段俄羅斯及白俄羅斯路段,以及第三條走廊沿線的中亞各國。在那裡,基礎設施存在,關稅卻紋絲不動。
協定實際涵蓋何處
東盟、香港、澳門、韓國、澳洲、紐西蘭、新加坡、巴基斯坦、智利、秘魯、哥斯達黎加、瑞士、冰島、格魯吉亞、馬爾代夫、毛里求斯、柬埔寨、尼加拉瓜、厄瓜多爾、塞爾維亞 — 加上將十五個經濟體納入同一原產地規則的 RCEP。
以及未涵蓋之處
與歐盟沒有協定,與俄羅斯、印度、海灣國家、美國均沒有。第一、二、三條走廊 — 通往歐洲的整條陸路 — 在中國邊境與華沙之間不經過任何中國自由貿易區。
冰島與瑞士是歐洲的例外
兩個歐洲國家與中國簽有雙邊協定,均自 2014 年 7 月 1 日生效,且均非歐盟成員。瑞士的升級版於 2026 年 8 月 21 日以備忘錄形式達成;議定書本身尚未簽署。
RCEP 改變了整個算式
自 2022 年 1 月 1 日對中國生效,它將中國、日本、韓國、澳洲、紐西蘭及東盟十國置於同一套原產地規則之下 — 在任一成員國製造的零部件,在所有成員國均視為原產。對於在中國和越南均設有工廠的歐洲集團,這正是值得建模的條款。
歐洲企業可以依靠甚麼,不能依靠甚麼
與歐盟沒有協定,沒有生效的投資條約,原產地制度仍依賴紙本證書
您的中國子公司可以使用這些協定
在中國設立的外商投資企業,就此而言即是中國企業。它以與任何內資企業相同的優惠條件出口至東盟、韓國、澳洲或 RCEP 區域 — 這正是在中國製造而非從歐洲運送的主要商業理由。
原產地須經核證,而非自行申報
中國透過海關及貿促會簽發原產地證書。在 RCEP 下,中國保留最多十年推遲出口商自我核證的權利,因此進入中國的貨物仍以機構簽發的證書為工作假設 — 無論貴國的 RCEP 實施在其他地方允許甚麼。
一項協定一種表格
每項協定有其自身的證書及產品特定規則。符合東盟–中國協定的貨物可能不符合 RCEP,反之亦然。當兩條路徑通往同一市場時,選擇按每批貨物作出,而非為公司一次定案。
負面清單決定准入
某一行業的准入由全國負面清單 — 製造業在 2024 年 11 月 1 日生效的版本中全面開放 — 及更短的自貿試驗區清單決定。清單之外者,以與內資投資者相同的條件開放。
外國投資者可選擇的架構
自 2020 年《外商投資法》以來,大多數行業在負面清單約束下向外商獨資架構開放。
外商獨資企業(WFOE)
標準載體 — 100% 外資
- 完全控制及利潤匯出
- 中國法下的有限責任公司
- 對負面清單以外的大多數行業開放
- 註冊資本按業務計劃設定
中外合資企業(JV)
限制行業及本地市場准入
- 與中方夥伴的股權式或合作式合資
- 在若干負面清單行業中屬強制
- 共享本地網絡、許可證及分銷渠道
- 需要精心談判的治理安排
代表處(RO)
不從事商業活動的首次存在
- 僅限聯絡、市場研究及質量控制
- 不得開具發票,須透過持牌機構聘用人員
- 設立簡便,按核定費用徵稅
- 設立 WFOE 之前的探路一步
外商投資商業企業(FICE)
貿易、批發、零售及特許經營
- 獲許可從事貿易及分銷的 WFOE 變體
- 可進出口並以人民幣開具發票
- 適合採購平台及銷售子公司
- 通常與香港母公司結合
歐洲投資者的經典架構是香港控股公司加內地 WFOE 或 FICE — 受惠於 CEPA、內地與香港稅收安排及簡化的利潤匯出。我們的團隊為架構的兩個層級提供支援。
三角洲、公司、工作許可與稅單
內地三角洲與香港如何被設計為一個市場運作;在那裡設立公司需要甚麼,各機關實際有多少時間;外籍經理如何取得受聘的權利;以及公司與該經理各自須繳納甚麼。每個主題均附有可下載及傳閱的簡報。
九個城市,加上香港與澳門
一個規模相當於歐洲大國的經濟體,位於兩小時車程之內
粵港澳大灣區並非一個司法管轄區,而是十一個司法管轄區作為一個市場運作:廣東的九個三角洲城市加上兩個特別行政區 — 約 8,600 萬人口,產值約 2 萬億美元。對外國投資者而言,其意義十分明確:這是中國唯一一處內地營運公司與離岸控股公司相距一小時、且天生為協同運作而設的地方。
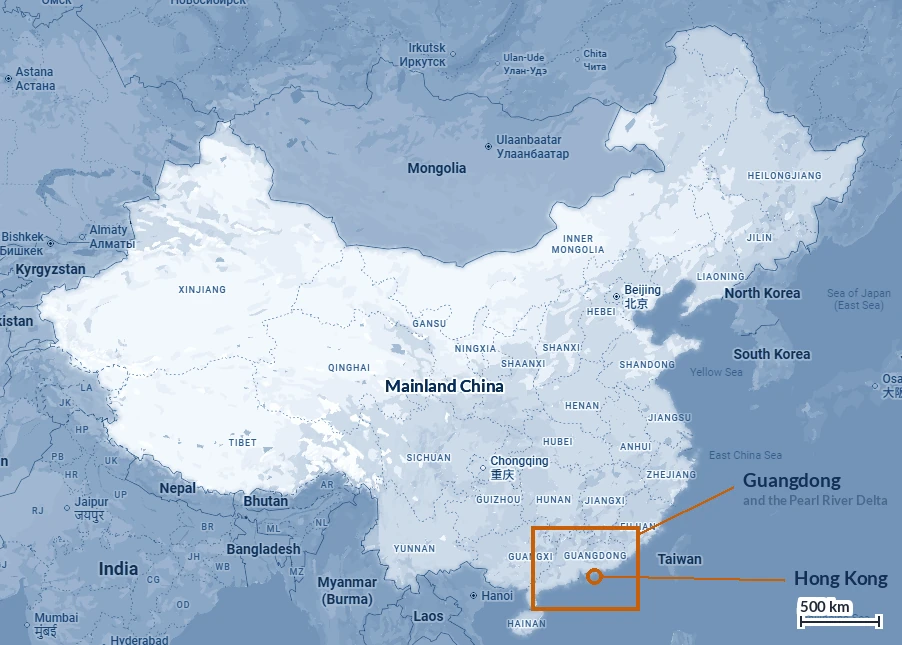
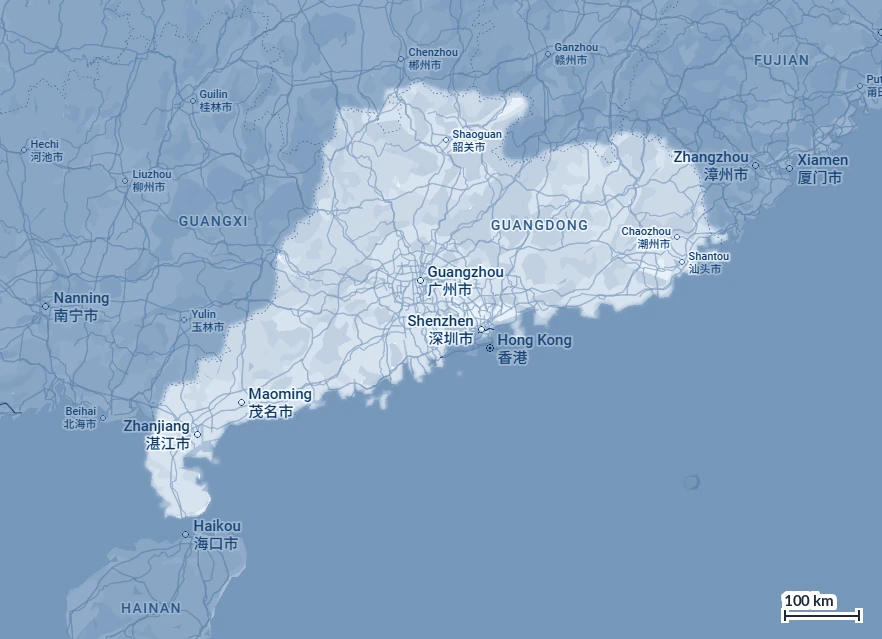
各司其職
深圳是高科技極點 — 電子、硬件、電訊。東莞是其中大部分產品組裝的工業腹地。省會廣州是全能型城市:服務業、高科技與工業,再加上貿易與物流。佛山承載先進製造,中山主攻照明及五金,珠海則是三角洲的航空中心。再往外,是第二環 — 惠州、江門、肇慶 — 那裡仍有土地可用。
是甚麼把它變成一個市場
三條固定通道改變了地理而非僅僅改善了它:2018 年的港珠澳大橋與高鐵,以及 2024 年的深中通道,將兩小時的路程縮短至半小時。
人才補貼
在九個內地城市,符合條件的境外人才實際個人所得稅負擔降至約 15%,差額由地方退還。此政策按城市分別執行,是決定高級人員落戶何處時最實質的誘因。
這對您的架構意味著甚麼
三角洲獎勵兩層架構:一家在國際上持股、融資及簽約的香港公司,以及一家在境內製造、僱用及開票的內地公司。根據稅收安排,持股至少 25% 時股息預提稅降至 5%。
外商獨資企業,逐步解析
營業執照三個工作日 — 另有四個步驟,法律未規定任何期限
WFOE 是一家完全由境外持有的中國有限責任公司。自 2025 年 1 月 1 日起,它適用普通《公司法》:沒有單獨的外商投資法規、無需部委審批、無需驗資。剩下的是一項確實快捷的登記。其周邊環節則不然,而這正是承諾任何日期之前值得理解的部分。
法律實際規定期限的環節
營業執照:三個工作日,可延長三天。稅務登記:三十天。社會保險:十個工作日。這些是機關在受理完整檔案後須遵守的時限 — 而啟動計時的是受理,不是遞交。
法律完全沒有規定期限的環節
名稱申報、印章、銀行帳戶及外匯登記。四個步驟,處處沒有期限,且由銀行單方決定。開戶實際觀察到的區間為兩至五週,而銀行也可能直接拒絕。
外國檔案在何處失敗
不在中國 — 在歐洲。公司註冊證書、決議、海牙認證及宣誓翻譯處處沒有期限,而不完整的檔案不是被暫停,而是被退回,屆時所有時限重新歸零。
經營範圍
取自官方目錄,它限定公司可以合法從事的活動 — 與香港不同,那裡的描述僅屬指示性。起初宜寫得寬泛;日後修改須重新申報。
工作許可通知、Z 字簽證與居留許可
四份文件 — 一半在登機前取得,一半在落地後三十天內辦妥
中國並無單一的「工作簽證」。由中國實體支付薪酬的外國人須按固定順序經歷四項文書:僱主取得通知函,申請人在境外將其轉換為 Z 字簽證,許可證卡及居留許可則在抵達後完成。出問題的很少是申請本身 — 而是學歷及無犯罪記錄證明的認證,啟動得太遲。
三個類別,只有一個要緊
A 類為高端人才,B 類為專業人員 — 經理或工程師的普通類別 — C 類受配額限制,難度最高。級別由證明材料決定,而非職銜。
薪酬途徑回來了
自 2026 年初起,北京及上海嚴格執行進入 A、B 類的薪酬途徑:A 類為當地社會平均月工資的六倍,B 類為四倍。倍數為全國統一;工資數字則因城市而異,每年變動。
今年收緊了甚麼
沒有無法解釋空白的連續履歷、與護照完全一致的拉丁字母姓名、僅接受 PDF,以及到期日仍在等待延期的許可證自動終止。請及早申請延期。
我們的角色
當資歷或經驗來自一家香港公司時,我們透過中國委託公證人途徑出具及核證證明 — 這是內地的正確途徑,並非海牙認證。
公司繳甚麼,外派人員繳甚麼
一個企業稅率,沒有省級層次 — 以及三項同日到期的個人優惠
把兩個部分分開來看,中國稅制便清晰易讀。企業一側簡單而高:25%,全國統一且為全部,利潤不另徵省級稅。個人一側複雜,而對外籍經理則異常寬鬆 — 但這僅因帶有到期日的優惠。此領域中沒有甚麼比這個日期更重要。
小型微利門檻是一道懸崖
應納稅所得額 300 萬元人民幣時,稅額為 15 萬元。300 萬零 1 元時,稅額為 75 萬元:全部利潤回到 25%,沒有任何遞減。英文指南仍引用首 100 萬元 2.5% 的實際稅率 — 該稅率已於 2022 年底到期。
把利潤匯出
按國內法預提稅為 10%。內地與香港的稅收安排將直接持股至少 25% 的受益所有人的股息稅率降至 5% — 這是香港控股架構最有價值的一項特點,且並非自動適用。
經理派駐何處,稅單隨之改變
同樣 72 萬元人民幣的薪酬方案,在上海按專項附加扣除的實際稅率為 18.40%,在大灣區城市按津貼制度則為 8.50%。若津貼失效,大灣區也能吸收約一半的衝擊。
六年規則,以及如何重置
由境外支付人支付的境外所得,須連續居住六年後方被納入徵稅 — 而單次連續離境超過三十天即可將計數歸零。這不花分文,卻最常被遺忘。
中國內地簡報
每份簡報均註明日期,並依據現行法規撰寫。可在線閱讀,或於其頁面下載 PDF 版本。
- 在中國內地設立新公司簡報第 1 號 · 29/08/2026 · 如何在中國內地設立外商獨資企業(WFOE):設立條件、所需文件、登記步驟、時間表及首年申報。
- 在中國工作簡報第 4 號 · 28/08/2026 · 外籍人士在中國內地工作:工作許可通知、Z 字簽證、工作許可證及居留許可,A 至 C 類人員及辦理時間。
- 中國內地稅務簡報第 7 號 · 29/08/2026 · 中國內地稅務:25% 企業所得稅、增值稅、股息預扣稅,以及將於 2027 年 12 月 31 日屆滿的外籍人士稅收優惠。
- 珠江三角洲與大灣區簡報第 10 號 · 29/08/2026 · 珠江三角洲與粵港澳大灣區:廣東九市、香港及澳門,以及外國投資者應將工廠或辦公室設於何處。
- 中國的貿易協定簡報第 16 號 · 31/08/2026 · 中國的自由貿易協定、RCEP 及「一帶一路」走廊:對關稅及原產地的影響,以及企業可以依賴之處。
- 中國內地代表處簡報第 18 號 · 09/09/2026 · 在中國內地設立代表處:可做與不可做的事、誰可設立、所需文件、時間表,以及為何仍須納稅。
- 核實中國營業執照簡報第 21 號 · 14/09/2026 · 如何核實中國營業執照:執照記載的內容、如何與國家系統核對、統一社會信用代碼及警示信號。
- 從中國內地對外投資簡報第 24 號 · 21/09/2026 · 依據國務院第 837 號令從中國內地對外投資:國家發展改革委與商務部備案、香港、安全審查、技術及罰則。
- 中國內地的註冊資本簡報第 26 號 · 09/10/2026 · 中國內地註冊資本:五年內實繳規則、2027 年 6 月 30 日期限、異常資本、股東責任及應核查事項。
- 將外商獨資企業遷往另一城市或省份簡報第 29 號 · 09/10/2026 · 將外商獨資企業的註冊地址遷往中國內地另一城市或省份:單一申請、稅務遷移、員工安排及隨地址而變的事項。