

Création de société à Hong Kong
La porte d’entrée idéale vers l’Asie — une juridiction rapide, numérique et fiscalement efficace pour votre base régionale.
Vous préparez votre société à Hong Kong ?
Notre équipe vous accompagne à chaque étape — étude de faisabilité, structuration, constitution et conformité locale.
Présentez votre projet et obtenez votre devis Nous contacterDernières actualités — Hong Kong
Quel régime fiscal s’applique aux sociétés de Hong Kong ?
Système territorial : seuls les bénéfices de source hongkongaise sont imposés — 8,25 % jusqu’à 2 M HK$, 16,5 % au-delà. Pas de TVA, pas d’impôt sur les dividendes ni sur les plus-values.
Permis de travail et visas : les conditions pour les obtenir
Visas de travail, visas d’investissement et conditions attachées à chaque voie pour les dirigeants et salariés étrangers.
Le régime de redomiciliation des sociétés étrangères
Depuis le 23 mai 2025, une société étrangère peut transférer son siège à Hong Kong sans créer de nouvelle entité juridique — continuité juridique complète, sans test de substance économique.
Un environnement stable, libéral et international
Hong Kong reste une destination stratégique pour les entrepreneurs et investisseurs étrangers qui abordent l’Asie. Sous le principe « un pays, deux systèmes », la RAS conserve un cadre juridique et fiscal distinct de la Chine continentale : un système de common law inspiré du droit britannique, aucun contrôle des changes et une monnaie stable, entièrement convertible (HKD).
Sa fiscalité est l’une des plus compétitives au monde et strictement territoriale — seuls les bénéfices de source hongkongaise sont imposables. Il n’y a ni TVA, ni impôt sur les dividendes ou les plus-values, et les revenus de source étrangère peuvent bénéficier du traitement offshore dans cette juridiction conforme aux règles de l’OCDE.
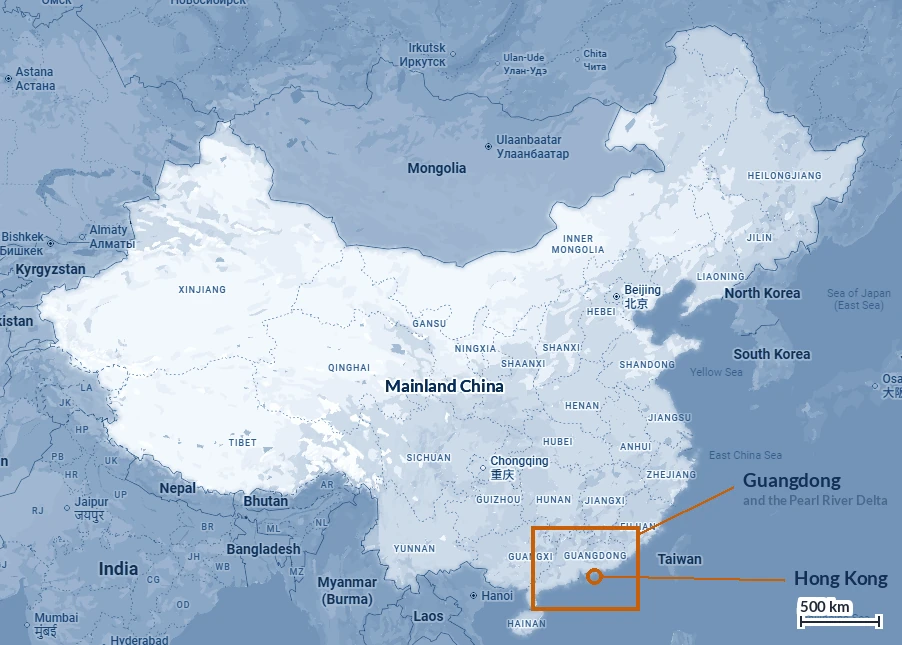
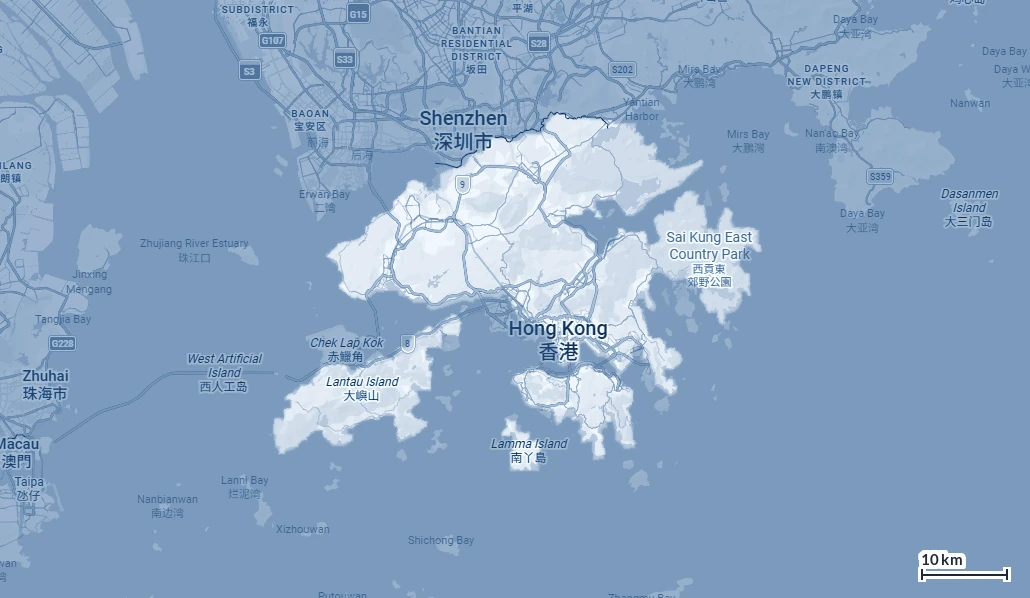
Au cœur de l’Asie-Pacifique, Hong Kong donne un accès direct à la Chine continentale (Shenzhen, Guangzhou et la Greater Bay Area via le CEPA), à l’Asie du Sud-Est et aux principaux hubs logistiques et financiers de la région. La constitution est rapide, numérique et possible à 100 % à distance.
Un port franc qui a tout de même besoin d’accords
Hong Kong ne perçoit aucun droit de douane, sur rien. Ses accords ne portent donc pas sur ce que vous payez pour faire entrer des marchandises — ils portent sur ce à quoi une société hongkongaise a droit à l’étranger, et avant tout sur le continent.
L’accord qui fait le travail
Droits nuls vers le continent depuis 2006 et, depuis mars 2025, plus aucun délai d’attente avant qu’une nouvelle société hongkongaise puisse en bénéficier
Le Closer Economic Partnership Arrangement a été signé le 29 juin 2003 et est entré en vigueur le 1er janvier 2004 — le premier accord de libre-échange jamais conclu par l’une ou l’autre partie. Ce n’est pas un document mais une famille : un texte principal, l’Accord sur le commerce des marchandises de 2018, l’Accord sur le commerce des services, l’Accord sur les investissements, un accord de coopération économique et technique et une série d’amendements. Le plus récent est le Second amendement à l’Accord sur le commerce des services, signé le 9 octobre 2024 et en vigueur depuis le 1er mars 2025.
Pour les marchandises, la règle est simple : depuis le 1er janvier 2006, toutes les marchandises d’origine hongkongaise qui satisfont aux règles d’origine du CEPA entrent sur le continent en franchise de droits. Pour les services, le continent a ouvert à Hong Kong 153 des 160 sous-secteurs de services de l’OMC — une ouverture plus large que celle accordée à toute autre économie.
L’origine, et qui la certifie
Entièrement obtenu à Hong Kong, fabriqué uniquement à partir de matières originaires, ou satisfaisant à la règle propre au produit ou au test de la valeur ajoutée. Le certificat est délivré par le Trade and Industry Department ou par l’un des cinq organismes agréés ; les fabricants doivent d’abord être enregistrés comme usine. Il n’existe pas d’auto-certification sous le CEPA.
Ce que cela vaut en pratique
Les droits cumulés économisés sur les marchandises d’origine hongkongaise entrées sur le continent dépassaient 10,2 milliards de RMB fin 2024. Près de deux mille sociétés détiennent le statut de prestataire de services hongkongais au titre de l’arrangement.
Le droit hongkongais, dans les contrats continentaux
L’amendement de 2024 permet aussi aux entreprises à capitaux hongkongais établies sur le continent de choisir le droit hongkongais et un arbitrage siégeant à Hong Kong dans leurs contrats — un point structurel qui compte généralement davantage pour une maison mère européenne que n’importe quelle ligne tarifaire.
Le dédouanement dans la Greater Bay Area
Le dispositif de scellé électronique unique couvre plus d’un millier d’itinéraires à travers 56 points de passage, avec reconnaissance mutuelle des opérateurs économiques agréés. Les douanes du Guangdong ont ajouté vingt mesures de facilitation supplémentaires en mai 2026, dont un dépôt unique valant pour les deux déclarations.
Neuf accords, négociés en tant que territoire douanier distinct
Hong Kong est membre de l’OMC à part entière et signe ses propres traités
Parce que Hong Kong ne prélève aucun droit à l’importation, aucun de ces accords n’abaisse le coût d’entrée des marchandises — il n’y a rien à abaisser. Leur valeur joue dans l’autre sens : accès préférentiel pour les exportations d’origine hongkongaise, engagements d’accès au marché et de traitement national pour les prestataires de services hongkongais, et protection des investissements pour les sociétés hongkongaises opérant à l’étranger.
| Partenaire | Signé | En vigueur | Ce qu’il ouvre |
|---|---|---|---|
| Chine continentale — CEPA | 29 juin 2003 | 1er janv. 2004 | Droits nuls sur les marchandises d’origine hongkongaise ; 153 sous-secteurs de services |
| Nouvelle-Zélande | 29 mars 2010 | 1er janv. 2011 | Marchandises, services, investissements |
| AELE | 21 juin 2011 | 1er oct. 2012 | Islande, Liechtenstein, Suisse — et Norvège à compter du 1er nov. 2012 |
| Chili | 7 sept. 2012 | 9 oct. 2014 | Marchandises et services |
| Macao | 27 oct. 2017 | 27 oct. 2017 | Mesures de libéralisation à compter du 1er janv. 2018 |
| Géorgie | 28 juin 2018 | 13 févr. 2019 | Marchandises, services, investissements |
| ASEAN | 12 nov. 2017 | par étapes à partir du 11 juin 2019 | Pleinement en vigueur le 12 févr. 2021, avec un accord d’investissement distinct |
| Australie | 26 mars 2019 | 17 janv. 2020 | Marchandises, services et un accord d’investissement de même date |
| Pérou | 15 nov. 2024 | 1er sept. 2026 | Le plus récent des neuf. Le Pérou ouvre la grande majorité de ses lignes tarifaires aux marchandises hongkongaises |
La protection des investissements est inégale à travers l’Europe
Vingt-quatre accords de promotion et de protection des investissements sont en vigueur, dont dix avec des pays européens — Autriche, union Belgique–Luxembourg, Danemark, Finlande, France, Allemagne, Italie, Pays-Bas, Suède, Suisse — plus le Royaume-Uni, et la Türkiye depuis février 2026. L’Espagne, le Portugal, l’Irlande et la Pologne figurent parmi les pays qui n’en ont aucun. La protection suit la juridiction de la maison mère : il vaut la peine de vérifier avant de figer la structure de détention.
Un réseau de conventions fiscales large et toujours en expansion
Près de soixante conventions de non-double imposition ont été signées, dont la majorité est en vigueur. La Norvège a signé en décembre 2025 ; celle de la Türkiye est entrée en vigueur en janvier 2026. Plusieurs conventions signées en 2025 et 2026 attendent encore leur entrée en vigueur — vérifiez le statut de la convention concernée, pas le chiffre global.
La substance : c’est là que le risque s’est déplacé
Le continent applique un test de bénéficiaire effectif avant d’accorder le taux réduit de retenue de 5 % sur les dividendes versés à une maison mère hongkongaise. Les décisions du conseil, le personnel, les locaux et des dépenses d’exploitation réelles à Hong Kong décident désormais de l’issue — une holding avec un seul administrateur passif et l’obligation de reverser les revenus en l’état est le cas défavorable par excellence.
Et du côté hongkongais aussi
L’exonération hongkongaise des revenus de source étrangère comporte son propre test de substance économique pour les groupes multinationaux — allégé pour la pure détention de participations, plus lourd lorsque l’entité perçoit d’autres revenus. L’externalisation au sein du groupe est admise, mais elle doit être réelle et contrôlée.
Structures ouvertes aux investisseurs étrangers
La Private Limited Company est le choix standard des investisseurs étrangers, mais plusieurs formes existent selon votre projet.
Private Limited Company (HK Ltd)
Le véhicule standard des investisseurs étrangers
- Responsabilité limitée, actionnaire unique possible
- Crédible auprès des banques et des partenaires du monde entier
- Imposée uniquement sur les bénéfices de source hongkongaise
- Exige un secrétaire de société et un siège social locaux, audit annuel
Holding / société de négoce offshore
Commerce international et structuration d’actifs
- Pas d’impôt sur les revenus de source étrangère éligibles
- Pas de retenue à la source sur les dividendes
- Comptes bancaires multidevises
- Exige une conformité rigoureuse dans le pays de résidence des actionnaires
Entreprise individuelle (Sole Proprietorship)
Petites activités locales
- Formalités et coûts très légers
- Fiscalité simplifiée
- Responsabilité personnelle illimitée
- Inadaptée à la croissance ou au commerce international
Partnership (General / Limited)
Projets communs locaux spécifiques
- Deux associés ou plus, personnes physiques ou morales
- General : responsabilité illimitée des associés
- Limited : la responsabilité des associés passifs peut être plafonnée
- Rarement utilisé par les investisseurs étrangers
Depuis le 23 mai 2025, le régime de redomiciliation permet aussi à une société étrangère existante de transférer son siège à Hong Kong sous la Companies Ordinance (Cap. 622) — en conservant ses contrats, ses actifs et son identité juridique, sans liquidation locale ni test de substance économique.
Quelle structure convient à votre projet ?
Dites-le-nous dans un questionnaire guidé, enregistré dans votre navigateur au fil des réponses, et recevez un devis à honoraires fixes. Aucune pièce justificative n’est demandée à ce stade.
Présentez votre projet et obtenez votre devisLa Bay Area, la société, le visa et la facture fiscale
Ce qui reste ici et ce qui part au nord ; ce que la constitution implique réellement une fois le certificat délivré dans l’heure ; comment un professionnel étranger obtient le visa qui vaut aussi autorisation de travail ; et ce qui est imposé ici — avec la liste, plus longue, de ce qui ne l’est pas. Chaque thème s’accompagne d’une note à télécharger et à faire circuler.
Le delta fournit l’échelle. Hong Kong fournit l’enveloppe.
Common law, libre circulation des capitaux et une sentence exécutoire dans 170 pays
Vue du nord, Hong Kong est l’une des onze villes d’une économie de baie. Vue d’ici, c’est autre chose : le seul endroit de cette baie où les capitaux circulent sans autorisation, où les contrats se lisent en common law et où un litige se termine par une sentence arbitrale exécutoire dans le monde entier — avec des mesures provisoires disponibles devant les tribunaux continentaux à son appui, ce qu’aucun autre siège n’offre.
Les quatre choses que Hong Kong conserve
La détention, parce que la propriété change de mains sans déclaration continentale. La trésorerie, parce que financer une filiale ou recevoir un dividende ne demande aucune autorisation. La propriété intellectuelle et la contractualisation internationale. Et le règlement des litiges.
La substance est la condition
Le taux de 5 % suppose que la société hongkongaise soit davantage qu’un nom sur un certificat : ses propres administrateurs qui décident ici, ses propres comptes, sa propre relation bancaire, une raison commerciale d’exister. L’administration fiscale continentale le vérifie.
Là où la frontière s’amincit
La Northern Metropolis réoriente le territoire vers Shenzhen, et le parc d’innovation et de technologie Hong Kong–Shenzhen, dans la Loop, se trouve sur la frontière même — conçu pour des équipes opérant de part et d’autre.
Entrer sans repartir de zéro
Depuis mai 2025, une société étrangère peut se redomicilier à Hong Kong en conservant son identité juridique, ses contrats et son historique, sans test de substance économique. Pour un groupe dont la holding est mal placée, c’est le chemin le plus court vers une structure viable.
La private company limited by shares, étape par étape
Constituée dans l’heure — et régie par des délais qui courent dès l’instant où elle existe
Hong Kong constitue une société plus vite que presque partout ailleurs. Cette rapidité est réelle, et c’est aussi la source de l’erreur la plus fréquente que nous voyons : rien n’astreint le Registrar à un délai — l’heure est un engagement de service, pas une loi — alors que plusieurs obligations pesant sur la société elle-même naissent à la constitution, sans période de grâce.
Deux dates fixées au premier conseil
La première période comptable de référence peut courir jusqu’à dix-huit mois. Une clôture au 31 décembre ou au 31 mars s’aligne sur le régime d’extension par blocs de l’Inland Revenue ; une date atypique le perd. Décidé une fois, et malaisé à changer ensuite.
Déclarez vous-même votre assujettissement
Si la société est assujettie à l’impôt sur les bénéfices et qu’aucune déclaration ne lui est parvenue, elle doit le signaler dans les quatre mois suivant la fin de la période de référence. L’administration n’a pas à demander d’abord, et c’est précisément en première année que cela est oublié.
Le projet, c’est la banque, pas le Registrar
Six à douze semaines sont la norme, un refus n’est pas rare, et le compte simplifié que proposent désormais certaines banques est pour l’instant fermé aux sociétés à actionnaires étrangers — c’est-à-dire à celles qui en auraient le plus l’usage.
La taxe est de retour
La taxe d’enregistrement commercial de 150 HK$ a été rétablie le 1er avril 2026, sans exonération pour 2026-27. Le droit d’enregistrement lui-même est fixé chaque février dans le Budget et a changé deux fois en trois ans ; nous le chiffrons à la date de la mission.
Ici, le visa est le permis de travail
Un document au lieu de quatre — mais l’employeur est examiné d’aussi près que le candidat
Hong Kong ne délivre pas de permis de travail distinct : l’autorisation de travailler est une condition de séjour inscrite dans le visa, et elle est liée à un employeur et à un poste nommément désignés. Ce seul choix de conception explique le reste — un dossier court, une décision en quatre semaines et la nécessité de revenir vers l’Immigration Department en cas de changement d’employeur. Une seule voie y échappe : le Top Talent Pass, accordé avec pour seule condition une limite de durée.
Quatre voies d’entrée
La General Employment Policy pour une offre confirmée ; le Top Talent Pass, qui n’exige aucune offre ; le Quality Migrant Admission Scheme pour ceux qui s’installent sans parrain ; et le dispositif Mainland talents pour les résidents du continent.
Le Top Talent Pass, précisément
2,5 millions HK$ de revenus sur l’année écoulée donnent 36 mois ; un diplôme d’une université éligible plus trois ans d’expérience en donnent 24 ; un jeune diplômé de l’une d’elles en obtient 24 sous quota. La première période est libre de toute condition d’emploi — la prolongation ne l’est pas.
Là où le dossier d’une jeune société échoue
Pas sur le candidat. On demande à une société sans comptes, sans bail et sans personnel local pourquoi le poste existe. La réponse est documentaire, et un visa déposé la semaine même de la constitution est le refus évitable le plus fréquent que nous voyons.
Ce que doit l’employeur
Pas de retenue à la source sur les salaires ni de sécurité sociale au sens continental : le MPF à 5 % de part et d’autre sur une base plafonnée, une assurance obligatoire d’indemnisation des salariés et les minima de l’Employment Ordinance. Les nouveaux arrivants pour un séjour de treize mois ou moins sont exemptés du MPF.
Trois cédules, et ce qui n’est tout simplement pas prélevé
Pas de TVA, pas d’impôt sur les plus-values, pas de retenue sur les dividendes — et, depuis 2025, un plancher de 15 % pour les grands groupes
Hong Kong n’a pas d’impôt général sur le revenu. Il a trois cédules — impôt sur les bénéfices, impôt sur les salaires, impôt foncier — et un revenu qui ne relève d’aucune d’elles n’est pas imposé, même s’il naît ici. Ce fait structurel explique davantage que n’importe quel taux. Ce qui a changé, et nettement, c’est la situation des grands groupes.
La question des 750 M€ vient en premier
Au-delà de ce chiffre d’affaires consolidé, l’impôt complémentaire minimum hongkongais ramène un taux effectif de 11 % à 15 %. Le taux à deux niveaux, les régimes de faveur et une grande partie de la demande offshore sont économiquement neutralisés — et conservent toute leur valeur en dessous du seuil.
Une option par groupe
Parmi des entités liées, une seule peut bénéficier des taux à deux niveaux une année donnée. L’économie est plafonnée à 165 000 HK$ pour l’ensemble du groupe, et il vaut la peine de décider délibérément quelle société la prend.
Sécurité sur les plus-values de cession
Depuis le 1er janvier 2024, un régime de sécurité (safe harbour) garantit le traitement en capital des plus-values sur des participations d’au moins 15 % détenues depuis au moins 24 mois — la première vraie certitude que Hong Kong ait offerte à une holding.
Deux calculs, le plus bas l’emporte
L’impôt sur les salaires est calculé selon le barème progressif avec abattements, puis à nouveau au taux standard sur une base plus large, sans eux. L’administration applique le plus bas des deux. Pour un couple marié avec deux enfants, le taux standard ne s’applique qu’au-delà d’environ 5,7 M HK$.
Notes de synthèse sur Hong Kong
Chaque note est datée et rédigée d’après les textes en vigueur. Lisez-la en ligne, ou téléchargez-la en PDF depuis sa page.
- Créer une société à Hong KongNote de synthèse n° 2 · 29/08/2026 · Constituer une private company limited by shares à Hong Kong : conditions, pièces, la procédure NNC1, le compte bancaire et les échéances de la première année.
- Travailler à Hong KongNote de synthèse n° 5 · 28/08/2026 · Travailler à Hong Kong quand on est étranger : visa de travail, Top Talent Pass, QMAS, personnes à charge, prolongations, et ce que l’employeur doit (MPF, assurance).
- Fiscalité à Hong KongNote de synthèse n° 8 · 29/08/2026 · La fiscalité à Hong Kong : profits tax à 8,25 % et 16,5 %, territorialité, ni TVA ni impôt sur les plus-values, salaries tax et impôt minimum de 15 %.
- Hong Kong et la Greater Bay AreaNote de synthèse n° 11 · 28/08/2026 · Hong Kong dans la Greater Bay Area : holding, trésorerie, propriété intellectuelle et règlement des litiges, le taux de 5 % sur les dividendes du continent, et la substance exigée.
- Les accords commerciaux de Hong KongNote de synthèse n° 17 · 01/09/2026 · Les accords commerciaux de Hong Kong : le CEPA avec le continent, neuf accords de libre-échange, les traités d’investissement et la substance derrière les certificats d’origine.
- Transférer le siège d’une société à Hong KongNote de synthèse n° 28 · 09/10/2026 · Transférer à Hong Kong le siège d’une société étrangère depuis mai 2025 : conditions, procédure NNC6 et frais, traitement fiscal et effet sur les filiales.
- Vérifier une société hongkongaiseNote de synthèse n° 22 · 14/09/2026 · Vérifier une société de Hong Kong : ce que prouvent le certificat de constitution et le certificat d’enregistrement commercial, les recherches aux registres, les signaux d’alerte.