

Thành lập công ty tại Hồng Kông
Cửa ngõ lý tưởng vào châu Á — một khu vực pháp lý nhanh, số hóa và hiệu quả về thuế cho cơ sở khu vực của bạn.
Bạn đang lên kế hoạch lập công ty Hồng Kông?
Đội ngũ của chúng tôi hỗ trợ bạn ở từng bước — nghiên cứu khả thi, cơ cấu, thành lập và tuân thủ địa phương.
Giới thiệu dự án và nhận báo giá Liên hệTin mới nhất — Hồng Kông
Chế độ thuế nào áp dụng cho công ty Hồng Kông?
Hệ thống theo lãnh thổ: chỉ lợi nhuận có nguồn Hồng Kông bị đánh thuế — 8,25% đến 2 triệu HK$, 16,5% phần vượt. Không VAT, không thuế cổ tức hay lãi vốn.
Giấy phép lao động và thị thực: điều kiện để có được
Thị thực làm việc, thị thực đầu tư và các điều kiện gắn với từng lộ trình cho nhà quản lý và nhân viên nước ngoài.
Chế độ chuyển trụ sở cho công ty nước ngoài
Kể từ ngày 23 tháng 5 năm 2025, công ty nước ngoài có thể chuyển trụ sở đến Hồng Kông mà không cần lập pháp nhân mới — liên tục pháp lý hoàn toàn, không kiểm tra thực chất kinh tế.
Một môi trường ổn định, tự do và quốc tế
Hồng Kông vẫn là điểm đến chiến lược cho doanh nhân và nhà đầu tư nước ngoài vào châu Á. Vận hành theo “một quốc gia, hai chế độ”, Đặc khu giữ khung pháp lý và thuế riêng biệt với Trung Quốc đại lục: hệ thống thông luật chịu ảnh hưởng của luật Anh, không kiểm soát ngoại hối, và một đồng tiền ổn định, chuyển đổi hoàn toàn (HKD).
Hệ thống thuế của Hồng Kông thuộc hàng cạnh tranh nhất thế giới và hoàn toàn theo lãnh thổ — chỉ lợi nhuận phát sinh tại Hồng Kông mới chịu thuế. Không có VAT, không thuế cổ tức hay lãi vốn, và thu nhập có nguồn nước ngoài có thể được hưởng chế độ hải ngoại tại khu vực pháp lý tuân thủ OECD này.
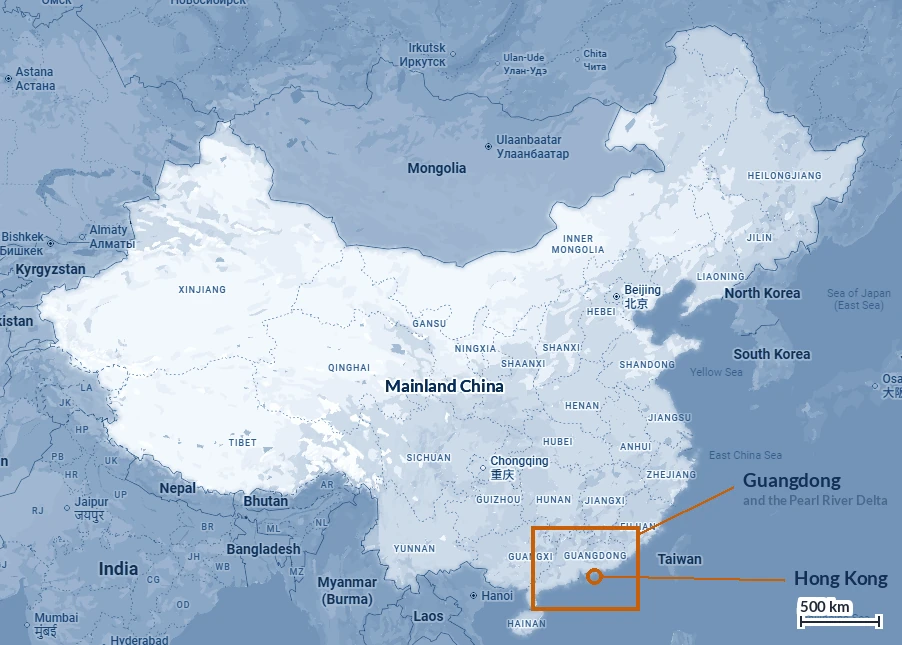
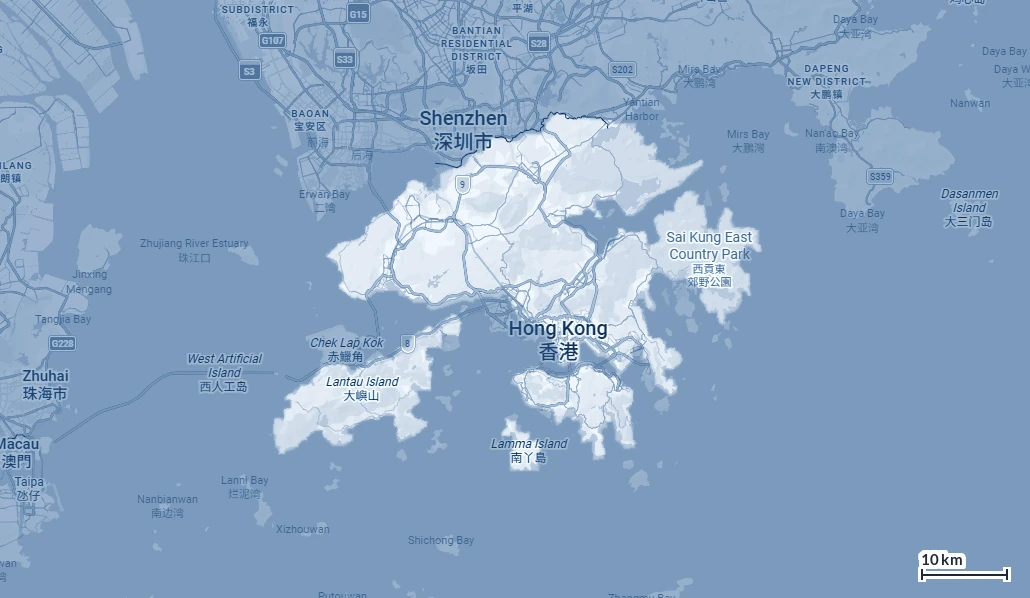
Nằm ở trung tâm châu Á – Thái Bình Dương, Hồng Kông cho phép tiếp cận trực tiếp Trung Quốc đại lục (Thâm Quyến, Quảng Châu và Vùng Vịnh Lớn qua CEPA), Đông Nam Á, và các trung tâm logistics và tài chính chính của khu vực. Thành lập công ty nhanh, số hóa và có thể thực hiện 100% từ xa.
Một cảng tự do vẫn cần các hiệp định
Hồng Kông không thu thuế quan với bất cứ thứ gì. Các hiệp định của nó vì thế không nói về việc bạn phải trả gì để đưa hàng vào — mà về những gì một công ty Hồng Kông được hưởng ở nước ngoài, và trên hết là tại Đại lục.
Hiệp định thực sự phát huy tác dụng
Thuế bằng không vào Đại lục từ 2006, và từ tháng 3 năm 2025 không còn thời gian chờ trước khi một công ty Hồng Kông mới có thể sử dụng
Thỏa thuận Quan hệ Đối tác Kinh tế Chặt chẽ hơn được ký ngày 29 tháng 6 năm 2003 và có hiệu lực ngày 1 tháng 1 năm 2004 — hiệp định thương mại tự do đầu tiên mà mỗi bên từng ký kết. Đó không phải một văn kiện mà là một hệ thống: văn bản chính, Hiệp định Thương mại Hàng hóa 2018, Hiệp định Thương mại Dịch vụ, Hiệp định Đầu tư, một hiệp định hợp tác kinh tế và kỹ thuật, cùng một loạt sửa đổi. Gần nhất là Sửa đổi thứ hai Hiệp định Thương mại Dịch vụ, ký ngày 9 tháng 10 năm 2024 và có hiệu lực từ ngày 1 tháng 3 năm 2025.
Về hàng hóa, quy tắc rất đơn giản: kể từ ngày 1 tháng 1 năm 2006, mọi hàng hóa xuất xứ Hồng Kông đáp ứng quy tắc xuất xứ CEPA đều vào Đại lục miễn thuế. Về dịch vụ, Đại lục đã mở 153 trong số 160 phân ngành dịch vụ WTO cho Hồng Kông — mức mở cửa rộng hơn bất kỳ nền kinh tế nào khác được hưởng.
Xuất xứ, và ai chứng nhận
Thu được hoàn toàn tại Hồng Kông, chỉ làm từ nguyên liệu có xuất xứ, hoặc đáp ứng quy tắc theo sản phẩm hay tiêu chí hàm lượng giá trị. Chứng nhận do Cục Công nghiệp và Thương mại hoặc một trong năm tổ chức được phê duyệt cấp; nhà sản xuất phải đăng ký nhà máy trước. Không có tự chứng nhận theo CEPA.
Giá trị thực tế là bao nhiêu
Tổng thuế tiết kiệm được trên hàng hóa xuất xứ Hồng Kông vào Đại lục đã vượt 10,2 tỷ RMB tính đến cuối năm 2024. Gần hai nghìn công ty có tư cách nhà cung cấp dịch vụ Hồng Kông theo thỏa thuận.
Luật Hồng Kông, trong hợp đồng tại Đại lục
Sửa đổi năm 2024 cũng cho phép các doanh nghiệp có vốn Hồng Kông tại Đại lục chọn luật Hồng Kông và trọng tài đặt tại Hồng Kông trong hợp đồng — một điểm cơ cấu thường quan trọng với công ty mẹ châu Âu hơn bất kỳ dòng thuế quan nào.
Thông quan tại Vùng Vịnh Lớn
Chương trình khóa điện tử duy nhất bao phủ hơn một nghìn tuyến qua 56 cửa khẩu, với sự công nhận lẫn nhau các doanh nghiệp ưu tiên. Hải quan Quảng Đông bổ sung hai mươi biện pháp tạo thuận lợi nữa vào tháng 5 năm 2026, gồm một lần nộp phục vụ cả hai tờ khai.
Chín hiệp định, được đàm phán với tư cách lãnh thổ hải quan riêng
Hồng Kông là thành viên WTO với tư cách riêng và ký các hiệp ước của mình
Vì Hồng Kông không thu thuế nhập khẩu, không hiệp định nào trong số này giảm chi phí đưa hàng vào — chẳng có gì để giảm. Giá trị của chúng đi theo chiều ngược lại: tiếp cận ưu đãi cho hàng xuất khẩu xuất xứ Hồng Kông, cam kết tiếp cận thị trường và đối xử quốc gia cho nhà cung cấp dịch vụ Hồng Kông, và bảo hộ đầu tư cho các công ty Hồng Kông hoạt động ở nước ngoài.
| Đối tác | Ký | Có hiệu lực | Mở ra điều gì |
|---|---|---|---|
| Trung Quốc đại lục — CEPA | 29/6/2003 | 1/1/2004 | Thuế bằng không cho hàng hóa xuất xứ Hồng Kông; 153 phân ngành dịch vụ |
| New Zealand | 29/3/2010 | 1/1/2011 | Hàng hóa, dịch vụ, đầu tư |
| EFTA | 21/6/2011 | 1/10/2012 | Iceland, Liechtenstein, Thụy Sĩ — và Na Uy từ 1/11/2012 |
| Chile | 7/9/2012 | 9/10/2014 | Hàng hóa và dịch vụ |
| Ma Cao | 27/10/2017 | 27/10/2017 | Các biện pháp tự do hóa từ 1/1/2018 |
| Gruzia | 28/6/2018 | 13/2/2019 | Hàng hóa, dịch vụ, đầu tư |
| ASEAN | 12/11/2017 | theo giai đoạn từ 11/6/2019 | Có hiệu lực đầy đủ ngày 12/2/2021, với một hiệp định đầu tư riêng |
| Úc | 26/3/2019 | 17/1/2020 | Hàng hóa, dịch vụ, và một hiệp định đầu tư cùng ngày |
| Peru | 15/11/2024 | 1/9/2026 | Mới nhất trong chín hiệp định. Peru mở phần lớn các dòng thuế cho hàng hóa Hồng Kông |
Bảo hộ đầu tư không đồng đều trên khắp châu Âu
Hai mươi bốn hiệp định xúc tiến và bảo hộ đầu tư đang có hiệu lực, mười trong số đó với các nước châu Âu — Áo, liên minh Bỉ–Luxembourg, Đan Mạch, Phần Lan, Pháp, Đức, Ý, Hà Lan, Thụy Điển, Thụy Sĩ — cộng với Vương quốc Anh, và Thổ Nhĩ Kỳ từ tháng 2 năm 2026. Tây Ban Nha, Bồ Đào Nha, Ireland và Ba Lan nằm trong số những nước không có. Bảo hộ đi theo khu vực pháp lý của công ty mẹ, nên đáng kiểm tra trước khi cố định cơ cấu holding.
Một mạng lưới hiệp định thuế rộng và vẫn đang mở rộng
Gần sáu mươi hiệp định tránh đánh thuế hai lần toàn diện đã được ký, đa số đang có hiệu lực. Na Uy ký tháng 12 năm 2025; hiệp định với Thổ Nhĩ Kỳ có hiệu lực tháng 1 năm 2026. Một số ký trong năm 2025 và 2026 vẫn chờ có hiệu lực — hãy kiểm tra tình trạng của hiệp định cụ thể, không phải con số tổng.
Thực chất là nơi rủi ro đã dịch chuyển
Đại lục áp dụng phép thử chủ sở hữu hưởng lợi trước khi cấp thuế suất khấu trừ giảm 5% cho cổ tức trả cho công ty mẹ Hồng Kông. Việc ra quyết định của hội đồng, nhân sự, trụ sở và chi phí vận hành thực tế tại Hồng Kông nay quyết định kết quả — một công ty holding với một giám đốc thụ động và nghĩa vụ chuyển thẳng thu nhập là trường hợp bất lợi điển hình.
Và ở đầu Hồng Kông cũng vậy
Miễn thuế thu nhập nguồn nước ngoài của Hồng Kông có phép thử thực chất kinh tế riêng cho các tập đoàn đa quốc gia — nhẹ hơn với việc nắm giữ vốn thuần túy, nặng hơn khi thực thể có thu nhập khác. Thuê ngoài trong nội bộ tập đoàn được phép, nhưng phải thực chất và được giám sát.
Các cơ cấu dành cho nhà đầu tư nước ngoài
Private Limited Company là lựa chọn tiêu chuẩn của nhà đầu tư nước ngoài, nhưng có nhiều hình thức tùy theo dự án của bạn.
Private Limited Company (HK Ltd)
Phương tiện tiêu chuẩn cho nhà đầu tư nước ngoài
- Trách nhiệm hữu hạn, có thể một cổ đông duy nhất
- Được ngân hàng và đối tác toàn cầu tin cậy
- Chỉ chịu thuế trên lợi nhuận có nguồn Hồng Kông
- Cần thư ký công ty và văn phòng đăng ký tại địa phương, kiểm toán hằng năm
Công ty holding / thương mại hải ngoại
Thương mại quốc tế và cơ cấu tài sản
- Không thuế trên thu nhập nguồn nước ngoài đủ điều kiện
- Không thuế khấu trừ trên cổ tức
- Tài khoản ngân hàng đa tiền tệ
- Cần tuân thủ đúng mức tại nước cư trú của cổ đông
Hộ kinh doanh cá thể
Hoạt động địa phương quy mô nhỏ
- Thủ tục và chi phí rất nhẹ
- Thuế đơn giản hóa
- Trách nhiệm cá nhân vô hạn
- Không phù hợp để tăng trưởng hay thương mại quốc tế
Hợp danh (thường / hữu hạn)
Các dự án chung địa phương cụ thể
- Hai hoặc nhiều thành viên hợp danh, cá nhân hoặc pháp nhân
- Thường: trách nhiệm vô hạn của các thành viên
- Hữu hạn: trách nhiệm của thành viên thụ động có thể được giới hạn
- Hiếm khi được nhà đầu tư nước ngoài sử dụng
Kể từ ngày 23 tháng 5 năm 2025, chế độ chuyển trụ sở cũng cho phép một công ty nước ngoài hiện hữu chuyển trụ sở đăng ký đến Hồng Kông theo Pháp lệnh Công ty (Chương 622) — giữ nguyên hợp đồng, tài sản và tư cách pháp lý, không cần thanh lý tại địa phương và không kiểm tra thực chất kinh tế.
Cơ cấu nào phù hợp với dự án của bạn?
Hãy cho chúng tôi biết qua một bảng câu hỏi có hướng dẫn, được lưu trong trình duyệt của bạn khi bạn điền, và nhận báo giá phí cố định. Không yêu cầu tài liệu chứng minh nào ở giai đoạn này.
Giới thiệu dự án và nhận báo giáVùng Vịnh, công ty, thị thực và hóa đơn thuế
Điều gì ở lại đây và điều gì đi về phía bắc; thành lập công ty thực sự gồm những gì khi giấy chứng nhận đã được cấp trong vòng một giờ; một chuyên gia nước ngoài xin thị thực đồng thời là giấy phép lao động như thế nào; và điều gì bị đánh thuế ở đây — cùng danh sách dài hơn những gì không bị đánh thuế. Mỗi chủ đề đi kèm một bản thuyết minh bạn có thể tải về và chia sẻ.
Đồng bằng cung cấp quy mô. Hồng Kông cung cấp lớp vỏ.
Thông luật, tự do luân chuyển vốn, và phán quyết có thể thi hành tại 170 quốc gia
Nhìn từ phía bắc, Hồng Kông là một trong mười một thành phố của một nền kinh tế vùng vịnh. Nhìn từ đây, nó là thứ khác: nơi duy nhất trong vùng vịnh đó mà vốn luân chuyển không cần xin phép, hợp đồng được đọc theo thông luật, và tranh chấp kết thúc bằng phán quyết trọng tài có thể thi hành trên toàn thế giới — với các biện pháp khẩn cấp tạm thời có thể xin tại tòa án đại lục để hỗ trợ, một đặc điểm không địa điểm trọng tài nào khác có.
Bốn điều Hồng Kông nắm giữ
Nắm giữ vốn, vì thay đổi chủ sở hữu không cần nộp hồ sơ tại đại lục. Ngân quỹ, vì cấp vốn cho công ty con hay nhận cổ tức không cần phê duyệt. Sở hữu trí tuệ và ký kết hợp đồng quốc tế. Và giải quyết tranh chấp.
Thực chất là điều kiện
Thuế suất 5% phụ thuộc vào việc công ty Hồng Kông phải hơn một cái tên trên giấy chứng nhận: giám đốc của chính nó quyết định tại đây, sổ sách của chính nó, quan hệ ngân hàng của chính nó, một lý do thương mại để tồn tại. Cơ quan thuế đại lục kiểm tra điều này.
Nơi ranh giới đang mỏng dần
Đô thị Phía Bắc định hướng lại lãnh thổ về phía Thâm Quyến, và Khu Công viên Đổi mới và Công nghệ Hồng Kông–Thâm Quyến tại Lạc Mã Châu nằm ngay trên ranh giới — được thiết kế cho các đội ngũ hoạt động ở cả hai bên.
Vào mà không phải bắt đầu lại
Kể từ tháng 5 năm 2025, một công ty nước ngoài có thể chuyển trụ sở đến Hồng Kông, giữ nguyên tư cách pháp lý, hợp đồng và lịch sử, không kiểm tra thực chất kinh tế. Với một tập đoàn có công ty holding đặt ở vị trí bất tiện, đó là con đường ngắn nhất đến một cơ cấu khả thi.
Công ty tư nhân hữu hạn theo cổ phần, từng bước một
Thành lập trong vòng một giờ — và bị ràng buộc bởi các thời hạn bắt đầu từ khoảnh khắc nó tồn tại
Hồng Kông thành lập công ty nhanh hơn hầu hết mọi nơi. Tốc độ đó là thật, và cũng là nguồn gốc của sai lầm phổ biến nhất mà chúng tôi thấy: không gì ràng buộc Cơ quan Đăng ký với bất kỳ thời hạn nào — một giờ là cam kết dịch vụ, không phải luật — trong khi nhiều nghĩa vụ của chính công ty bắt đầu từ lúc thành lập, không có thời gian ân hạn.
Hai ngày được quyết định tại cuộc họp hội đồng đầu tiên
Kỳ kế toán tham chiếu đầu tiên có thể kéo dài tới mười tám tháng. Kết thúc năm vào 31 tháng 12 hoặc 31 tháng 3 phù hợp với chương trình gia hạn theo nhóm của Cục Thuế; một ngày khác thường sẽ mất quyền này. Quyết định một lần, và khó thay đổi về sau.
Tự thông báo nghĩa vụ chịu thuế
Nếu công ty phải chịu thuế lợi tức mà chưa nhận được tờ khai, công ty phải tự thông báo trong vòng bốn tháng kể từ khi kết thúc kỳ tính thuế. Cục Thuế không cần hỏi trước, và năm đầu tiên chính là lúc điều này dễ bị bỏ sót nhất.
Ngân hàng mới là dự án, không phải Cơ quan Đăng ký
Sáu đến mười hai tuần là bình thường, bị từ chối không phải hiếm, và tài khoản đơn giản hóa mà một số ngân hàng hiện cung cấp hiện đang đóng với các công ty có cổ đông nước ngoài — tức là với những công ty cần nó nhất.
Khoản phụ thu đã trở lại
Phụ thu đăng ký kinh doanh 150 HK$ được khôi phục ngày 1 tháng 4 năm 2026, không miễn cho năm 2026-27. Bản thân phí đăng ký được ấn định trong Ngân sách mỗi tháng 2 và đã thay đổi hai lần trong ba năm; chúng tôi báo giá theo mức tại ngày ký hợp đồng dịch vụ.
Ở đây, thị thực chính là giấy phép lao động
Một tài liệu thay vì bốn — nhưng người sử dụng lao động bị xem xét kỹ không kém ứng viên
Hồng Kông không cấp giấy phép lao động riêng: quyền làm việc là một điều kiện lưu trú được ghi trong thị thực, và gắn với một người sử dụng lao động và một vị trí cụ thể. Lựa chọn thiết kế duy nhất đó giải thích phần còn lại — hồ sơ ngắn gọn, quyết định trong bốn tuần, và phải quay lại Cục Nhập cư khi đổi người sử dụng lao động. Một lộ trình thoát khỏi điều này: Thẻ Nhân tài Hàng đầu, chỉ có giới hạn về thời gian.
Bốn lối vào
Chính sách Việc làm Chung cho lời mời làm việc được xác nhận; Thẻ Nhân tài Hàng đầu, không cần lời mời nào; Chương trình Nhập cư Nhân tài Chất lượng cho những người định cư không có bên bảo lãnh; và chương trình nhân tài Đại lục cho cư dân Đại lục.
Thẻ Nhân tài Hàng đầu, nói chính xác
Thu nhập 2,5 triệu HK$ trong năm qua cho 36 tháng; bằng cấp từ một đại học đủ điều kiện cộng ba năm kinh nghiệm cho 24 tháng; sinh viên mới tốt nghiệp từ một trường như vậy được 24 tháng theo hạn ngạch. Kỳ hạn đầu không có điều kiện việc làm nào — kỳ gia hạn thì có.
Hồ sơ của một công ty non trẻ thất bại ở đâu
Không phải ở ứng viên. Một công ty không có sổ sách, không hợp đồng thuê và không nhân sự địa phương sẽ bị hỏi vì sao vị trí đó tồn tại. Câu trả lời nằm ở tài liệu, và một thị thực nộp cùng tuần với việc thành lập công ty là trường hợp từ chối có thể tránh phổ biến nhất mà chúng tôi thấy.
Người sử dụng lao động phải đóng gì
Không khấu trừ thuế lương tại nguồn và không có an sinh xã hội theo nghĩa lục địa: MPF 5% mỗi bên trên mức lương trần, bảo hiểm bồi thường người lao động bắt buộc, và các mức tối thiểu của Pháp lệnh Lao động. Người mới đến lưu trú từ mười ba tháng trở xuống được miễn MPF.
Ba sắc thuế, và những gì đơn giản là không thu
Không VAT, không thuế lãi vốn, không khấu trừ cổ tức — và, từ 2025, mức sàn 15 % cho các tập đoàn lớn
Hồng Kông không có thuế thu nhập chung. Có ba sắc thuế — thuế lợi tức, thuế lương, thuế bất động sản — và thu nhập không thuộc sắc thuế nào thì không bị đánh thuế, ngay cả khi phát sinh tại đây. Thực tế cấu trúc đó giải thích nhiều hơn bất kỳ thuế suất nào. Điều đã thay đổi, và thay đổi mạnh, là vị thế của các tập đoàn lớn.
Câu hỏi 750 triệu € đến trước
Trên mức doanh thu hợp nhất đó, thuế bổ sung tối thiểu của Hồng Kông nâng mức thực tế 11 % trở lại 15 %. Thuế suất hai bậc, các chế độ ưu đãi và phần lớn yêu cầu miễn thuế hải ngoại bị vô hiệu về mặt kinh tế — và vẫn giữ nguyên giá trị dưới ngưỡng đó.
Một lựa chọn cho mỗi tập đoàn
Trong các pháp nhân liên kết, chỉ một pháp nhân được áp dụng thuế suất hai bậc trong một năm nhất định. Khoản tiết kiệm bị giới hạn ở 165.000 HK$ cho toàn tập đoàn, và đáng cân nhắc kỹ công ty nào sẽ nhận.
Sự chắc chắn về lãi chuyển nhượng
Kể từ ngày 1 tháng 1 năm 2024, một cơ chế an toàn bảo đảm việc xử lý theo bản chất vốn đối với lãi từ cổ phần nắm giữ từ 15 % trở lên trong ít nhất 24 tháng — sự chắc chắn thực sự đầu tiên mà Hồng Kông dành cho một công ty holding.
Hai cách tính, cách thấp hơn thắng
Thuế lương được tính theo biểu lũy tiến có các khoản miễn giảm, rồi tính lại theo thuế suất tiêu chuẩn trên cơ sở rộng hơn không có miễn giảm. Cục Thuế áp dụng mức thấp hơn. Với một cặp vợ chồng có hai con, thuế suất tiêu chuẩn chỉ có tác dụng trên khoảng 5,7 triệu HK$.
Các bản thuyết minh về Hồng Kông
Mỗi bản thuyết minh đều ghi ngày và được soạn theo các văn bản đang có hiệu lực. Đọc trực tuyến, hoặc tải bản PDF từ trang của bản thuyết minh.
- Thành lập công ty mới tại Hồng KôngBản thuyết minh số 2 · 29/08/2026 · Thành lập công ty tư nhân trách nhiệm hữu hạn bằng cổ phần tại Hồng Kông: điều kiện, hồ sơ, thủ tục NNC1, tài khoản ngân hàng và các thời hạn năm đầu.
- Làm việc tại Hồng KôngBản thuyết minh số 5 · 28/08/2026 · Người nước ngoài làm việc tại Hồng Kông: thị thực lao động, Top Talent Pass, QMAS, người phụ thuộc, gia hạn, và nghĩa vụ của người sử dụng lao động về MPF và bảo hiểm.
- Thuế tại Hồng KôngBản thuyết minh số 8 · 29/08/2026 · Thuế tại Hồng Kông: thuế lợi tức 8,25% và 16,5%, nguyên tắc lãnh thổ, không có thuế GTGT hay thuế lãi vốn, thuế tiền lương và thuế tối thiểu 15%.
- Hồng Kông và Vùng Vịnh LớnBản thuyết minh số 11 · 28/08/2026 · Vai trò của Hồng Kông trong Khu vực Vịnh Lớn: công ty holding, ngân quỹ, sở hữu trí tuệ và giải quyết tranh chấp, thuế suất cổ tức 5% từ đại lục, và yêu cầu thực chất.
- Các hiệp định thương mại của Hồng KôngBản thuyết minh số 17 · 01/09/2026 · Các hiệp định thương mại của Hồng Kông: CEPA với đại lục, chín hiệp định thương mại tự do, các hiệp định đầu tư và yêu cầu thực chất đằng sau giấy chứng nhận xuất xứ.
- Chuyển nơi đăng ký thành lập công ty sang Hồng KôngBản thuyết minh số 28 · 09/10/2026 · Chuyển nơi đăng ký của công ty nước ngoài sang Hồng Kông từ tháng 5/2025: điều kiện, thủ tục NNC6 và lệ phí, xử lý thuế và tác động đến công ty con.
- Xác minh một công ty Hồng KôngBản thuyết minh số 22 · 14/09/2026 · Cách kiểm tra một công ty Hồng Kông: giấy chứng nhận thành lập và giấy chứng nhận đăng ký kinh doanh chứng minh điều gì, tra cứu sổ đăng ký và dấu hiệu cảnh báo.