

Constitución de sociedades en Hong Kong
La puerta de entrada ideal a Asia — una jurisdicción rápida, digital y fiscalmente eficiente para su base regional.
¿Planea su sociedad en Hong Kong?
Nuestro equipo le acompaña en cada paso — estudio de viabilidad, estructuración, constitución y cumplimiento local.
Presente su proyecto y solicite su presupuesto ContáctenosÚltimas noticias — Hong Kong
¿Qué régimen fiscal se aplica a las sociedades de Hong Kong?
Sistema territorial: solo tributan los beneficios de fuente hongkonesa — 8,25 % hasta 2 millones de HK$, 16,5 % a partir de ahí. Sin IVA, sin impuesto sobre dividendos ni plusvalías.
Permisos de trabajo y visados: condiciones para obtenerlos
Visados de empleo, visados de inversión y las condiciones de cada vía para directivos y personal extranjeros.
El régimen de redomiciliación para sociedades extranjeras
Desde el 23 de mayo de 2025, las sociedades extranjeras pueden trasladar su sede a Hong Kong sin crear una nueva entidad jurídica — plena continuidad jurídica, sin prueba de sustancia económica.
Un entorno estable, liberal e internacional
Hong Kong sigue siendo un destino estratégico para los emprendedores e inversores extranjeros que entran en Asia. Bajo el principio de «un país, dos sistemas», la RAE mantiene un marco jurídico y fiscal distinto del de China continental: un sistema de common law inspirado en el derecho británico, sin control de cambios y una moneda estable y plenamente convertible (HKD).
Su sistema fiscal es uno de los más competitivos del mundo y estrictamente territorial — solo tributan los beneficios de fuente hongkonesa. No hay IVA, ni impuesto sobre dividendos o plusvalías, y las rentas de fuente extranjera pueden acogerse al tratamiento offshore en esta jurisdicción conforme a la OCDE.
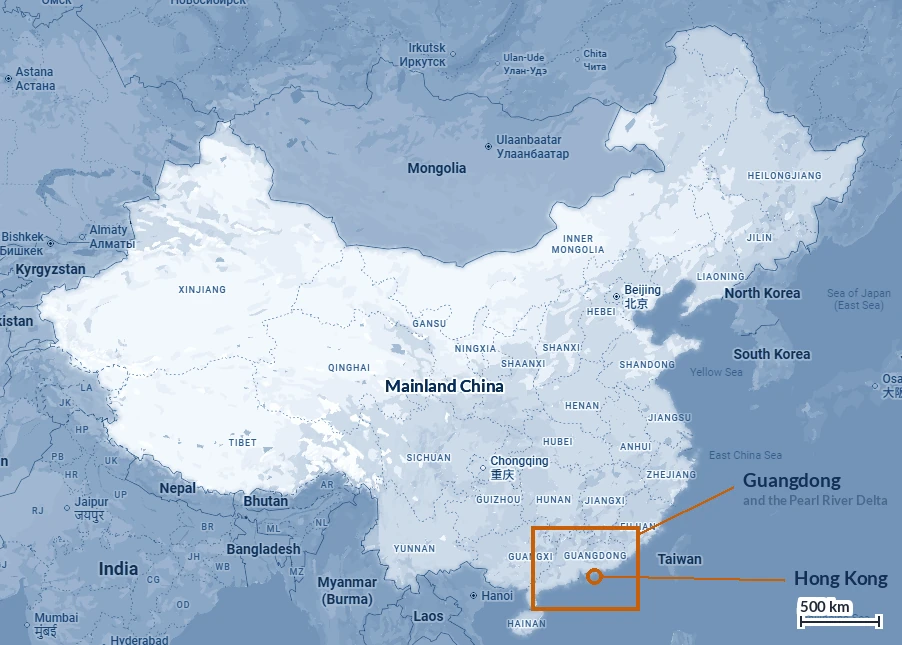
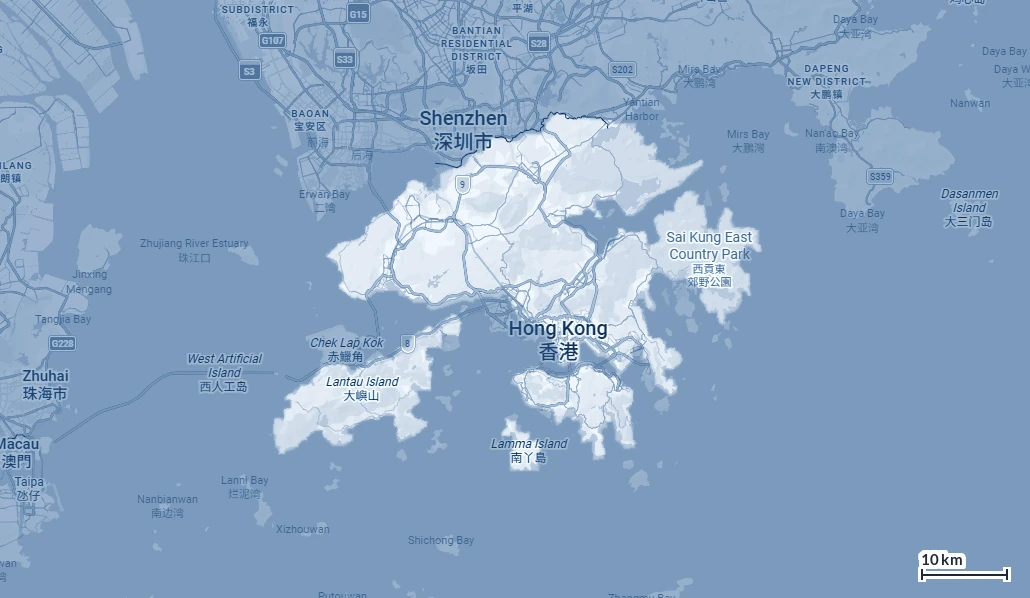
Situado en el corazón de Asia-Pacífico, Hong Kong ofrece acceso directo a China continental (Shenzhen, Guangzhou y la Gran Área de la Bahía a través del CEPA), al Sudeste Asiático y a los principales centros logísticos y financieros de la región. La constitución es rápida, digital y posible 100 % a distancia.
Un puerto franco que aun así necesita acuerdos
Hong Kong no cobra aranceles por nada. Sus acuerdos, por tanto, no tratan de lo que usted paga por introducir mercancías — tratan de aquello a lo que una sociedad de Hong Kong tiene derecho en el extranjero, y sobre todo en el continente.
El acuerdo que hace el trabajo
Arancel cero hacia el continente desde 2006, y desde marzo de 2025 sin periodo de espera antes de que una nueva sociedad de Hong Kong pueda utilizarlo
El Closer Economic Partnership Arrangement se firmó el 29 de junio de 2003 y entró en vigor el 1 de enero de 2004 — el primer acuerdo de libre comercio que cualquiera de las dos partes había concluido jamás. No es un documento sino una familia: un texto principal, el Acuerdo sobre Comercio de Mercancías de 2018, el Acuerdo sobre Comercio de Servicios, el Acuerdo de Inversión, un acuerdo de cooperación económica y técnica y una serie de enmiendas. La más reciente es la Segunda Enmienda al Acuerdo sobre Comercio de Servicios, firmada el 9 de octubre de 2024 y en vigor desde el 1 de marzo de 2025.
En mercancías la regla es simple: desde el 1 de enero de 2006, todas las mercancías de origen hongkonés que cumplen las reglas de origen del CEPA entran en el continente libres de aranceles. En servicios, el continente ha abierto a Hong Kong 153 de los 160 subsectores de servicios de la OMC — una apertura mayor que la concedida a cualquier otra economía.
El origen, y quién lo certifica
Enteramente obtenidas en Hong Kong, fabricadas solo con materiales originarios, o conformes a la regla específica por producto o a la prueba de contenido de valor. El certificado lo expide el Trade and Industry Department o uno de los cinco organismos autorizados; los fabricantes deben contar antes con el registro de fábrica. No existe autocertificación bajo el CEPA.
Lo que vale en la práctica
El ahorro acumulado de aranceles sobre mercancías de origen hongkonés que entran en el continente había superado los 10.200 millones de RMB a finales de 2024. Cerca de dos mil empresas ostentan la condición de proveedor de servicios de Hong Kong en virtud del acuerdo.
Derecho de Hong Kong en contratos continentales
La enmienda de 2024 también permite a las empresas con inversión hongkonesa en el continente elegir en sus contratos el derecho de Hong Kong y el arbitraje con sede en Hong Kong — una cuestión estructural que suele importar más a una matriz europea que cualquier línea arancelaria.
Despacho aduanero en la Gran Área de la Bahía
El sistema único de precinto electrónico cubre más de mil rutas a través de 56 puntos de cruce, con reconocimiento mutuo de operadores económicos autorizados. Las aduanas de Guangdong añadieron veinte medidas de facilitación más en mayo de 2026, entre ellas una presentación única que sirve para ambas declaraciones.
Nueve acuerdos, negociados como territorio aduanero separado
Hong Kong es miembro de la OMC por derecho propio y firma sus propios tratados
Como Hong Kong no aplica aranceles a la importación, ninguno de estos acuerdos reduce el coste de introducir mercancías — no hay nada que reducir. Su valor va en la otra dirección: acceso preferente para las exportaciones de origen hongkonés, compromisos de acceso al mercado y trato nacional para los proveedores de servicios de Hong Kong, y protección de inversiones para las sociedades de Hong Kong que operan en el extranjero.
| Socio | Firmado | En vigor | Qué abre |
|---|---|---|---|
| China continental — CEPA | 29 jun 2003 | 1 ene 2004 | Arancel cero para las mercancías de origen hongkonés; 153 subsectores de servicios |
| Nueva Zelanda | 29 mar 2010 | 1 ene 2011 | Mercancías, servicios, inversión |
| AELC | 21 jun 2011 | 1 oct 2012 | Islandia, Liechtenstein, Suiza — y Noruega desde el 1 nov 2012 |
| Chile | 7 sep 2012 | 9 oct 2014 | Mercancías y servicios |
| Macao | 27 oct 2017 | 27 oct 2017 | Medidas de liberalización desde el 1 ene 2018 |
| Georgia | 28 jun 2018 | 13 feb 2019 | Mercancías, servicios, inversión |
| ASEAN | 12 nov 2017 | escalonado desde el 11 jun 2019 | Plenamente en vigor el 12 feb 2021, con un acuerdo de inversión separado |
| Australia | 26 mar 2019 | 17 ene 2020 | Mercancías, servicios y un acuerdo de inversión de la misma fecha |
| Perú | 15 nov 2024 | 1 sep 2026 | El más reciente de los nueve. Perú abre la gran mayoría de sus líneas arancelarias a las mercancías de Hong Kong |
La protección de inversiones es desigual en Europa
Están en vigor veinticuatro acuerdos de promoción y protección de inversiones, diez de ellos con países europeos — Austria, la unión belgo-luxemburguesa, Dinamarca, Finlandia, Francia, Alemania, Italia, Países Bajos, Suecia, Suiza — más el Reino Unido, y Turquía desde febrero de 2026. España, Portugal, Irlanda y Polonia están entre los que no tienen ninguno. La protección sigue a la jurisdicción de la matriz, por lo que conviene comprobarlo antes de fijar la estructura de holding.
Una red de convenios fiscales amplia y todavía en expansión
Se han firmado cerca de sesenta convenios integrales de doble imposición, la mayoría de ellos en vigor. Noruega firmó en diciembre de 2025; el de Turquía entró en vigor en enero de 2026. Varios firmados en 2025 y 2026 siguen pendientes de entrada en vigor — compruebe el estado del convenio concreto, no la cifra global.
La sustancia es adonde se ha desplazado el riesgo
El continente aplica una prueba de beneficiario efectivo antes de conceder el tipo reducido de retención del 5 % sobre los dividendos pagados a una matriz de Hong Kong. La toma de decisiones del consejo, el personal, los locales y el gasto operativo real en Hong Kong deciden ahora el resultado — una holding con un único administrador pasivo y la obligación de transferir directamente las rentas es el caso adverso de manual.
Y también en el lado de Hong Kong
La exención de Hong Kong para las rentas de fuente extranjera conlleva su propia prueba de sustancia económica para los grupos multinacionales — más ligera para la mera tenencia de participaciones, más exigente cuando la entidad percibe otras rentas. La externalización dentro del grupo está permitida, pero debe ser real y estar supervisada.
Estructuras disponibles para los inversores extranjeros
La Private Limited Company es la opción estándar para los inversores extranjeros, pero existen varias formas según su proyecto.
Private Limited Company (HK Ltd)
El vehículo estándar para los inversores extranjeros
- Responsabilidad limitada, socio único posible
- Credibilidad ante bancos y socios de todo el mundo
- Tributa solo por los beneficios de fuente hongkonesa
- Requiere un company secretary local y un domicilio social, auditoría anual
Holding / sociedad comercial offshore
Comercio internacional y estructuración de activos
- Sin impuesto sobre las rentas de fuente extranjera que cumplan los requisitos
- Sin retención sobre dividendos
- Cuentas bancarias multidivisa
- Requiere un cumplimiento adecuado en el país de residencia de los socios
Empresario individual
Pequeñas actividades locales
- Formalidades y coste muy reducidos
- Tributación simplificada
- Responsabilidad personal ilimitada
- No apta para el crecimiento ni el comercio internacional
Partnership (General / Limited)
Proyectos conjuntos locales específicos
- Dos o más socios, personas físicas o jurídicas
- General: responsabilidad ilimitada de los socios
- Limited: la responsabilidad de los socios pasivos puede limitarse
- Rara vez utilizada por los inversores extranjeros
Desde el 23 de mayo de 2025, el régimen de redomiciliación permite además a una sociedad extranjera existente trasladar su sede registrada a Hong Kong en virtud de la Companies Ordinance (Cap. 622) — conservando sus contratos, activos e identidad jurídica, sin liquidación local y sin prueba de sustancia económica.
¿Qué estructura se ajusta a su proyecto?
Cuéntenoslo en un cuestionario guiado, que se guarda en su navegador a medida que avanza, y reciba un presupuesto a honorarios fijos. En esta fase no se solicita ningún documento justificativo.
Presente su proyecto y solicite su presupuestoEl Área de la Bahía, la sociedad, el visado y la factura fiscal
Qué se queda aquí y qué va al norte; qué implica realmente la constitución una vez expedido el certificado en menos de una hora; cómo obtiene un profesional extranjero el visado que es también la autorización de trabajo; y qué tributa aquí — junto con la lista más larga de lo que no. Cada tema va acompañado de una nota que puede descargar y hacer circular.
El delta aporta la escala. Hong Kong aporta la envoltura.
Common law, libre circulación de capitales y un laudo ejecutable en 170 países
Visto desde el norte, Hong Kong es una de las once ciudades de una economía de bahía. Visto desde aquí es otra cosa: el único lugar de esa bahía donde el capital se mueve sin autorización, los contratos se leen bajo el common law y una disputa termina en un laudo arbitral ejecutable en todo el mundo — con medidas cautelares disponibles en los tribunales continentales en su apoyo, una característica que ninguna otra sede tiene.
Las cuatro cosas que Hong Kong sostiene
La holding, porque la titularidad cambia sin un trámite continental. La tesorería, porque financiar una filial o recibir un dividendo no requiere aprobación. La propiedad intelectual y la contratación internacional. Y la resolución de disputas.
La sustancia es la condición
El tipo del 5 % depende de que la sociedad de Hong Kong sea más que un nombre en un certificado: sus propios administradores decidiendo aquí, sus propias cuentas, su propia relación bancaria, una razón comercial para existir. La administración tributaria continental lo comprueba.
Dónde se está difuminando la frontera
La Northern Metropolis reorienta el territorio hacia Shenzhen, y el Hong Kong–Shenzhen Innovation and Technology Park en el Loop se asienta sobre la propia frontera — diseñado para equipos que operan a ambos lados de ella.
Entrar sin empezar de nuevo
Desde mayo de 2025 una sociedad extranjera puede redomiciliarse en Hong Kong, conservando su identidad jurídica, sus contratos y su historial, sin prueba de sustancia económica. Para un grupo con una holding mal situada, es la vía más corta hacia una estructura operativa.
La private company limited by shares, paso a paso
Constituida en menos de una hora — y regida por plazos que empiezan en el momento en que existe
Hong Kong constituye sociedades más rápido que casi cualquier otro lugar. Esa velocidad es real, y es también la fuente del error más común que vemos: nada obliga al Registrar a plazo alguno — la hora es un compromiso de servicio, no una ley — mientras que varias obligaciones de la propia sociedad empiezan con la constitución, sin periodo de gracia.
Dos fechas que se deciden en la primera reunión del consejo
El primer periodo contable de referencia puede extenderse hasta dieciocho meses. Un cierre a 31 de diciembre o a 31 de marzo se alinea con el régimen de prórroga colectiva del Inland Revenue; una fecha atípica lo pierde. Se decide una vez, y es incómodo cambiarlo después.
Comunique usted mismo la sujeción al impuesto
Si la sociedad está sujeta al impuesto sobre beneficios y no ha recibido ninguna declaración, debe comunicarlo en los cuatro meses siguientes al final del periodo de referencia. El Departamento no tiene que preguntar primero, y el primer año es exactamente cuando esto se pasa por alto.
El banco es el proyecto, no el Registrar
De seis a doce semanas es lo normal, una negativa no es una rareza, y la cuenta simplificada que ahora ofrecen algunos bancos está actualmente cerrada a las sociedades con socios extranjeros — es decir, a las sociedades que más la usarían.
La tasa ha vuelto
La tasa de registro de actividad de 150 HK$ se restableció el 1 de abril de 2026, sin exención para 2026-27. La propia tarifa de registro se fija en los Presupuestos cada febrero y ha cambiado dos veces en tres años; la indicamos a la fecha del encargo.
Aquí, el visado es el permiso de trabajo
Un documento en lugar de cuatro — pero el empleador se examina tan de cerca como el candidato
Hong Kong no expide un permiso de trabajo separado: la autorización para trabajar es una condición de estancia inscrita en el visado, y está vinculada a un empleador y a un puesto concretos. Esa única decisión de diseño explica el resto — un expediente breve, una decisión en cuatro semanas y la necesidad de volver al Immigration Department cuando cambia el empleador. Una vía escapa a ello: el Top Talent Pass, concedido únicamente con limitación temporal.
Cuatro vías de entrada
La General Employment Policy para una oferta confirmada; el Top Talent Pass, que no necesita oferta alguna; el Quality Migrant Admission Scheme para quienes se instalan sin patrocinador; y el programa de talento continental para residentes de China continental.
El Top Talent Pass, con precisión
2,5 millones de HK$ de ingresos en el año anterior dan 36 meses; un título de una universidad admisible más tres años de experiencia dan 24; un recién graduado de una de ellas obtiene 24 dentro de un cupo. El primer periodo está libre de cualquier condición de empleo — la prórroga no.
Dónde falla el expediente de una empresa joven
No en el candidato. A una empresa sin cuentas, sin contrato de arrendamiento y sin personal local se le pregunta por qué existe el puesto. La respuesta es documental, y un visado presentado la misma semana que la constitución es la denegación evitable más común que vemos.
Lo que debe el empleador
Sin retención en nómina y sin seguridad social en el sentido continental: MPF al 5 % cada parte sobre una base con tope, seguro obligatorio de accidentes de trabajo y los mínimos de la Employment Ordinance. Los recién llegados con una estancia de trece meses o menos están exentos del MPF.
Tres impuestos, y lo que sencillamente no se recauda
Sin IVA, sin impuesto sobre plusvalías, sin retención sobre dividendos — y, desde 2025, un mínimo del 15 % para los grandes grupos
Hong Kong no tiene un impuesto general sobre la renta. Tiene tres impuestos — sobre beneficios, sobre salarios, sobre inmuebles — y la renta que no encaja en ninguno de ellos no tributa, aunque se genere aquí. Ese hecho estructural explica más que cualquier tipo impositivo. Lo que cambió, y cambió con fuerza, es la posición de los grandes grupos.
La cuestión de los 750 millones de € va primero
Por encima de esa cifra de ingresos consolidados, el impuesto complementario mínimo de Hong Kong eleva un tipo efectivo del 11 % de nuevo al 15 %. El tipo de dos tramos, los regímenes preferentes y buena parte del tratamiento offshore quedan económicamente neutralizados — y conservan todo su valor por debajo de la línea.
Una elección por grupo
Entre entidades vinculadas solo una puede acogerse a los tipos de dos tramos en un año dado. El ahorro está limitado a 165.000 HK$ para todo el grupo, y merece la pena decidir deliberadamente qué sociedad lo toma.
Certeza sobre las ganancias por enajenación
Desde el 1 de enero de 2024 un puerto seguro garantiza el tratamiento como ganancia de capital de las plusvalías sobre participaciones del 15 % o más mantenidas durante al menos 24 meses — la primera certeza real que Hong Kong ha ofrecido a una holding.
Dos cálculos, gana el menor
El impuesto sobre salarios se calcula según la escala progresiva con deducciones, y de nuevo al tipo estándar sobre una base más amplia sin ellas. La administración aplica el que resulte menor. Para un matrimonio con dos hijos el tipo estándar solo se aplica por encima de unos 5,7 millones de HK$.
Notas informativas sobre Hong Kong
Cada nota está fechada y redactada conforme a los textos vigentes. Léala en línea o descárguela en PDF desde su página.
- Constituir una New Co. en Hong KongNota informativa n.º 2 · 29/08/2026 · Constituir una private company limited by shares en Hong Kong: requisitos, documentos, el procedimiento NNC1, la cuenta bancaria y los plazos del primer año.
- Trabajar en Hong KongNota informativa n.º 5 · 28/08/2026 · Trabajar en Hong Kong siendo extranjero: visado de empleo, Top Talent Pass, QMAS, dependientes, prórrogas y lo que debe el empleador en MPF y seguro.
- Fiscalidad en Hong KongNota informativa n.º 8 · 29/08/2026 · Fiscalidad en Hong Kong: profits tax del 8,25 % y del 16,5 %, principio territorial, sin IVA ni impuesto sobre plusvalías, salaries tax e impuesto mínimo del 15 %.
- Hong Kong y la Gran Área de la BahíaNota informativa n.º 11 · 28/08/2026 · Hong Kong en la Greater Bay Area: holding, tesorería, propiedad intelectual y resolución de disputas, el tipo del 5 % sobre dividendos del continente y la sustancia exigida.
- Los acuerdos comerciales de Hong KongNota informativa n.º 17 · 01/09/2026 · Los acuerdos comerciales de Hong Kong: el CEPA con el continente, nueve acuerdos de libre comercio, tratados de inversión y la sustancia tras los certificados de origen.
- Trasladar el domicilio de una sociedad a Hong KongNota informativa n.º 28 · 09/10/2026 · Redomiciliar una sociedad extranjera a Hong Kong desde mayo de 2025: requisitos, procedimiento NNC6 y tasas, tratamiento fiscal y efecto en las filiales.
- Verificar una sociedad de Hong KongNota informativa n.º 22 · 14/09/2026 · Cómo verificar una sociedad de Hong Kong: qué prueban el certificado de constitución y el certificado de registro mercantil, las búsquedas registrales y las señales de alerta.