

تأسيس الشركات في هونغ كونغ
البوابة المثالية إلى آسيا — ولاية قضائية سريعة ورقمية وفعّالة ضريبيًا لقاعدتك الإقليمية.
هل تخطط لتأسيس شركتك في هونغ كونغ؟
يرافقك فريقنا في كل خطوة — دراسة الجدوى، والهيكلة، والتأسيس، والامتثال المحلي.
قدِّم مشروعك واحصل على عرض السعر اتصل بناآخر الأخبار — هونغ كونغ
ما النظام الضريبي المطبَّق على شركات هونغ كونغ؟
نظام إقليمي: لا تخضع للضريبة إلا الأرباح المتأتية من هونغ كونغ — 8.25% حتى 2 مليون دولار هونغ كونغي، و16.5% لما يتجاوز ذلك. لا ضريبة على القيمة المضافة، ولا ضريبة على أرباح الأسهم أو الأرباح الرأسمالية.
تصاريح العمل والتأشيرات: شروط الحصول عليها
تأشيرات العمل وتأشيرات الاستثمار والشروط المرتبطة بكل مسار للمديرين التنفيذيين والموظفين الأجانب.
نظام نقل موطن الشركات الأجنبية
منذ 23 مايو 2025، يمكن للشركات الأجنبية نقل مقرها إلى هونغ كونغ دون إنشاء كيان قانوني جديد — استمرارية قانونية كاملة، ودون اختبار للجوهر الاقتصادي.
بيئة مستقرة وليبرالية ودولية
تظل هونغ كونغ وجهة استراتيجية لروّاد الأعمال والمستثمرين الأجانب الذين يدخلون آسيا. وفي ظل مبدأ «دولة واحدة ونظامان»، تحتفظ المنطقة الإدارية الخاصة بإطار قانوني وضريبي مستقل عن البر الرئيسي الصيني: نظام القانون العام المستوحى من القانون البريطاني، وغياب الرقابة على الصرف، وعملة مستقرة قابلة للتحويل بالكامل (HKD).
ويُعدّ نظامها الضريبي من أكثر الأنظمة تنافسية في العالم، وهو إقليمي بصورة صارمة — إذ لا تخضع للضريبة إلا الأرباح المتأتية من هونغ كونغ. فلا ضريبة على القيمة المضافة، ولا ضريبة على أرباح الأسهم أو الأرباح الرأسمالية، ويمكن أن يستفيد الدخل المتأتي من الخارج من المعاملة الضريبية الخارجية في هذه الولاية القضائية الممتثلة لمعايير منظمة التعاون الاقتصادي والتنمية (OECD).
تقع هونغ كونغ في قلب منطقة آسيا والمحيط الهادئ، وتتيح وصولًا مباشرًا إلى البر الرئيسي الصيني (شنتشن وقوانغتشو ومنطقة الخليج الكبرى عبر CEPA)، وإلى جنوب شرق آسيا، وإلى أبرز المراكز اللوجستية والمالية في المنطقة. والتأسيس سريع ورقمي، ويمكن إنجازه عن بُعد بنسبة 100%.
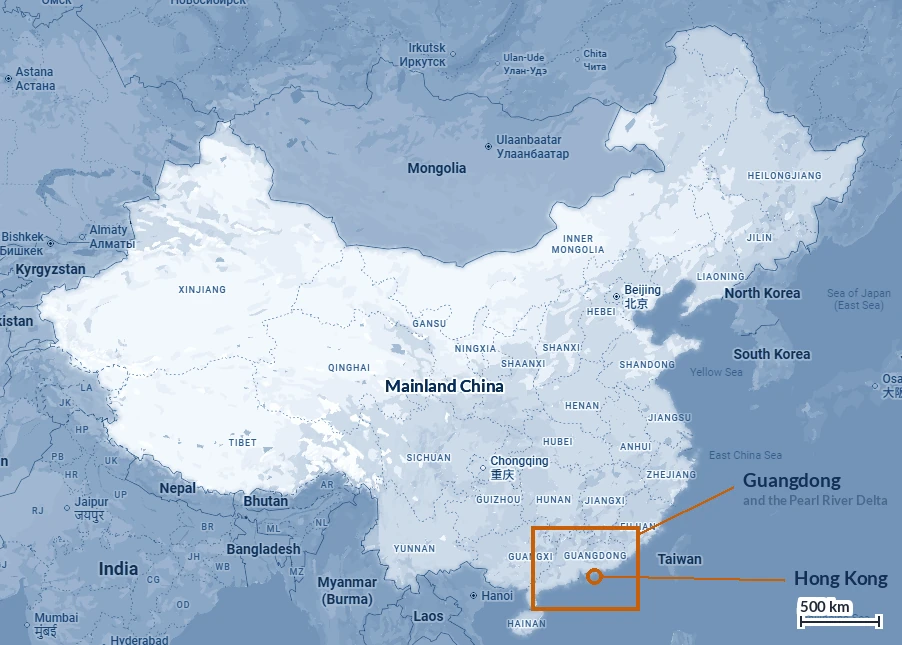
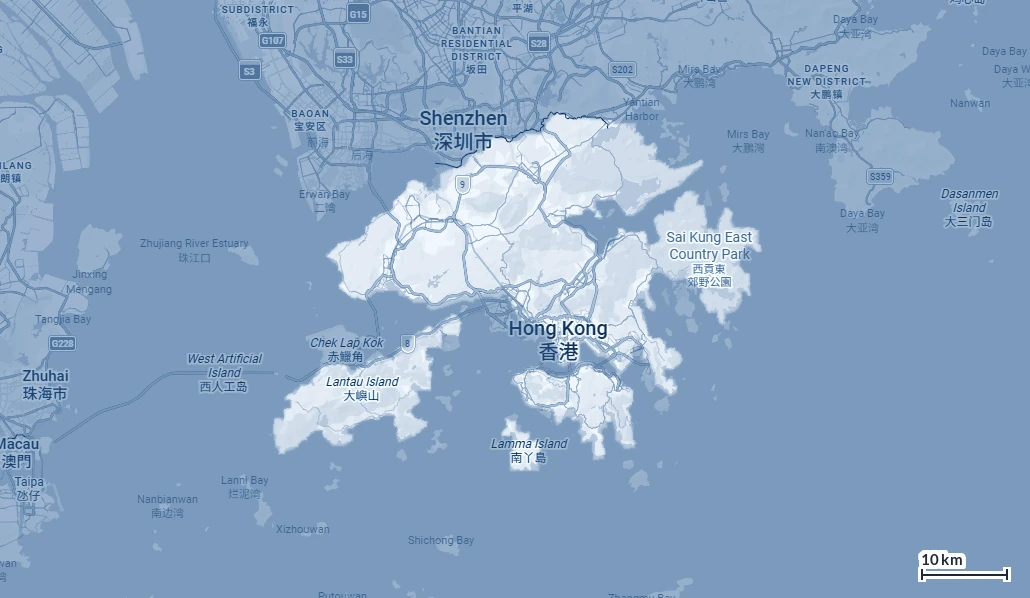
ميناء حر لا يزال بحاجة إلى اتفاقيات
لا تفرض هونغ كونغ أي رسوم جمركية على أي سلعة. لذا فإن اتفاقياتها لا تتعلق بما تدفعه لإدخال البضائع — بل بما يحق لشركة من هونغ كونغ الحصول عليه في الخارج، وقبل كل شيء في البر الرئيسي.
الاتفاق الذي يؤدي الدور الفعلي
إعفاء من الرسوم الجمركية عند الدخول إلى البر الرئيسي منذ عام 2006، ومنذ مارس 2025 لم تعد هناك فترة انتظار قبل أن تتمكن شركة جديدة في هونغ كونغ من الاستفادة منه
وُقِّع ترتيب الشراكة الاقتصادية الأوثق في 29 يونيو 2003 ودخل حيز التنفيذ في 1 يناير 2004 — وهو أول اتفاق تجارة حرة يبرمه أيٌّ من الطرفين على الإطلاق. وهو ليس وثيقة واحدة بل مجموعة متكاملة: نص رئيسي، واتفاق التجارة في السلع لعام 2018، واتفاق التجارة في الخدمات، واتفاق الاستثمار، واتفاق للتعاون الاقتصادي والتقني، وسلسلة من التعديلات. وأحدثها التعديل الثاني لاتفاق التجارة في الخدمات، الموقَّع في 9 أكتوبر 2024 والساري منذ 1 مارس 2025.
بالنسبة إلى السلع، القاعدة بسيطة: منذ 1 يناير 2006، تدخل جميع السلع ذات المنشأ في هونغ كونغ التي تستوفي قواعد المنشأ بموجب CEPA إلى البر الرئيسي معفاةً من الرسوم. أما في مجال الخدمات، فقد فتح البر الرئيسي أمام هونغ كونغ 153 من أصل 160 قطاعًا فرعيًا للخدمات وفق تصنيف منظمة التجارة العالمية (WTO) — وهو انفتاح أوسع مما منحه لأي اقتصاد آخر.
المنشأ، ومن يصادق عليه
أن تكون السلعة متحصَّلة بالكامل في هونغ كونغ، أو مصنوعة حصرًا من مواد ذات منشأ، أو مستوفية للقاعدة الخاصة بالمنتج أو لاختبار نسبة القيمة المضافة. وتصدر الشهادة دائرة التجارة والصناعة أو إحدى خمس هيئات معتمدة؛ ويجب على المصنّعين الحصول أولًا على تسجيل المصنع. ولا يوجد تصديق ذاتي بموجب CEPA.
ما يساويه ذلك عمليًا
تجاوزت الرسوم الجمركية الموفَّرة تراكميًا على السلع ذات المنشأ في هونغ كونغ الداخلة إلى البر الرئيسي 10.2 مليار RMB بحلول نهاية عام 2024. وتحمل نحو ألفي شركة صفة مزوّد خدمات من هونغ كونغ بموجب هذا الترتيب.
قانون هونغ كونغ في عقود البر الرئيسي
ويتيح تعديل 2024 أيضًا للمؤسسات المستثمَر فيها من هونغ كونغ في البر الرئيسي اختيار قانون هونغ كونغ والتحكيم الذي يكون مقره هونغ كونغ في عقودها — وهي نقطة هيكلية تهم الشركة الأم الأوروبية عادةً أكثر من أي بند جمركي.
التخليص الجمركي في منطقة الخليج الكبرى
يغطي نظام القفل الإلكتروني الموحَّد أكثر من ألف مسار عبر 56 نقطة عبور، مع الاعتراف المتبادل بالمشغلين الاقتصاديين المعتمدين. وأضافت جمارك قوانغدونغ عشرين إجراءً تيسيريًا إضافيًا في مايو 2026، من بينها إيداع واحد يخدم الإقرارين كليهما.
تسع اتفاقيات، تفاوضت عليها بصفتها إقليمًا جمركيًا مستقلًا
هونغ كونغ عضو قائم بذاته في منظمة التجارة العالمية (WTO) وتوقّع معاهداتها بنفسها
لأن هونغ كونغ لا تفرض أي رسوم على الاستيراد، فإن أيًّا من هذه الاتفاقيات لا يخفّض تكلفة إدخال البضائع — إذ لا يوجد ما يُخفَّض. فقيمتها تسري في الاتجاه المعاكس: نفاذ تفضيلي للصادرات ذات منشأ هونغ كونغ، والتزامات بالنفاذ إلى الأسواق وبالمعاملة الوطنية لمقدّمي الخدمات من هونغ كونغ، وحماية الاستثمار لشركات هونغ كونغ العاملة في الخارج.
| الشريك | التوقيع | بدء النفاذ | ما تتيحه |
|---|---|---|---|
| البر الرئيسي الصيني — CEPA | 29 يونيو 2003 | 1 يناير 2004 | رسوم صفرية على البضائع ذات منشأ هونغ كونغ؛ 153 قطاعًا فرعيًا للخدمات |
| نيوزيلندا | 29 مارس 2010 | 1 يناير 2011 | البضائع، والخدمات، والاستثمار |
| رابطة التجارة الحرة الأوروبية (EFTA) | 21 يونيو 2011 | 1 أكتوبر 2012 | آيسلندا، وليختنشتاين، وسويسرا — والنرويج اعتبارًا من 1 نوفمبر 2012 |
| تشيلي | 7 سبتمبر 2012 | 9 أكتوبر 2014 | البضائع والخدمات |
| ماكاو | 27 أكتوبر 2017 | 27 أكتوبر 2017 | تدابير تحرير اعتبارًا من 1 يناير 2018 |
| جورجيا | 28 يونيو 2018 | 13 فبراير 2019 | البضائع، والخدمات، والاستثمار |
| آسيان | 12 نوفمبر 2017 | على مراحل اعتبارًا من 11 يونيو 2019 | سارية بالكامل منذ 12 فبراير 2021، مع اتفاقية استثمار منفصلة |
| أستراليا | 26 مارس 2019 | 17 يناير 2020 | البضائع والخدمات، واتفاقية استثمار بالتاريخ نفسه |
| بيرو | 15 نوفمبر 2024 | 1 سبتمبر 2026 | أحدث الاتفاقيات التسع. تفتح بيرو الغالبية العظمى من بنودها التعريفية أمام بضائع هونغ كونغ |
حماية الاستثمار متفاوتة في أنحاء أوروبا
ثمة أربع وعشرون اتفاقية لتشجيع الاستثمار وحمايته سارية المفعول، عشرٌ منها مع دول أوروبية — النمسا، والاتحاد البلجيكي–اللوكسمبورغي، والدنمارك، وفنلندا، وفرنسا، وألمانيا، وإيطاليا، وهولندا، والسويد، وسويسرا — إضافةً إلى المملكة المتحدة، وتركيا منذ فبراير 2026. وتُعدّ إسبانيا والبرتغال وأيرلندا وبولندا من بين الدول التي لا تملك أي اتفاقية من هذا النوع. والحماية تتبع الولاية القضائية للشركة الأم، لذا من المفيد التحقق من ذلك قبل تثبيت هيكل الملكية القابضة.
شبكة واسعة ولا تزال متنامية من المعاهدات الضريبية
وُقّعت قرابة ستين اتفاقية شاملة لتجنّب الازدواج الضريبي، دخل معظمها حيّز النفاذ. ووقّعت النرويج في ديسمبر 2025؛ ودخلت اتفاقية تركيا حيّز النفاذ في يناير 2026. ولا تزال عدة اتفاقيات وُقّعت في عامي 2025 و2026 بانتظار دخولها حيّز النفاذ — تحقّق من وضع المعاهدة المعنية تحديدًا، لا من العدد الإجمالي.
الجوهر الاقتصادي: إليه انتقلت المخاطر
يطبّق البر الرئيسي اختبار المالك المستفيد قبل منح السعر المخفَّض البالغ 5% للضريبة المقتطعة من المنبع على الأرباح الموزعة المدفوعة لشركة أم في هونغ كونغ. فاتخاذ القرارات في مجلس الإدارة، والموظفون، والمقار، والنفقات التشغيلية الفعلية في هونغ كونغ هي التي تحسم النتيجة الآن — والشركة القابضة التي لها مدير واحد غير فاعل وعليها التزام بتمرير الدخل مباشرةً هي المثال النموذجي للحالة غير المواتية.
وعلى جانب هونغ كونغ أيضًا
ينطوي إعفاء هونغ كونغ للدخل الأجنبي المصدر على اختبار خاص به للجوهر الاقتصادي يسري على المجموعات متعددة الجنسيات — أخفّ في حالة الحيازة البحتة للأسهم، وأشدّ حين يحوز الكيان دخلًا آخر. ويُسمح بالاستعانة بمصادر خارجية داخل المجموعة، شريطة أن تكون حقيقية وخاضعة للمتابعة.
الهياكل المتاحة للمستثمرين الأجانب
الشركة الخاصة المحدودة هي الخيار المعتاد للمستثمرين الأجانب، لكن توجد عدة أشكال أخرى بحسب مشروعك.
شركة خاصة محدودة (HK Ltd)
الكيان المعتاد للمستثمرين الأجانب
- مسؤولية محدودة، مع إمكانية وجود مساهم واحد
- تحظى بالمصداقية لدى البنوك والشركاء في جميع أنحاء العالم
- لا تخضع للضريبة إلا على الأرباح المتأتية من مصادر في هونغ كونغ
- تتطلب سكرتير شركة ومكتبًا مسجّلًا محليَّين، وتدقيقًا سنويًا للحسابات
شركة قابضة / تجارية خارجية (أوفشور)
التجارة الدولية وهيكلة الأصول
- لا ضريبة على الدخل الأجنبي المصدر المؤهَّل
- لا ضريبة مقتطعة من المنبع على الأرباح الموزعة
- حسابات مصرفية متعددة العملات
- تتطلب امتثالًا سليمًا في بلد إقامة المساهمين
مؤسسة فردية
أنشطة محلية صغيرة
- إجراءات وتكاليف خفيفة جدًا
- نظام ضريبي مبسّط
- مسؤولية شخصية غير محدودة
- غير ملائمة للنمو أو للتجارة الدولية
شراكة (عامة / محدودة)
مشاريع محلية مشتركة محددة
- شريكان أو أكثر، من الأشخاص الطبيعيين أو الاعتباريين
- العامة: مسؤولية غير محدودة للشركاء
- المحدودة: يمكن تحديد سقف لمسؤولية الشركاء غير الفاعلين
- نادرًا ما يستخدمها المستثمرون الأجانب
منذ 23 مايو 2025، يتيح نظام نقل الموطن أيضًا لشركة أجنبية قائمة نقل مقرها المسجّل إلى هونغ كونغ بموجب قانون الشركات (Cap. 622) — مع احتفاظها بعقودها وأصولها وشخصيتها القانونية، ودون تصفية محلية ودون اختبار للجوهر الاقتصادي.
أيّ هيكل يناسب مشروعك؟
أخبرنا بذلك عبر استبيان موجَّه يُحفَظ في متصفحك أولًا بأول، واحصل على عرض سعر بأتعاب ثابتة. لا يُطلب أي مستند داعم في هذه المرحلة.
قدِّم مشروعك واحصل على عرض السعرمنطقة الخليج الكبرى، والشركة، والتأشيرة، والفاتورة الضريبية
ما يبقى هنا وما يتجه شمالًا؛ وما ينطوي عليه التأسيس فعلًا بعد صدور الشهادة في غضون ساعة؛ وكيف يحصل المهني الأجنبي على التأشيرة التي هي في الوقت نفسه تصريح العمل؛ وما يخضع للضريبة هنا — إلى جانب القائمة الأطول لما لا يخضع لها. ويرافق كلَّ موضوع مذكرةٌ يمكنك تنزيلها وتعميمها.
توفّر الدلتا الحجم. وتوفّر هونغ كونغ الإطار.
القانون العام (common law)، وحرية تنقّل رؤوس الأموال، وحكم تحكيم قابل للتنفيذ في 170 دولة
إذا نُظر إليها من الشمال، فهونغ كونغ واحدة من إحدى عشرة مدينة في اقتصاد منطقة الخليج الكبرى. أما من هنا فهي شيء آخر: المكان الوحيد في تلك المنطقة الذي تتنقّل فيه رؤوس الأموال دون إذن، وتُفسَّر فيه العقود وفق القانون العام (common law)، وينتهي فيه النزاع بحكم تحكيم قابل للتنفيذ في أنحاء العالم — مع إمكانية الحصول على تدابير مؤقتة من محاكم البر الرئيسي دعمًا له، وهي ميزة لا يوفّرها أي مقرّ تحكيم آخر.
الأمور الأربعة التي تحتفظ بها هونغ كونغ
الحيازة، لأن الملكية تنتقل دون أي إيداع لدى سلطات البر الرئيسي. والخزينة، لأن تمويل شركة تابعة أو تلقّي أرباح موزعة لا يتطلب أي موافقة. والملكية الفكرية والتعاقد الدولي. وتسوية النزاعات.
الجوهر الاقتصادي هو الشرط
يتوقف سعر 5% على أن تكون الشركة في هونغ كونغ أكثر من مجرد اسم على شهادة: أعضاء مجلس إدارة خاصون بها يتخذون القرارات هنا، وحسابات خاصة بها، وعلاقة مصرفية خاصة بها، وسبب تجاري لوجودها. وتتحقق السلطة الضريبية في البر الرئيسي من ذلك.
حيث ترقّ الحدود
تعيد الحاضرة الشمالية (Northern Metropolis) توجيه الإقليم نحو شنتشن، وتقع حديقة هونغ كونغ–شنتشن للابتكار والتكنولوجيا في منطقة Loop على الحدود نفسها — وقد صُمّمت لفرق تعمل على جانبيها.
الدخول دون البدء من جديد
منذ مايو 2025، يمكن لشركة أجنبية نقل موطنها إلى هونغ كونغ مع الاحتفاظ بشخصيتها القانونية وعقودها وتاريخها، ودون اختبار للجوهر الاقتصادي. وبالنسبة إلى مجموعة تقع شركتها القابضة في موضع غير ملائم، فهذا أقصر طريق إلى هيكل قابل للتطبيق.
الشركة الخاصة المحدودة بالأسهم، خطوة بخطوة
تُؤسَّس في غضون ساعة — وتحكمها مواعيد نهائية تبدأ منذ لحظة وجودها
تُؤسَّس الشركات في هونغ كونغ أسرع من أي مكان آخر تقريبًا. وهذه السرعة حقيقية، لكنها أيضًا مصدر الخطأ الأكثر شيوعًا الذي نراه: فلا شيء يُلزم مسجّل الشركات بأي مهلة زمنية — فالساعة تعهّد بالخدمة لا نصٌّ قانوني — في حين أن عدة التزامات تقع على الشركة نفسها تبدأ منذ التأسيس، دون أي فترة سماح.
تاريخان يُحدَّدان في أول اجتماع لمجلس الإدارة
يجوز أن تمتد الفترة المحاسبية المرجعية الأولى حتى ثمانية عشر شهرًا. ونهاية السنة المالية في 31 ديسمبر أو 31 مارس تتوافق مع نظام التمديد الجماعي لدى دائرة الإيرادات الداخلية؛ أما التاريخ غير المعتاد فيُفقِد الشركة الاستفادة منه. يُتّخذ هذا القرار مرة واحدة، ويصعب تغييره لاحقًا.
أبلِغ بنفسك عن الخضوع للضريبة
إذا كانت الشركة خاضعة لضريبة الأرباح ولم يصلها أي إقرار ضريبي، فعليها الإبلاغ بذلك خلال أربعة أشهر من نهاية فترة الأساس. والدائرة غير ملزمة بأن تطلب ذلك أولًا، والسنة الأولى هي بالضبط الوقت الذي يُغفَل فيه هذا الإبلاغ.
البنك هو المشروع، لا مسجّل الشركات
من ستة إلى اثني عشر أسبوعًا هي المدة المعتادة، والرفض ليس أمرًا نادرًا، والحساب المبسّط الذي تقدّمه بعض البنوك الآن مغلق حاليًا أمام الشركات ذات المساهمين الأجانب — أي أمام الشركات التي ستستفيد منه أكثر من غيرها.
عودة الرسم الإضافي
أُعيد فرض الرسم الإضافي على تسجيل الأعمال البالغ HK$150 في 1 أبريل 2026، دون أي إعفاء منه لسنة 2026-27. أما رسم التسجيل نفسه فيُحدَّد في الميزانية كل فبراير، وقد تغيّر مرتين في ثلاث سنوات؛ ونحن نحتسبه في عرضنا وفق قيمته في تاريخ التكليف.
هنا، التأشيرة هي تصريح العمل
وثيقة واحدة بدلًا من أربع — لكن صاحب العمل يُفحَص بالدقة نفسها التي يُفحَص بها المرشّح
لا تُصدر هونغ كونغ تصريح عمل منفصلًا: فالإذن بالعمل شرطٌ من شروط الإقامة مدوَّن في التأشيرة، وهو مرتبط بصاحب عمل محدد بالاسم وبوظيفة محددة. وهذا الخيار التصميمي الوحيد يفسّر كل ما عداه — ملف قصير، وقرار خلال أربعة أسابيع، وضرورة العودة إلى دائرة الهجرة عند تغيير صاحب العمل. ومسار واحد فقط يُستثنى من ذلك: تصريح المواهب المتميزة (Top Talent Pass)، الذي لا يُمنح إلا مقيَّدًا بمدة الإقامة.
أربعة مسارات للدخول
سياسة التوظيف العامة (General Employment Policy) لعرض عمل مؤكد؛ وتصريح المواهب المتميزة (Top Talent Pass)، الذي لا يتطلب أي عرض عمل على الإطلاق؛ وخطة قبول المهاجرين ذوي الكفاءات (Quality Migrant Admission Scheme) لمن يستقرون دون كفيل؛ وخطة استقدام المواهب من البر الرئيسي للمقيمين فيه.
تصريح المواهب المتميزة، بدقة
دخلٌ بقيمة HK$2.5 مليون خلال العام الماضي يمنح 36 شهرًا؛ وشهادة من جامعة مؤهَّلة مع خبرة ثلاث سنوات تمنح 24 شهرًا؛ والخرّيج الحديث من إحداها يحصل على 24 شهرًا ضمن حصة محددة. والمدة الأولى خالية من أي شرط وظيفي — أما التمديد فليس كذلك.
حيث يخفق ملف الشركة الحديثة العهد
ليس بسبب المرشّح. فالشركة التي لا حسابات لها ولا عقد إيجار ولا موظفين محليين تُسأل عن سبب وجود الوظيفة. والجواب يكون بالمستندات، وطلب التأشيرة المقدَّم في الأسبوع نفسه الذي تُؤسَّس فيه الشركة هو أكثر حالات الرفض القابلة للتجنّب شيوعًا مما نراه.
ما يقع على عاتق صاحب العمل
لا اقتطاع ضريبي من الرواتب، ولا ضمان اجتماعي بالمعنى القاري: صندوق الادخار الإلزامي (MPF) بنسبة 5% على كل من الطرفين على أساس محدد بسقف، وتأمين إلزامي لتعويض الموظفين، والحدود الدنيا المقررة في قانون التوظيف. والقادمون الجدد بإقامة مدتها ثلاثة عشر شهرًا أو أقل معفَون من صندوق الادخار الإلزامي.
ثلاثة جداول ضريبية، وما لا يُفرض أصلًا
لا ضريبة على القيمة المضافة، ولا ضريبة على الأرباح الرأسمالية، ولا استقطاع على توزيعات الأرباح — ومنذ عام 2025، حدّ أدنى بنسبة 15 % للمجموعات الكبرى
لا توجد في هونغ كونغ ضريبة عامة على الدخل، بل ثلاثة جداول ضريبية — ضريبة الأرباح، وضريبة الرواتب، وضريبة العقارات — والدخل الذي لا يندرج تحت أيٍّ منها لا يخضع للضريبة، حتى وإن نشأ فيها. وهذه الحقيقة الهيكلية تفسّر أكثر مما يفسّره أي معدّل. أما ما تغيّر، وتغيّر بشكل حادّ، فهو وضع المجموعات الكبرى.
مسألة الـ750 مليون يورو تأتي أولًا
فوق هذه الإيرادات الموحّدة، ترفع ضريبة التكملة الدنيا في هونغ كونغ معدلًا فعليًا قدره 11 % إلى 15 %. فيُحيَّد اقتصاديًا كلٌّ من المعدل ذي الشريحتين، والأنظمة التفضيلية، وجزء كبير من المطالبة بالمصدر الخارجي للأرباح — بينما تحتفظ بكامل قيمتها دون هذا الحد.
خيار واحد لكل مجموعة
من بين الكيانات المرتبطة، لا يجوز إلا لكيان واحد الاستفادة من المعدلين ذوي الشريحتين في سنة معيّنة. ويُحدَّد الوفر بسقف قدره 165,000 دولار هونغ كونغي للمجموعة بأكملها، ومن المجدي أن يُحسم عن قصد أيّ شركة تستفيد منه.
اليقين بشأن أرباح التصرّف في الأصول
منذ 1 يناير 2024، يضمن نظام الملاذ الآمن معاملة الأرباح المتأتية من حصص ملكية لا تقل عن 15 % ومحتفظ بها لمدة 24 شهرًا على الأقل بوصفها أرباحًا رأسمالية — وهو أول يقين حقيقي تقدّمه هونغ كونغ للشركات القابضة.
حسابان، ويُعتمد الأدنى منهما
تُحتسب ضريبة الرواتب وفق الجدول التصاعدي مع الإعفاءات، ثم مرة أخرى بالمعدل القياسي على وعاء أوسع من دونها. وتطبّق مصلحة الضرائب أيهما أدنى. وبالنسبة إلى زوجين لديهما طفلان، لا يسري المعدل القياسي فعليًا إلا فوق نحو 5.7 مليون دولار هونغ كونغي.
مذكرات الإحاطة حول هونغ كونغ
كل مذكرة مؤرّخة ومُعدّة استنادًا إلى النصوص النافذة. اقرأها عبر الإنترنت، أو نزّلها بصيغة PDF من صفحتها.
- تأسيس شركة جديدة في هونغ كونغمذكرة الإحاطة رقم 2 · 29/08/2026 · تأسيس شركة خاصة محدودة بالأسهم في هونغ كونغ: الشروط، والمستندات، وإجراء NNC1، والحساب المصرفي، ومواعيد السنة الأولى.
- العمل في هونغ كونغمذكرة الإحاطة رقم 5 · 28/08/2026 · العمل في هونغ كونغ بصفتك أجنبيًا: تأشيرة العمل، وبرنامج Top Talent Pass، وبرنامج QMAS، والمُعالون، والتمديدات، وما يلتزم به صاحب العمل من اشتراكات MPF والتأمين.
- الضرائب في هونغ كونغمذكرة الإحاطة رقم 8 · 29/08/2026 · الضرائب في هونغ كونغ: ضريبة الأرباح بنسبة 8.25% و16.5%، ومبدأ الإقليمية، وغياب ضريبة القيمة المضافة وضريبة الأرباح الرأسمالية، وضريبة الرواتب، والحد الأدنى للضريبة بنسبة 15%.
- هونغ كونغ ومنطقة الخليج الكبرىمذكرة الإحاطة رقم 11 · 28/08/2026 · هونغ كونغ في منطقة الخليج الكبرى: الشركات القابضة، والخزينة، والملكية الفكرية، وتسوية النزاعات، ومعدل 5% على توزيعات الأرباح الواردة من البر الرئيسي، والجوهر الاقتصادي الذي يتطلّبه ذلك.
- الاتفاقيات التجارية لهونغ كونغمذكرة الإحاطة رقم 17 · 01/09/2026 · الاتفاقيات التجارية لهونغ كونغ: اتفاقية CEPA مع البر الرئيسي، وتسع اتفاقيات للتجارة الحرة، ومعاهدات الاستثمار، والجوهر الاقتصادي الذي تستند إليه شهادات المنشأ.
- نقل موطن شركة إلى هونغ كونغمذكرة الإحاطة رقم 28 · 09/10/2026 · نقل موطن شركة أجنبية إلى هونغ كونغ منذ مايو 2025: شروط الأهلية، وإجراء NNC6 ورسومه، والمعاملة الضريبية، والأثر على الشركات التابعة.
- التحقق من شركة في هونغ كونغمذكرة الإحاطة رقم 22 · 14/09/2026 · كيفية التحقق من شركة في هونغ كونغ: ما تثبته شهادة التأسيس وشهادة تسجيل الأعمال، والبحث في السجلات، والعلامات التحذيرية.