

Firmengründung in Hongkong
Das ideale Tor nach Asien — eine schnelle, digitale und steuereffiziente Jurisdiktion für Ihre regionale Basis.
Planen Sie Ihre Hongkonger Gesellschaft?
Unser Team begleitet Sie bei jedem Schritt — Machbarkeitsstudie, Strukturierung, Gründung und lokale Compliance.
Stellen Sie Ihr Projekt vor und fordern Sie Ihr Angebot an KontaktNeueste Meldungen — Hongkong
Welche Steuerregelung gilt für Hongkonger Gesellschaften?
Territorialprinzip: Nur in Hongkong erzielte Gewinne werden besteuert — 8,25 % bis 2 Mio. HK$, 16,5 % darüber. Keine Umsatzsteuer, keine Steuer auf Dividenden oder Veräußerungsgewinne.
Arbeitserlaubnisse und Visa: die Voraussetzungen
Beschäftigungsvisa, Investorenvisa und die Bedingungen jedes Weges für ausländische Führungskräfte und Mitarbeiter.
Die Sitzverlegungsregelung für ausländische Gesellschaften
Seit dem 23. Mai 2025 können ausländische Gesellschaften ihren Sitz nach Hongkong verlegen, ohne eine neue juristische Person zu gründen — volle rechtliche Kontinuität, keine Substanzprüfung.
Ein stabiles, liberales und internationales Umfeld
Hongkong bleibt ein strategisches Ziel für ausländische Unternehmer und Investoren, die nach Asien gehen. Unter „ein Land, zwei Systeme“ behält die Sonderverwaltungszone einen von Festlandchina getrennten Rechts- und Steuerrahmen: ein vom britischen Recht geprägtes Common-Law-System, keine Devisenkontrollen und eine stabile, voll konvertierbare Währung (HKD).
Sein Steuersystem gehört zu den wettbewerbsfähigsten der Welt und ist streng territorial — nur in Hongkong erzielte Gewinne sind steuerpflichtig. Es gibt keine Umsatzsteuer, keine Steuer auf Dividenden oder Veräußerungsgewinne, und Einkünfte aus ausländischen Quellen können in dieser OECD-konformen Jurisdiktion als Offshore-Einkünfte behandelt werden.
Im Herzen des asiatisch-pazifischen Raums gelegen, bietet Hongkong direkten Zugang zu Festlandchina (Shenzhen, Guangzhou und die Greater Bay Area über CEPA), nach Südostasien und zu den wichtigsten Logistik- und Finanzzentren der Region. Die Gründung ist schnell, digital und zu 100 % aus der Ferne möglich.
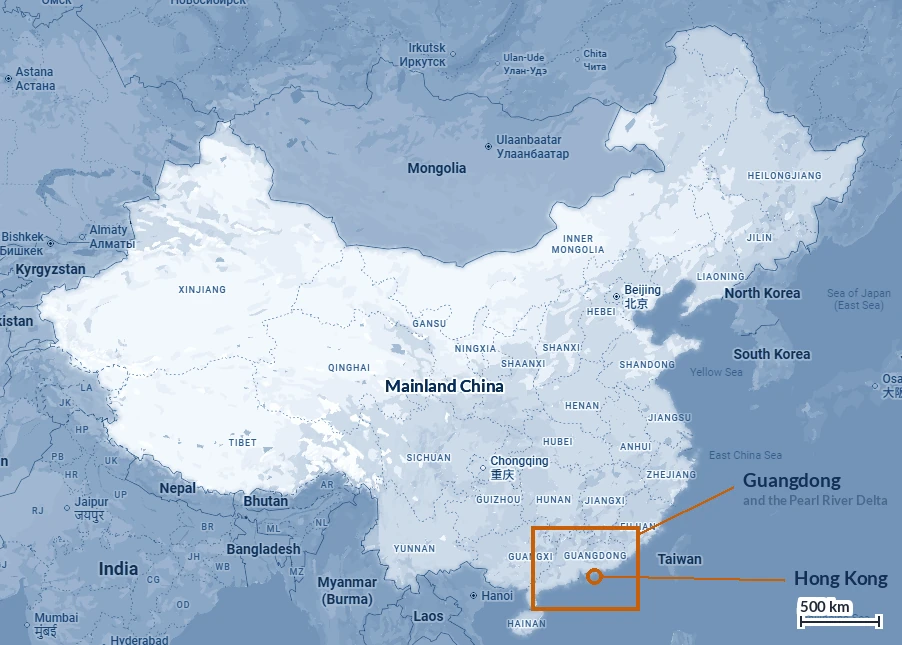
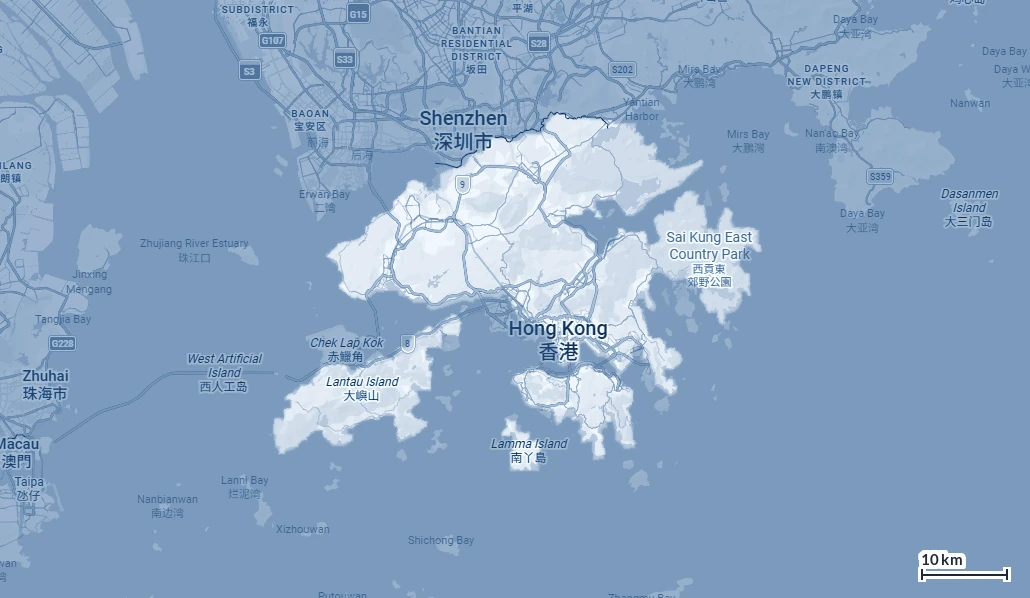
Ein Freihafen, der dennoch Abkommen braucht
Hongkong erhebt auf nichts Zoll. Seine Abkommen betreffen daher nicht, was Sie für die Einfuhr von Waren zahlen — sie betreffen, worauf eine Hongkonger Gesellschaft im Ausland Anspruch hat, und vor allem auf dem Festland.
Das Abkommen, das die Arbeit macht
Zollfreiheit ins Festland seit 2006, und seit März 2025 keine Wartefrist mehr, bevor eine neue Hongkonger Gesellschaft es nutzen kann
Das Closer Economic Partnership Arrangement wurde am 29. Juni 2003 unterzeichnet und trat am 1. Januar 2004 in Kraft — das erste Freihandelsabkommen, das eine der beiden Seiten je geschlossen hatte. Es ist nicht ein Dokument, sondern eine Familie: ein Haupttext, das Abkommen über den Warenhandel von 2018, das Abkommen über den Dienstleistungshandel, das Investitionsabkommen, ein Abkommen über wirtschaftliche und technische Zusammenarbeit und eine Reihe von Änderungen. Die jüngste ist die zweite Änderung des Abkommens über den Dienstleistungshandel, unterzeichnet am 9. Oktober 2024 und in Kraft seit 1. März 2025.
Bei Waren ist die Regel einfach: Seit dem 1. Januar 2006 gelangen alle Waren mit Ursprung in Hongkong, die die CEPA-Ursprungsregeln erfüllen, zollfrei ins Festland. Bei Dienstleistungen hat das Festland 153 der 160 WTO-Dienstleistungs-Teilsektoren für Hongkong geöffnet — eine weitere Öffnung, als es jeder anderen Volkswirtschaft gewährt hat.
Ursprung, und wer ihn bescheinigt
Vollständig in Hongkong gewonnen, nur aus Ursprungsmaterialien hergestellt oder die produktspezifische Regel bzw. den Wertanteiltest erfüllend. Das Zertifikat stellt das Trade and Industry Department oder eine von fünf zugelassenen Stellen aus; Hersteller müssen zuvor eine Fabrikregistrierung besitzen. Eine Selbstzertifizierung gibt es unter CEPA nicht.
Was es in der Praxis wert ist
Die kumulierte Zollersparnis auf Waren mit Ursprung in Hongkong bei der Einfuhr ins Festland hatte Ende 2024 10,2 Mrd. RMB überschritten. Fast zweitausend Unternehmen haben unter dem Abkommen den Status eines Hongkonger Dienstleisters.
Hongkonger Recht in Festlandverträgen
Die Änderung von 2024 erlaubt es Unternehmen mit Hongkonger Kapital auf dem Festland zudem, in ihren Verträgen Hongkonger Recht und ein Schiedsverfahren mit Sitz in Hongkong zu wählen — ein struktureller Punkt, der einer europäischen Muttergesellschaft meist mehr bedeutet als jede Zolltariflinie.
Abfertigung in der Greater Bay Area
Das gemeinsame E-Lock-System deckt mehr als tausend Routen über 56 Grenzübergänge ab, mit gegenseitiger Anerkennung zugelassener Wirtschaftsbeteiligter. Der Zoll von Guangdong hat im Mai 2026 zwanzig weitere Erleichterungen eingeführt, darunter eine einzige Anmeldung, die beide Zollerklärungen abdeckt.
Neun Abkommen, ausgehandelt als eigenständiges Zollgebiet
Hongkong ist eigenständiges WTO-Mitglied und unterzeichnet seine eigenen Verträge
Da Hongkong keinen Einfuhrzoll erhebt, senkt keines dieser Abkommen die Kosten der Wareneinfuhr — es gibt nichts zu senken. Ihr Wert liegt in der Gegenrichtung: Präferenzzugang für Exporte mit Ursprung in Hongkong, Marktzugangs- und Inländerbehandlungszusagen für Hongkonger Dienstleister und Investitionsschutz für Hongkonger Gesellschaften, die im Ausland tätig sind.
| Partner | Unterzeichnet | In Kraft | Was es öffnet |
|---|---|---|---|
| Festlandchina — CEPA | 29. Juni 2003 | 1. Jan. 2004 | Zollfreiheit für Waren mit Ursprung in Hongkong; 153 Dienstleistungs-Teilsektoren |
| Neuseeland | 29. März 2010 | 1. Jan. 2011 | Waren, Dienstleistungen, Investitionen |
| EFTA | 21. Juni 2011 | 1. Okt. 2012 | Island, Liechtenstein, Schweiz — und Norwegen ab 1. Nov. 2012 |
| Chile | 7. Sep. 2012 | 9. Okt. 2014 | Waren und Dienstleistungen |
| Macau | 27. Okt. 2017 | 27. Okt. 2017 | Liberalisierungsmaßnahmen ab 1. Jan. 2018 |
| Georgien | 28. Juni 2018 | 13. Feb. 2019 | Waren, Dienstleistungen, Investitionen |
| ASEAN | 12. Nov. 2017 | stufenweise ab 11. Juni 2019 | Vollständig in Kraft seit 12. Feb. 2021, mit gesondertem Investitionsabkommen |
| Australien | 26. März 2019 | 17. Jan. 2020 | Waren, Dienstleistungen und ein Investitionsabkommen vom selben Datum |
| Peru | 15. Nov. 2024 | 1. Sep. 2026 | Das jüngste der neun. Peru öffnet die große Mehrheit seiner Zolltariflinien für Hongkonger Waren |
Der Investitionsschutz ist in Europa ungleich verteilt
Vierundzwanzig Investitionsförderungs- und -schutzabkommen sind in Kraft, zehn davon mit europäischen Ländern — Österreich, die belgisch-luxemburgische Union, Dänemark, Finnland, Frankreich, Deutschland, Italien, die Niederlande, Schweden, die Schweiz — sowie das Vereinigte Königreich und seit Februar 2026 die Türkei. Spanien, Portugal, Irland und Polen gehören zu den Ländern ohne ein solches Abkommen. Der Schutz folgt der Jurisdiktion der Muttergesellschaft; es lohnt sich also, das zu prüfen, bevor die Holdingstruktur festgelegt wird.
Ein breites und weiter wachsendes Netz von Steuerabkommen
Nahezu sechzig umfassende Doppelbesteuerungsabkommen wurden unterzeichnet, die Mehrheit davon ist in Kraft. Norwegen hat im Dezember 2025 unterzeichnet; das Abkommen mit der Türkei trat im Januar 2026 in Kraft. Mehrere 2025 und 2026 unterzeichnete Abkommen warten noch auf ihr Inkrafttreten — prüfen Sie den Status des konkreten Abkommens, nicht die Gesamtzahl.
Substanz ist, wohin sich das Risiko verlagert hat
Das Festland wendet einen Test des wirtschaftlich Berechtigten an, bevor es den ermäßigten Quellensteuersatz von 5 % auf Dividenden an eine Hongkonger Muttergesellschaft gewährt. Entscheidungen des Verwaltungsrats, Personal, Räumlichkeiten und echte Betriebsausgaben in Hongkong entscheiden heute über das Ergebnis — eine Holding mit einem passiven Direktor und der Pflicht, Einkünfte direkt weiterzuleiten, ist der klassische Negativfall.
Und auch auf der Hongkonger Seite
Hongkongs Steuerbefreiung für Einkünfte aus ausländischen Quellen hat für multinationale Konzerne einen eigenen Substanztest — leichter für reine Beteiligungsholdings, strenger, wenn die Gesellschaft andere Einkünfte hält. Auslagerung innerhalb des Konzerns ist erlaubt, muss aber real sein und überwacht werden.
Strukturen für ausländische Investoren
Die Private Limited Company ist die Standardwahl ausländischer Investoren, doch je nach Projekt bestehen mehrere Rechtsformen.
Private Limited Company (HK Ltd)
Das Standardvehikel für ausländische Investoren
- Beschränkte Haftung, Alleingesellschafter möglich
- Glaubwürdig gegenüber Banken und Partnern weltweit
- Nur auf in Hongkong erzielte Gewinne besteuert
- Erfordert einen lokalen Company Secretary und einen eingetragenen Sitz, jährliche Abschlussprüfung
Offshore-Holding / Handelsgesellschaft
Internationaler Handel und Vermögensstrukturierung
- Keine Steuer auf qualifizierte Einkünfte aus ausländischen Quellen
- Keine Quellensteuer auf Dividenden
- Bankkonten in mehreren Währungen
- Erfordert ordnungsgemäße Compliance im Wohnsitzland der Gesellschafter
Einzelunternehmen
Kleine lokale Tätigkeiten
- Sehr geringe Formalitäten und Kosten
- Vereinfachte Besteuerung
- Unbeschränkte persönliche Haftung
- Nicht geeignet für Wachstum oder internationalen Handel
Partnership (General / Limited)
Spezifische lokale Gemeinschaftsprojekte
- Zwei oder mehr Partner, natürliche oder juristische Personen
- General: unbeschränkte Haftung der Partner
- Limited: Haftung passiver Partner kann begrenzt werden
- Von ausländischen Investoren selten genutzt
Seit dem 23. Mai 2025 erlaubt die Sitzverlegungsregelung zudem einer bestehenden ausländischen Gesellschaft, ihren eingetragenen Sitz nach Hongkong unter der Companies Ordinance (Cap. 622) zu verlegen — unter Beibehaltung ihrer Verträge, Vermögenswerte und Rechtsidentität, ohne lokale Liquidation und ohne Substanzprüfung.
Welche Struktur passt zu Ihrem Projekt?
Sagen Sie es uns in einem geführten Fragebogen, der beim Ausfüllen in Ihrem Browser gespeichert wird, und erhalten Sie ein Festpreisangebot. In dieser Phase wird kein Nachweisdokument verlangt.
Stellen Sie Ihr Projekt vor und fordern Sie Ihr Angebot anDie Bay Area, die Gesellschaft, das Visum und die Steuerrechnung
Was hier bleibt und was nach Norden geht; was eine Gründung wirklich bedeutet, sobald die Urkunde innerhalb einer Stunde ausgestellt ist; wie eine ausländische Fachkraft das Visum erhält, das zugleich die Arbeitserlaubnis ist; und was hier besteuert wird — samt der längeren Liste dessen, was nicht besteuert wird. Zu jedem Thema gibt es eine Notiz, die Sie herunterladen und weitergeben können.
Das Delta liefert die Größe. Hongkong liefert den Rahmen.
Common Law, freier Kapitalverkehr und ein in 170 Ländern vollstreckbarer Schiedsspruch
Vom Norden aus gesehen ist Hongkong eine von elf Städten einer Bucht-Wirtschaft. Von hier aus gesehen ist es etwas anderes: der einzige Ort in dieser Bucht, an dem Kapital ohne Genehmigung fließt, Verträge nach Common Law gelesen werden und ein Streit in einem weltweit vollstreckbaren Schiedsspruch endet — mit einstweiligen Maßnahmen vor Festlandgerichten zu seiner Unterstützung, ein Merkmal, das kein anderer Schiedsort besitzt.
Die vier Dinge, die Hongkong hält
Die Holding, weil Eigentümerwechsel ohne Festland-Anmeldung möglich sind. Die Treasury, weil die Finanzierung einer Tochter oder der Empfang einer Dividende keiner Genehmigung bedarf. Geistiges Eigentum und internationale Verträge. Und die Streitbeilegung.
Substanz ist die Bedingung
Der Satz von 5 % hängt davon ab, dass die Hongkonger Gesellschaft mehr ist als ein Name auf einer Urkunde: eigene Direktoren, die hier entscheiden, eigene Konten, eine eigene Bankbeziehung, ein kaufmännischer Grund zu bestehen. Die Steuerbehörde des Festlands prüft das.
Wo die Grenze dünner wird
Die Northern Metropolis richtet das Territorium auf Shenzhen aus, und der Hong Kong–Shenzhen Innovation and Technology Park im Loop liegt direkt auf der Grenze — konzipiert für Teams, die auf beiden Seiten tätig sind.
Hereinkommen, ohne neu anzufangen
Seit Mai 2025 kann eine ausländische Gesellschaft ihren Sitz nach Hongkong verlegen und dabei ihre Rechtsidentität, Verträge und Geschichte behalten — ohne Substanzprüfung. Für einen Konzern mit einer ungünstig platzierten Holding ist es der kürzeste Weg zu einer tragfähigen Struktur.
Die Private Company Limited by Shares, Schritt für Schritt
Innerhalb einer Stunde gegründet — und Fristen unterworfen, die in dem Moment beginnen, in dem sie besteht
Hongkong gründet schneller als fast jeder andere Ort. Diese Geschwindigkeit ist real, und sie ist zugleich die Quelle des häufigsten Fehlers, den wir sehen: Nichts bindet den Registrar an irgendeine Frist — die Stunde ist ein Serviceversprechen, kein Gesetz —, während mehrere Pflichten der Gesellschaft selbst mit der Gründung beginnen, ohne Schonfrist.
Zwei Daten, die in der ersten Verwaltungsratssitzung festgelegt werden
Die erste Rechnungsperiode darf bis zu achtzehn Monate umfassen. Ein Geschäftsjahresende am 31. Dezember oder 31. März passt zur Pauschalverlängerung des Inland Revenue Department; ein ungewöhnliches Datum verliert sie. Einmal festgelegt, später nur umständlich zu ändern.
Steuerpflicht selbst anzeigen
Ist die Gesellschaft gewinnsteuerpflichtig und keine Steuererklärung eingegangen, muss sie dies innerhalb von vier Monaten nach Ende des Bemessungszeitraums mitteilen. Die Behörde muss nicht erst fragen, und gerade im ersten Jahr wird das übersehen.
Die Bank ist das Projekt, nicht der Registrar
Sechs bis zwölf Wochen sind normal, eine Ablehnung ist keine Seltenheit, und das vereinfachte Konto, das einige Banken jetzt anbieten, ist derzeit für Gesellschaften mit ausländischen Gesellschaftern geschlossen — also für die Gesellschaften, die es am meisten nutzen würden.
Die Abgabe ist zurück
Die Gewerberegistrierungsabgabe von 150 HK$ wurde am 1. April 2026 wieder eingeführt, ohne Erlass für 2026-27. Die Registrierungsgebühr selbst wird jedes Jahr im Februar im Haushalt festgesetzt und hat sich in drei Jahren zweimal geändert; wir nennen sie zum Datum der Beauftragung.
Hier ist das Visum die Arbeitserlaubnis
Ein Dokument statt vier — aber der Arbeitgeber wird so genau geprüft wie der Bewerber
Hongkong stellt keine gesonderte Arbeitserlaubnis aus: Die Erlaubnis zu arbeiten ist eine im Visum festgeschriebene Aufenthaltsbedingung, gebunden an einen benannten Arbeitgeber und eine benannte Stelle. Diese eine Konstruktionsentscheidung erklärt den Rest — eine kurze Akte, eine Entscheidung in vier Wochen und die Notwendigkeit, beim Arbeitgeberwechsel erneut zum Immigration Department zu gehen. Ein Weg entgeht dem: der Top Talent Pass, der nur mit einer zeitlichen Befristung erteilt wird.
Vier Wege hinein
Die General Employment Policy für ein bestätigtes Angebot; der Top Talent Pass, der gar kein Angebot braucht; das Quality Migrant Admission Scheme für diejenigen, die sich ohne Sponsor niederlassen; und das Talentprogramm für Bewohner des Festlands.
Der Top Talent Pass, genau
2,5 Mio. HK$ Einkommen im Vorjahr ergeben 36 Monate; ein Abschluss einer anerkannten Universität plus drei Jahre Erfahrung ergeben 24; ein frischer Absolvent einer solchen Universität erhält 24 im Rahmen einer Quote. Die erste Laufzeit ist frei von jeder Beschäftigungsbedingung — die Verlängerung nicht.
Woran die Akte eines jungen Unternehmens scheitert
Nicht am Bewerber. Ein Unternehmen ohne Jahresabschluss, ohne Mietvertrag und ohne lokales Personal wird gefragt, warum die Stelle existiert. Die Antwort ist eine dokumentarische, und ein in derselben Woche wie die Gründung eingereichtes Visum ist die häufigste vermeidbare Ablehnung, die wir sehen.
Was der Arbeitgeber schuldet
Kein Lohnsteuerabzug und keine Sozialversicherung im kontinentalen Sinn: MPF mit je 5 % auf eine gedeckelte Bemessungsgrundlage, eine obligatorische Arbeitnehmer-Unfallversicherung und die Mindeststandards der Employment Ordinance. Neuankömmlinge mit einem Aufenthalt von dreizehn Monaten oder weniger sind vom MPF befreit.
Drei Steuerarten, und was schlicht nicht erhoben wird
Keine Umsatzsteuer, keine Veräußerungsgewinnsteuer, keine Quellensteuer auf Dividenden — und seit 2025 eine Untergrenze von 15 % für große Konzerne
Hongkong kennt keine allgemeine Einkommensteuer. Es kennt drei Steuerarten — Gewinnsteuer, Lohnsteuer, Grundstücksteuer — und Einkünfte, die unter keine davon fallen, werden nicht besteuert, selbst wenn sie hier entstehen. Diese strukturelle Tatsache erklärt mehr als jeder Steuersatz. Was sich geändert hat, und zwar deutlich, ist die Lage großer Konzerne.
Die 750-Mio.-€-Frage kommt zuerst
Oberhalb dieses Konzernumsatzes hebt die Hongkonger Mindest-Ergänzungssteuer einen effektiven Satz von 11 % wieder auf 15 % an. Der zweistufige Satz, die Vorzugsregelungen und ein Großteil der Offshore-Behandlung werden wirtschaftlich neutralisiert — und bleiben unterhalb der Schwelle voll wertvoll.
Eine Wahl je Konzern
Unter verbundenen Gesellschaften darf in einem Jahr nur eine die zweistufigen Sätze in Anspruch nehmen. Die Ersparnis ist für den gesamten Konzern auf 165.000 HK$ gedeckelt, und es lohnt sich, bewusst zu entscheiden, welche Gesellschaft sie nimmt.
Sicherheit bei Veräußerungsgewinnen
Seit dem 1. Januar 2024 sichert eine Safe-Harbour-Regel die steuerfreie Behandlung von Gewinnen aus Beteiligungen von mindestens 15 %, die mindestens 24 Monate gehalten wurden — die erste echte Sicherheit, die Hongkong einer Holding je geboten hat.
Zwei Berechnungen, die niedrigere gewinnt
Die Lohnsteuer wird nach dem progressiven Tarif mit Freibeträgen berechnet und erneut zum Standardsatz auf einer breiteren Grundlage ohne Freibeträge. Die Behörde wendet den niedrigeren Betrag an. Für ein Ehepaar mit zwei Kindern greift der Standardsatz erst ab etwa 5,7 Mio. HK$.
Briefing-Notizen zu Hongkong
Jede Notiz ist datiert und auf Grundlage der geltenden Texte verfasst. Lesen Sie sie online oder laden Sie sie auf ihrer Seite als PDF herunter.
- Eine New Co. in Hongkong gründenBriefing-Notiz Nr. 2 · 29/08/2026 · Gründung einer private company limited by shares in Hongkong: Voraussetzungen, Unterlagen, das NNC1-Verfahren, das Bankkonto und die Fristen des ersten Jahres.
- Arbeiten in HongkongBriefing-Notiz Nr. 5 · 28/08/2026 · Arbeiten in Hongkong als Ausländer: Arbeitsvisum, Top Talent Pass, QMAS, Angehörige, Verlängerungen und was der Arbeitgeber schuldet – MPF und Versicherung.
- Besteuerung in HongkongBriefing-Notiz Nr. 8 · 29/08/2026 · Besteuerung in Hongkong: Profits Tax von 8,25 % und 16,5 %, das Territorialprinzip, keine Mehrwert- oder Kapitalertragsteuer, Salaries Tax und die Mindeststeuer von 15 %.
- Hongkong und die Greater Bay AreaBriefing-Notiz Nr. 11 · 28/08/2026 · Hongkong in der Greater Bay Area: Holding, Treasury, geistiges Eigentum und Streitbeilegung, der Satz von 5 % auf Dividenden vom Festland und die erforderliche Substanz.
- Die Handelsabkommen HongkongsBriefing-Notiz Nr. 17 · 01/09/2026 · Hongkongs Handelsabkommen: CEPA mit dem Festland, neun Freihandelsabkommen, Investitionsschutzverträge und die Substanz hinter den Ursprungszeugnissen.
- Sitzverlegung einer Gesellschaft nach HongkongBriefing-Notiz Nr. 28 · 09/10/2026 · Sitzverlegung einer ausländischen Gesellschaft nach Hongkong seit Mai 2025: Voraussetzungen, NNC6-Verfahren und Gebühren, steuerliche Behandlung und Folgen für Tochtergesellschaften.
- Eine Hongkonger Gesellschaft prüfenBriefing-Notiz Nr. 22 · 14/09/2026 · So prüfen Sie eine Hongkonger Gesellschaft: was Gründungsurkunde und Gewerbeanmeldung belegen, Registerrecherchen und Warnsignale.